
オーバーローン住宅は離婚時の財産分与でどうなる?

 自宅の売却見込額より住宅ローンの残高が多い状態を「オーバーローン」といいます。
たとえば、自宅を売却できそうな金額が2800万円、住宅ローンの残高が3300万円なら、500万円分だけローンの方が多い状態です。
この500万円については、必ずしも夫婦が250万円ずつ財産分与で負担し合うというわけではありません。
自宅そのものには夫婦で分けられるプラスの価値がないため、仮に財産分与の対象財産が住宅しかないという場合には、自宅の評価を0円として考えます。
ただし、銀行に対する住宅ローンの返済義務は別に残ります。
そのため、離婚時には「財産分与で自宅をどう評価するか」と「離婚後に誰がローンを返し、誰が家に住むか」を分けて考えることが重要です。
この記事では、オーバーローン住宅がある夫婦が離婚する場合について、自宅を売るケース、夫が取得するケース、妻が取得するケースの違いから、必要書類、注意点、返済が難しい場合の対処法まで順番に解説します。
オーバーローン住宅は離婚時の財産分与でどうなる?
まず確認したいのは、「今の自宅はいくらで売れそうか」と「住宅ローンはいくら残っているか」の2点です。
購入したときの価格が4000万円でも、現在も4000万円の価値があるとは限りません。
築年数、立地、周辺の取引状況などによって、現在の価格は変わります。
そこで、離婚時には現在の自宅の価値と住宅ローン残高を比べます。
自宅の価値よりローン残高が少なければ、差額としてプラスの価値が残ります。
この状態をアンダーローンといいます。
反対に、自宅の価値よりローン残高の方が多ければオーバーローンです。
たとえば、自宅の価値が2800万円、残ローンが3300万円なら、差額はマイナス500万円です。
この場合、マイナス500万円をそのまま夫婦の負担額として分けるわけではありません。
ここで注意したいのは、自宅の財産分与上の評価と、銀行などの金融機関に対する住宅ローンの返済義務は別の問題だという点です。
銀行などの金融機関に対して返済義務を負う人は、離婚後も住宅ローン契約に従って返済を続ける必要があります。
また、夫婦が離婚したことだけを理由に、ローンの債務者や連帯保証人が自動的に変更されることもありません。
そのため、自宅の評価を確認した後は、登記上の所有者、ローンの債務者、保証人の有無、離婚後の居住者を一つずつ確認する必要があります。
そもそも離婚の財産分与とは?

財産分与は、結婚している間に夫婦が協力して増やした財産を、離婚にあたってわける制度です。
対象になりやすいものには、預貯金、不動産、車、保険、有価証券などがあります。名義に縛られないという点が重要です。
たとえば、結婚後の収入から貯めた預金が夫名義の口座に入っていても、夫婦の協力によって形成した財産であれば、財産分与の対象になるのが基本です。
夫婦で生活するために結婚後に購入した自宅も、基本的には同じように考えます。
もっとも、自宅に住宅ローンが残っている場合は、自宅の価格だけを見ることはできません。
自宅にどれだけの価値が残っているかを考えるため、ローン残高も確認する必要があります。
一方、結婚前から持っていた財産や、相続・贈与によって得た財産などは、原則として夫婦で築いた財産ではないため、財産分与の対象外です。
自宅と住宅ローンが関係する財産分与は、名義や取得時期などによって結論が変わることもあるため、資料を確認しながら整理することが大切です。
【アンダーローンの場合】財産分与で自宅はどうなる?
アンダーローンは、住宅ローンを返しても自宅にプラスの価値が残る状態です。
たとえば、自宅の現在の価値が3200万円で、住宅ローンが2200万円残っているとします。
この場合、差額の1000万円が自宅に残っているプラスの価値です。
夫婦の分与割合を2分の1ずつとするケースでは、自宅を取得する側が他方に500万円を渡して調整する方法などが考えられます。
自宅を売る場合は、売却代金から住宅ローンや売却費用などを支払い、残った金額を財産分与する方法があります。
このように、ローンを返しても財産が残るアンダーローンと、売却してもローンが残るオーバーローンでは、離婚時に検討する内容が異なります。
【オーバーローンの場合】財産分与で自宅はどうなる?
オーバーローン住宅では、財産分与の評価だけでなく、離婚後に自宅をどう扱うかを決める必要があります。
主な選択肢は、自宅を売却する方法、夫が取得する方法、妻が取得する方法の3つです。
それぞれ、住宅ローンの名義や返済方法、金融機関との調整について注意すべき点が異なります。
以下、それぞれの場合について見ていきましょう。
オーバーローン住宅の任意売却は難しい
オーバーローン住宅は、通常の方法では売却しにくいという問題があります。
住宅ローンを組む際には、一般に金融機関が自宅に抵当権を設定しています。
抵当権とは、住宅ローンが返済されない場合に、金融機関が自宅を売却して貸したお金を回収するための権利です。
通常、自宅を売却して買主に引き渡すためには、この抵当権を外す必要があります。
ところが、オーバーローンでは自宅を売った代金だけでは住宅ローンを全額返済できません。
不足分を預貯金などから支払って完済できれば売却できますが、不足分を用意できない場合には、金融機関の同意を得て任意売却を検討することがあります。
任意売却とは、住宅ローンを完済できない状態で、金融機関の同意を得て自宅を売却する方法です。
金融機関の同意が必要であり、売却後に残る住宅ローンの返済についても話し合う必要があるため、通常の不動産売却より複雑です。
夫が取得する場合
夫が自宅と住宅ローンの名義人で、離婚後も夫が自宅に住み続ける場合は、比較的整理しやすいケースです。
この場合は、夫が自宅を取得し、住宅ローンも引き続き夫が返済する形が考えられます。
もっとも、住宅ローンの契約内容によっては、妻との関係が離婚後も残ることがあります。
ただし、妻が住宅ローンの連帯保証人になっている場合には注意が必要です。
離婚しても、連帯保証人から自動的に外れるわけではありません。
夫が返済できなくなれば、金融機関から妻に請求される可能性があります。
そのため、離婚前に住宅ローンの契約内容を確認し、連帯保証人を外せるか、借り換えが可能かなどを金融機関に相談することが重要です。
妻が取得する場合
妻が離婚後も子どもと自宅に住み続けたいというケースもあります。
この場合に特に注意したいのが、自宅の所有名義と住宅ローンの名義は別の問題だということです。
たとえば、住宅を妻が取得し、ローンの名義について夫婦で夫から妻へ変更すると合意するとします。
しかし、金融機関との関係では原則として夫が返済義務者のままです。
住宅ローンの名義を夫から妻へ変更するには、金融機関の承諾が必要となります。
妻の収入を中心とする属性によっては、名義変更が認められないこともあります。
そこで、妻が夫にローン相当額を渡し、夫が金融機関へ返済する方法なども考えられます。
しかし、夫が返済を止めてしまうリスクや、夫が新たな住宅ローンを組みにくくなるため夫の同意が得られないなどの問題があります。
したがって、妻がオーバーローン住宅を取得する場合には、夫婦だけで決めず、金融機関や離婚問題に精通した弁護士に確認しながら進めることをおすすめします。
ワンポイント:名義変更・借り換えのハードルとリスク
実務上、住宅ローンの名義変更や妻単独での借り換えは、金融機関の審査基準が厳しく容易ではありません。
借り換えができない場合は、名義は夫のままとせざるを得ず、例えば夫が自己破産する場合に夫婦間の約束を金融機関には対抗できないため、結局、明け渡さざるを得なくなる等のリスクが生じます。
安易な夫婦間合意のみで進めると将来的に大きなトラブルを招くため、事前に離婚問題に精通した弁護士に相談することをおすすめいたします。
オーバーローン住宅の財産分与の流れ
オーバーローン住宅の財産分与は、次のような流れで検討すると整理しやすくなります。
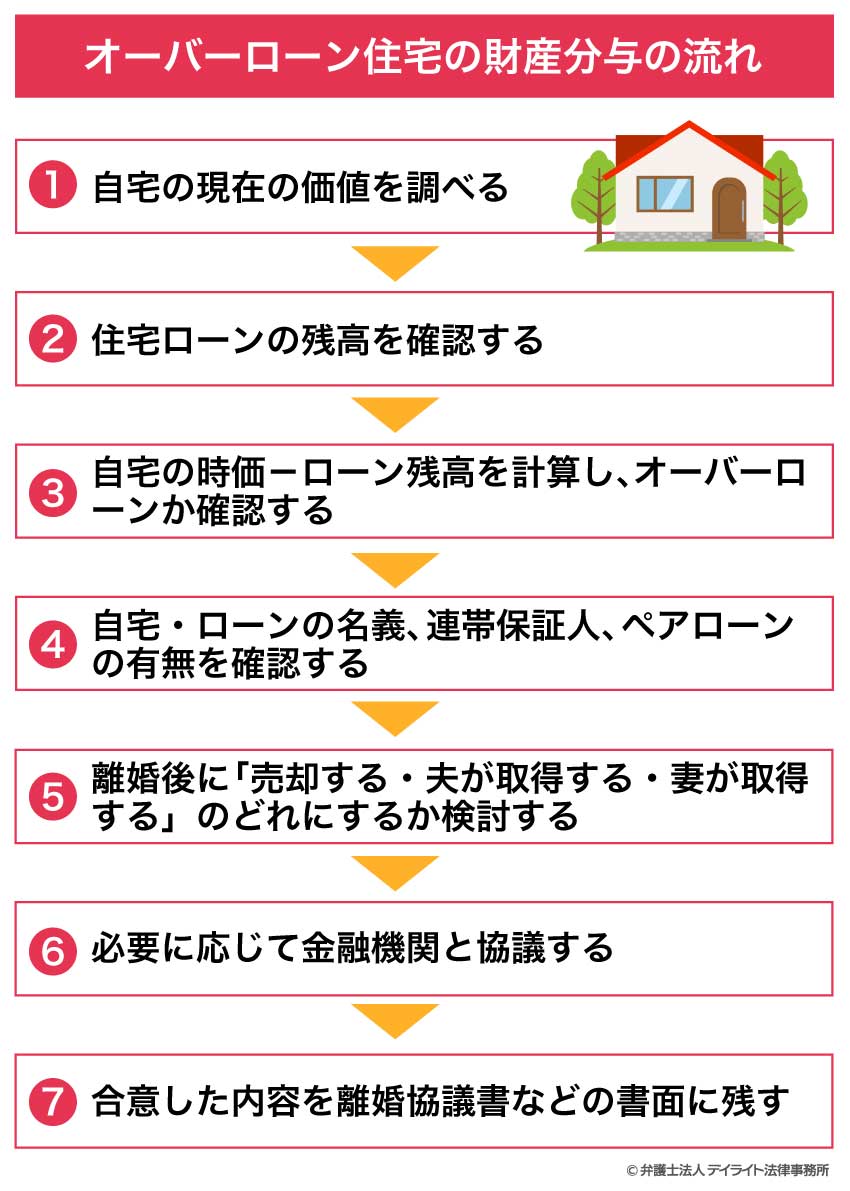
まず、自宅が本当にオーバーローンなのかを確認する必要があります。
購入時の価格ではなく、現在売却するといくらになるかという時価を確認することが重要です。
不動産会社によって査定額が異なることもあるため、複数社から査定を取る方法が一般的です。
次に、金融機関から届く返済予定表や残高証明書などで住宅ローンの残高を確認します。
そのうえで、誰が自宅を取得するか、ローンを誰が負担するかを話し合います。
別居後に一方だけが住宅ローンを返済している場合、その返済分が財産分与で考慮されることもあるため、返済履歴も確認しておきましょう。
オーバーローン住宅の財産分与の必要書類
オーバーローン住宅の財産分与では、自宅の価値、住宅ローンの残高、所有者や債務者などを資料で確認することが大切です。
主に次の書類を準備しておくと、話し合いを進めやすくなります。
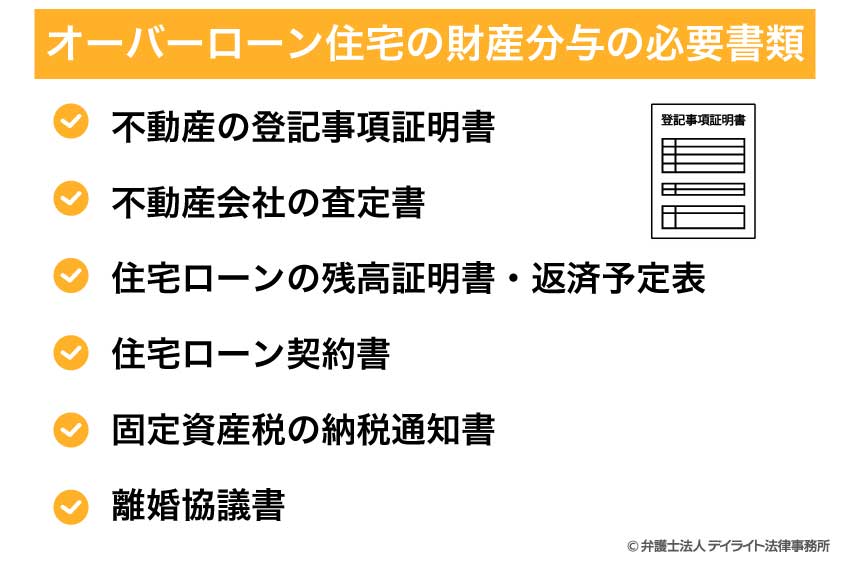
不動産の登記事項証明書
登記事項証明書では、自宅の所有者が誰なのか、夫婦の共有名義なのか、金融機関の抵当権が設定されているかなどを確認できます。
離婚後に所有名義を変えることを検討する場合にも、まず現在の登記内容を把握しておく必要があります。
不動産会社の査定書
自宅がオーバーローンかどうかを判断するには、現在の自宅の価値を知る必要があります。
購入したときの価格ではなく、離婚時点でどの程度の価格で売却できそうかを確認するため、不動産会社の査定書などを用意します。
査定額には幅が出ることもあるため、金額に争いがある場合は複数の査定を比較することも考えられます。
住宅ローンの残高証明書・返済予定表
残高証明書や返済予定表では、住宅ローンが現在いくら残っているのかを確認します。
自宅の査定額とローン残高を比べることで、オーバーローンかアンダーローンかを判断できます。
毎月の返済額や完済予定時期も、離婚後の返済方法を考えるうえで重要な情報です。
住宅ローン契約書
住宅ローン契約書では、誰が債務者になっているのか、連帯債務や連帯保証の関係があるかなどを確認します。
夫婦の認識と実際の契約内容が違うこともあるため、離婚後の負担を決める前に確認しておきましょう。
固定資産税の納税通知書
固定資産税の納税通知書は、不動産の所在地や課税内容などを確認する資料になります。
離婚後もどちらかが自宅を所有する場合には、固定資産税など住宅ローン以外の費用を誰が負担するかも決めておくと安心です。
離婚協議書
夫婦で話し合って離婚する場合には、自宅や住宅ローンについて決めた内容を離婚協議書に残しておくことが重要です。
離婚協議書とは、離婚に伴うさまざまな約束を書面にしたものです。
オーバーローン住宅がある場合には、誰が自宅に住むのか、誰が住宅ローンを負担するのか、固定資産税などを誰が負担するのか、将来自宅を売却するときはどうするのかなどをできるだけ具体的に決めておきます。
ただし、夫婦間の離婚協議書で「妻が住宅ローンを支払う」と決めても、それだけで金融機関との住宅ローン契約が変更されるわけではありません。
夫婦間の合意と、金融機関との契約は別のものだからです。
住宅ローンが残る自宅については将来のトラブルが起きやすいため、離婚協議書の内容を弁護士に確認してもらうことも検討しましょう。
オーバーローン住宅の離婚時財産分与の注意点
住宅ローンは離婚後も長期間続くことが多く、離婚時の取り決めが将来の生活に大きく影響します。
まず、離婚しても住宅ローンの契約は自動的には変わりません。
夫婦の一方が自宅を出ても、その人が住宅ローンを支払う人や保証人であれば、金融機関との関係では責任が残る可能性があります。
また、名義人ではない者が、住み続ける代わりに住宅ローンを支払うという合意をしたとしても、名義人が返済を止めたときには、自宅を失うリスクがあります。
反対に、自宅に住まない名義人が今後もローンを支払い続けるという合意をした場合には、住んでもいない家のために長期間支払いを続けなければならないため、過大な負担となる可能性が高いです。
ペアローンの場合は、夫婦それぞれが住宅ローンを負担しているため、さらに複雑です。
離婚したという理由だけで、一方をペアローンから外すことはできません。
加えて、自宅の時価について、双方が取得した査定書の金額に大きな差異がある等、夫婦の意見が大きく違う場合にも注意が必要です。
査定額によってオーバーローンかアンダーローンかが変わることもあるため、適切な時価を確認することが重要です。
ローンを支払えないときは債務整理を検討する
離婚後の収入だけでは住宅ローンやその他の借金の返済を続けられない場合、債務整理を検討することがあります。
債務整理には主に、任意整理、個人再生、自己破産があります。
それぞれ自宅を残せる可能性や手続きの内容が異なるため、違いを整理してみましょう。
| 方法 | どんな方法? | 自宅を残せる可能性 | メリット | デメリット |
|---|---|---|---|---|
| 任意整理 | 裁判所を使わず、対象とする債権者と返済条件を話し合う方法 | ○ 場合による |
整理する借金を選べるため、住宅ローンを対象外にして自宅を残せる場合がある | 住宅ローン自体の返済が苦しい場合には、根本的な解決にならないことがある |
| 個人再生 | 裁判所の手続きで住宅ローン以外の借金を減額し、原則として分割返済する方法 | ○ 条件あり |
住宅資金特別条項を利用できれば、住宅ローンを払いながら自宅を残せる可能性がある | 利用条件があり、住宅ローンそのものが原則として減額されるわけではない |
| 自己破産 | 裁判所に申し立て、免責が認められれば借金の支払義務の免除を受ける方法 | 原則× | 返済が困難な多額の借金について、生活を立て直せる可能性がある | 原則として自宅を手放すことになり、保証人がいれば保証人への請求にも注意が必要 |
任意整理は、整理する借金を選べることが特徴です。
住宅ローンの返済自体は続けられるものの、カードローンなど他の借金が重い場合には、任意整理する方法が考えられます。
個人再生では、一定の条件を満たして住宅資金特別条項を利用できれば、住宅ローンを支払いながら自宅を残せる可能性があります。
ただし、住宅ローンそのものを大幅に減らす制度ではないため、離婚後も住宅ローンを返済できる見込みがあるかを確認する必要があります。
自己破産で免責が認められると住宅ローンの返済義務も免除されますが、抵当権のある自宅は通常手放すことになります。
どの方法が適しているかは、住宅ローン以外の借金額、収入、自宅を残したいかなどによって異なります。
返済が難しくなったときは、滞納が長期化する前に債務整理に詳しい弁護士へ相談することをおすすめします。
離婚の財産分与の相談窓口
オーバーローン住宅がある離婚では、自宅の財産分与と住宅ローンの問題を同時に考える必要があります。
誰が自宅を取得するかだけでなく、金融機関との契約や将来の返済まで考えて解決方法を決めることが重要です。
基本的には財産分与に強い弁護士
離婚に伴う自宅の財産分与については、基本的には財産分与に詳しい弁護士へ相談することをおすすめします。
特に、オーバーローン、ペアローン、連帯保証、名義変更などが関係するケースは複雑になりやすいです。
弁護士に相談することで、自宅の評価方法や財産分与の方法、離婚協議書に記載すべき内容などについて助言を受けることができます。
支払いが不可能なときは債務整理に強い弁護士
住宅ローンだけでなく、カードローンや消費者金融などの借金もあり、離婚後の返済が難しい場合には、債務整理に詳しい弁護士への相談も検討しましょう。
自宅を残したいか、毎月いくらなら返済できるかなどによって、適切な手続きは変わります。
離婚と借金の問題が重なっている場合には、両方の問題を整理したうえで解決方法を考えることが大切です。
オーバーローン住宅の離婚時財産分与に関するQ&A

離婚時にオーバーローン分を折半できませんか?
 オーバーローンだからといって、マイナスになった金額を当然に夫婦で2分の1ずつ負担するわけではありません。
たとえば、自宅の時価が3000万円、住宅ローンが3500万円なら、差額はマイナス500万円です。
しかし、この500万円を財産分与として夫婦が250万円ずつ負担する、と単純に考えるものではありません。
夫婦のその他の財産が500万円以上ある場合には、財産分与を整理する際の財産一覧表で考慮されるため、結果的には、夫婦が250万円ずつ負担している形となることもありますが、必ずそうなるというわけではありません。
極端な話、夫婦のその他の財産が0だった場合、名義人が住宅ローンの返済義務を負うことになります。
具体的な負担をどうするかは、自宅を誰が取得するか、ローン契約が誰の名義か、他にどのような財産や借金があるかなどを踏まえて検討する必要があります。
共有名義の場合、オーバーローンはどうなりますか?
自宅が夫婦の共有名義になっている場合も、まずは自宅の時価と住宅ローン残高を確認します。共有名義の場合に特に問題となるのは、離婚時に合意によって単独名義にしない限り、離婚後も元配偶者との共有関係が残ってしまうことです。
この場合、将来自宅を売却するときなどに元配偶者の協力が必要になります。
離婚後にどちらか一方が自宅を取得するのであれば、所有名義をどのようにするかも検討する必要があります。
住宅ローンが残っている場合には、所有名義を夫婦の判断で自由に変更できないことがほとんどなので、金融機関への確認が必要です。
保証人がついている場合、オーバーローンはどうなりますか?
住宅ローンに連帯保証人がついている場合、離婚しても保証契約は自動的にはなくなりません。たとえば、夫が住宅ローンの債務者、妻が連帯保証人である場合、離婚後に夫が返済できなくなると、妻が金融機関から請求を受ける可能性があります。
夫婦の間で「今後は夫だけが責任を負う」と約束しても、それだけで金融機関に対する妻の保証責任がなくなるわけではありません。
保証人を外したい場合には、金融機関との協議や借り換えなどを検討する必要があります。
そのため、離婚を決める前に住宅ローン契約書などを確認し、自分が連帯保証人になっていないかを確認することが重要です。
ペアローンの場合、オーバーローンはどうなりますか?
ペアローンとは、夫と妻がそれぞれ住宅ローンを組み、同じ自宅の購入資金を借りる方法です。ペアローンでは夫婦それぞれが金融機関に対して返済義務を負っているため、離婚しただけで一方のローンがなくなることはありません。
オーバーローン状態で自宅を売却しても、売却代金だけでは夫婦それぞれのローンを完済できない可能性があります。
また、どちらか一方が自宅に住み続ける場合でも、もう一方をローンから外すには金融機関の承諾が必要となります。
借り換えによってローンを一本化できる場合もありますが、収入や残債などによる審査があります。
ペアローンのまま離婚すると、離婚後も元配偶者との経済的な関係が長く残る可能性があります。
そのため、ペアローンのオーバーローン住宅がある場合には、離婚前に金融機関と弁護士へ相談し、売却、借り換え、どちらかが取得する方法などを具体的に検討することをおすすめします。
まとめ
オーバーローン住宅がある離婚は、財産分与、住宅ローン、登記、保証など複雑になりがちです。
将来のトラブルを防ぐためにも、自宅や住宅ローンについて不安がある場合は、離婚問題や財産分与に詳しい弁護士へ早めに相談することをおすすめします。
デイライト法律事務所には、離婚問題や債務整理を専門的に取り扱う弁護士が在籍しています。
オーバーローン住宅がある場合は、離婚後の生活まで見据えて解決方法を考えることが大切です。
自宅や住宅ローンの扱いでお悩みの方は、一人で判断せず、まずはデイライト法律事務所の弁護士にご相談ください。
オンライン(ZoomやLINE)を活用したご相談にも対応しております。
なぜ離婚問題は弁護士に相談すべき?弁護士選びが重要な理由とは?