
オーバーローンとは?わかりやすく解説

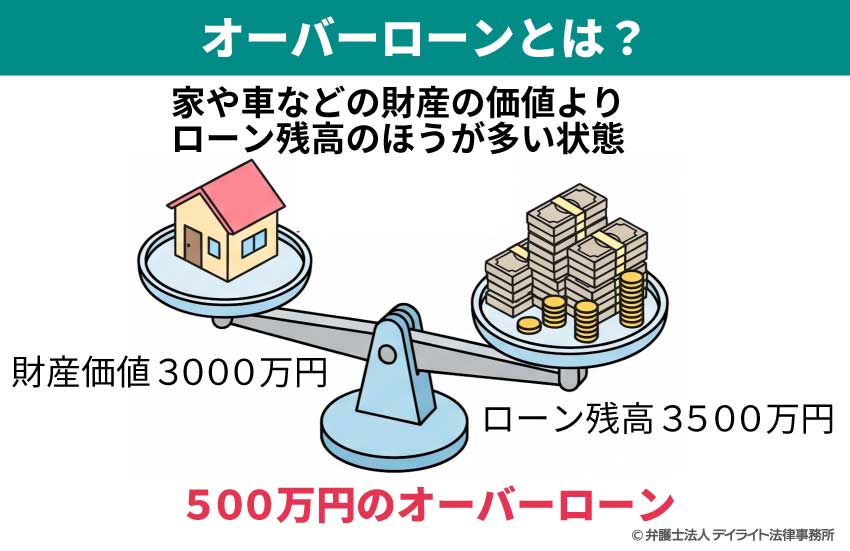
オーバーローンとは、家や車などの現在の価値より、ローンの残高の方が多い状態をいいます。
たとえば、現在3000万円で売れそうな自宅に3500万円の住宅ローンが残っていれば、500万円のオーバーローンです。
この場合、自宅を3000万円で売っても、住宅ローンを全額返しきれません。
オーバーローンになること自体が、直ちに違法というわけではありません。
しかしながら、オーバーローンにはリスクやトラブルがあります。
この記事では、住宅や自動車のオーバーローンの意味、違法になるケース、リスク、具体的なトラブル事例、相談先などをわかりやすく解説します。
オーバーローンとは?
「オーバー(over)」は「超えている」という意味です。
ローンの残高が、家や車などの現在の価値を超えている状態をオーバーローンと呼びます。
似た言葉に「アンダーローン」と「フルローン」というのもあります。
| 言葉 | 意味 | 例 |
|---|---|---|
| オーバーローン | 財産の価値<ローン残高 | 家の価値3000万円・ローン残高3500万円 |
| アンダーローン | 財産の価値>ローン残高 | 家の価値3000万円・ローン残高2000万円 |
| フルローン | 物件購入価格の全額を借りること | 3000万円の家に3000万円を借りる |
オーバーローンとは、ローンの残額が財産の価値を上回っている状態をいいます。
反対に、財産の価値がローンの残額を上回っている状態がアンダーローンです。
なお、「フルローン」は、オーバーローンやアンダーローンとは意味が異なります。
フルローンとは、物件を購入するときに、物件価格の全額をローンで借り入れることをいいます。
オーバーローンかアンダーローンかを判断するには、現在のローン残高と、財産を売却した場合の価格を比較する必要があります。
住宅のオーバーローンの意味
住宅のオーバーローンは、現在の自宅の価値より住宅ローン残高の方が多い状態です。
住宅では、購入時からオーバーローンになる場合と、購入後にオーバーローンになる場合の2つがあります。
購入時には、金融機関が認める範囲で、物件価格だけでなく仲介手数料、登記費用、保証料などの諸費用まで借りることがあります。
その場合、借りた金額が住宅そのものの価値を上回ることがあります。
また、購入後に住宅価格が下がることでオーバーローンになることもあります。
たとえば、住宅ローン残高が3000万円まで減っていても、現在の売却見込額が2500万円なら500万円のオーバーローンです。
住宅を売却するときは、通常、売却代金などで住宅ローンを完済し、金融機関が設定した抵当権を外します。
そのため、売却代金だけでローンを返しきれない場合は、不足分を預貯金などで補うか、銀行の許可をもらって売る(任意売却)ことがあります。
しかしながら、任意売却ができず、住宅ローンの返済もできないという状態が続いてしまうと、裁判所の手続きによって、最終的に家を失ってしまう(競売にかかる)ことになります。
また、任意売却や競売によって自宅を売却しても、住宅ローンが完済できなければ、ローンの支払義務は続きます。
自動車のオーバーローンの意味
車の現在の価値より自動車ローンの残高が多いことをいいます。
たとえば、車の査定額が100万円なのに自動車ローンが150万円残っていれば、売却代金だけでは50万円を返しきれません。
車のローンでは、返済が終わるまで、車の所有者が購入者ではなく販売会社や信販会社になっていることがあります。
この仕組みを「所有権留保」といいます。
所有権留保がある場合、購入者が自分だけの判断で車を売却できるとは限りません。
まず車検証の所有者欄を確認し、販売会社やローン会社に必要な手続きを確認することが大切です。
オーバーローンは違法?
オーバーローンだからといって、それだけで違法になるわけではありません。
銀行などの金融機関が住宅の購入代金に加えて一定の諸費用まで借り入れの対象として認めている場合に、そのルールに従って借りることは通常問題ありません。
購入後に不動産価格が下がり、結果としてオーバーローンになった場合も同じです。
問題になるのは、金融機関が認めていない金額や目的のために、事実と異なる資料を使って融資を受ける場合です。
本当の売買価格より高い金額の契約書を作り、その金額を前提に融資を申し込むケースが考えられます。住宅購入とは関係のない借金返済や生活費を住宅ローンに含めるため、うその見積書などを提出するケースも問題になります。不動産投資でも、実際の物件価格や自己資金の額などを偽ってお金を借りれば、同様に問題となる可能性があります。
金融機関は、提出された売買価格、自己資金、資金の使い道などを前提に貸し付けの可否を判断します。
その前提を意図的に偽れば、契約違反となり、一括返済を求められる可能性があります。
内容によっては、詐欺など刑事上の問題に発展する可能性もあります。
不動産会社などから「この方法でも大丈夫」と言われても、資料の内容が事実と違う場合はそのまま進めないことが大切です。
オーバーローンのリスク
オーバーローンでは、家や車を持ち続けて予定どおり返済できている間は、大きな問題になりません。
しかし、転職、離婚などで生活状況が変わると、ローン残高の多さが選択肢を狭めることがあります。
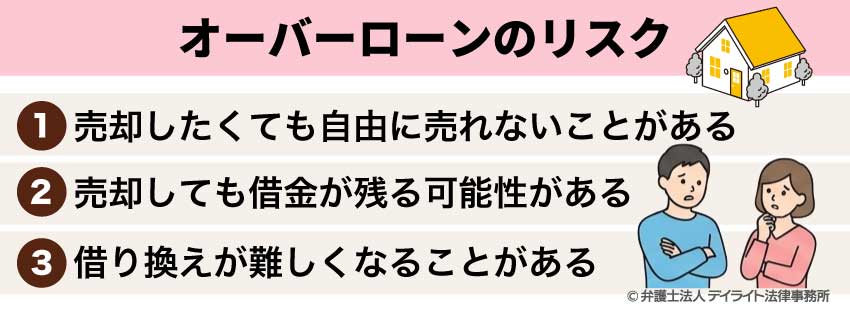
売却したくても自由に売れないことがある
住宅ローンが3500万円残っている家を3000万円で売ると、単純計算でも500万円が不足します。
さらに、不動産の売却には仲介手数料などの費用もかかります。
不足分を自己資金で用意できなければ、通常の方法で売却することが難しくなる場合があります。
転勤や離婚で早く家を手放したくても、ローンのために売却を進められないことがあります。
現在は住宅価格が高いため、「売れない」という状況は想像しにくいかも知れません。
しかし、住宅価格は変動するリスクがあります。
例えば、リーマンショックのときは、大幅に住宅価格が下がりました。
また、大きな震災が起こり、住宅が損壊すると、売り物にならないこともあります。
今は「売れる」状況でも、将来の「売れない」リスクがあることを意識するようにしましょう。
売却しても借金が残る可能性がある
オーバーローンの状態では、家や車を売ることができたとしても、ローンをすべて返済できるとは限りません。
たとえば、住宅ローンが3000万円残っている自宅を2500万円で売却した場合、500万円のローンが残ります。
自宅や車を失った後も返済が残ると、ローンの返済が重なり、さらに生活が苦しくなります。
返済が難しい場合には、金融機関や弁護士などに早めに相談することが大切です。
借り換えが難しくなることがある
金利を下げるために住宅ローンを借り換えようとしても、住宅の価値に比べて希望する借入額が大きいと、審査で不利になることがあります。
その結果、金利が高いと感じても、希望する条件で借り換えができない可能性があります。
返済が難しいと感じたら、滞納が長期化する前に相談することが重要です。
オーバーローンのトラブル事例
オーバーローンでは、家や車を売りたいときや返済が難しくなったときに、具体的なトラブルとして表面化しやすくなります。
離婚の財産分与におけるオーバーローン
たとえば、夫名義の自宅に住宅ローンが3500万円残っている一方、自宅の査定額が3000万円だったとします。
離婚することになり、妻は「家を売ってローンを返し、残ったお金を分ければよい」と考えていました。
しかし、実際には家を売っても500万円不足するため、売却だけでは住宅ローンを完済できません。
さらに、妻が子どもと家に住み続けたい場合には、誰がローンを返すのか、夫名義のローンをどうするのかという問題も残ります。
このように、離婚時のオーバーローンでは、家の分け方だけではなく、住宅ローン契約や離婚後の居住まで一緒に考える必要があります。
離婚時にオーバーローンを払えない
たとえば、夫が住宅ローンを支払う予定だったものの、転職によって収入が減り、返済を続けられなくなったとします。
家を売却しようとしてもオーバーローンで、売却代金だけではローンを完済できません。
住宅ローン以外にもカードローンなどの借金があれば、家計全体の立て直しが必要になることもあります。
このような場合には、任意整理、個人再生、自己破産などの債務整理を検討しなければならなくなります。
どの方法が適切かは、収入、住宅ローン以外の借金額、自宅を残したいかなどによって異なります。
| 方法 | 自宅を残せる可能性 | 主な特徴 |
|---|---|---|
| 任意整理 | ○ 場合による | 住宅ローンを対象外にして、他の借金を整理できる場合がある |
| 個人再生 | ○ 条件あり | 住宅資金特別条項を利用できれば、自宅を残せる可能性がある |
| 自己破産 | 原則× | 免責が認められれば借金の支払義務が免除されるが、自宅は原則として手放す |
債務整理について、くわしくは以下をご覧ください。
違法なオーバーローンがバレた
たとえば、実際には3000万円の物件なのに、3500万円で購入するように見せた契約書を金融機関へ提出し、3500万円の融資を受けたとします。
その後、物件の売却や返済の滞納などをきっかけに、資料との食い違いがみつかることがあります。
うその資料を使ったことが発覚すれば、金融機関から契約違反を理由に一括返済を求められる可能性があります。
内容によっては損害賠償や刑事上の責任が問題になることもあります。
すでに事実と異なる資料で融資を受けてしまい不安がある場合は、資料を持って弁護士へ相談することをおすすめします。
オーバーローンのメリット
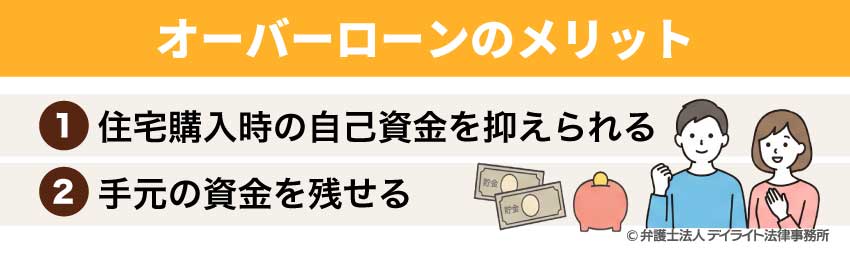
オーバーローンという言葉は、売却してもローンが残る状態を表す場面でも使われます。
一方、購入時に金融機関が認める範囲で諸費用まで借りる方法には、一定のメリットがあります。
住宅購入時の自己資金を抑えられる
住宅購入では、物件代金以外にも登記費用、仲介手数料、ローン手数料などがかかります。
金融機関がこれらの費用も融資対象としている場合、購入時に自己資金から支払う金額を抑えられます。
手元の資金を残せる
住宅購入時に預貯金の大部分を使うと、購入後の修繕、引っ越し、教育費、病気などの急な出費に対応しにくくなります。
適法な範囲で諸費用まで借りることで、手元に一定の資金を残せる場合があります。
オーバーローンについての相談窓口
オーバーローンについてどこへ相談するべきかは、困っている内容によって異なります。
離婚の財産分与は離婚に強い弁護士
離婚時のオーバーローン住宅では、財産分与だけでなく、住宅ローンの債務者、連帯保証人、登記名義、離婚後に誰が住むかなどをまとめて考える必要があります。
財産分与や不動産が関係する離婚問題については、早い段階で弁護士へ相談することをおすすめします。
返済が難しい場合は債務整理に強い弁護士
住宅ローンや自動車ローンの返済が難しく、ほかにも借金がある場合には、債務整理に詳しい弁護士への相談を検討しましょう。
任意整理、個人再生、自己破産では、家や車への影響が異なります。
債務整理に詳しい弁護士であれば、借金の状況や収入、残したい財産などを確認したうえで、解決方法を提案してくれます。
借り入れについては銀行
これから住宅を購入し、物件価格以外の諸費用まで借りたい場合は、利用を検討している銀行などの金融機関へ確認しましょう。
オーバーローンに対応しているかどうかだけでなく、融資対象となる費用、金利、返済期間、審査条件なども金融機関によって異なります。
不動産会社から資金計画を提案された場合でも、金融機関が認めていない方法で融資を受けることは避けるべきです。
オーバーローンについてのQ&A

オーバーローンはみんなやってるの?
 いいえ、住宅を購入する人がみんなオーバーローンをしているわけではありません。
頭金や諸費用を自己資金で支払い、物件価格より少ない金額だけを借りる人もいます。
一方、金融機関が認める範囲で諸費用まで借りる人もいるため、オーバーローンという状態自体は珍しいものではありません。
大切なのは、周囲が利用しているかどうかではなく、自分の収入や将来の支出を踏まえて無理なく返済できるかを確認することです。
オーバーローンできる銀行とは?
オーバーローンに対応する住宅ローン商品や、融資対象となる諸費用の範囲は金融機関によって異なります。同じ銀行でも、申込者の収入、物件の担保価値、借入期間、ほかの借金などによって審査結果は変わります。
そのため、「この銀行なら必ずオーバーローンができる」と一律にいうことはできません。
利用したい金融機関に、物件代金以外のどの費用まで借りられるかを具体的に確認しましょう。
オーバーローンはいくらまでできる?
オーバーローンで借りられる上限も、金融機関の商品内容や審査によって異なります。物件価格に加えて、登記費用、仲介手数料、保証料など一定の諸費用を対象にする商品もあります。
しかし、希望した金額をすべて借りられるとは限りません。
金融機関は、年収、返済負担率、物件の担保価値、ほかの借入れなどを確認して融資額を判断します。
借りられる上限ではなく、将来も無理なく返せる金額を基準に考えることが重要です。
オーバーローンを検討するときは、現在の返済額だけでなく、将来の生活費も含めて考えることが大切です。
住宅ローンは長期間にわたることが多く、その間に子どもの教育費が増えたり、転職や病気によって収入が変わったりする可能性があります。
余裕のない返済計画を立てると、少しの家計変化でも返済が苦しくなるおそれがあります。
また、家を将来売却する可能性がある場合は、購入価格だけでなく、その地域の中古住宅の相場や建物の価値がどのように下がるかも意識しておくとよいでしょう。
新築住宅では、購入後すぐに売却価格が購入価格を下回ることもあります。
そのため、「何年か住めば必ずローン残高より高く売れる」とは限りません。
車についても同じで、購入後の値下がりがローンの返済より速ければ、オーバーローンになることがあります。
とくに短期間で家や車を買い替える可能性がある人は、売却時にローンがいくら残るかも考えて借入額を決めることが重要です。
すでにオーバーローンになっていても、予定どおり返済できているのであれば、直ちに家や車を売ったり債務整理をしたりする必要があるとは限りません。
まずは現在の財産価値とローン残高を把握し、売却や返済に困る事情が生じたときに早めに対応できるようにしておきましょう。
まとめ
オーバーローンとは、家や車などの現在の価値より、返済していないローンの残高の方が多い状態です。
金融機関が認める範囲で諸費用まで借りることや、購入後の価格下落によってオーバーローンになること自体は、直ちに違法ではありません。
一方、うその契約書や見積書などを使って必要以上の融資を受ける行為は、契約違反や法的責任につながる可能性があります。
オーバーローンでは、売却したくてもローンを完済できない、借り換えが難しい、返済できなくなると家や車を失う可能性があるなどのリスクがあります。
特に、離婚、売却、収入減少などが重なると問題が複雑になりやすいため、早めに対応することが大切です。
デイライト法律事務所では、離婚に伴う財産分与や不動産の問題、返済が難しい場合の債務整理について相談を受け付けています。
オーバーローンについて不安がある方は、問題が大きくなる前に弁護士へご相談ください。
なぜ離婚問題は弁護士に相談すべき?弁護士選びが重要な理由とは?