親が所有する土地を子へ引き継ぐ方法として、生前贈与と相続という2つの選択肢があります。
一般的に、土地の評価額が比較的低く、相続財産全体が基礎控除の範囲内に収まる見込みであれば、相続を選択した方が税負担は軽くなる傾向があります。
他方で、将来的に相続財産の総額が大きくなることが予想される場合や、土地の評価額が今後上昇する見込みがある場合には、生前贈与の方が有利になることもあります。
もっとも、どちらがお得かはケース・バイ・ケースであり、土地の評価額や家族構成、将来の相続財産の総額などを総合的に考慮して判断する必要があります。
この記事では、土地の生前贈与について、相続との比較や名義変更の流れ、税金の種類や節税の方法、注意点、相談窓口などを、弁護士が解説します。
土地は生前贈与すべき?相続と税金はどちらがお得?
土地を親から子へ引き継ぐ際、生前贈与と相続のどちらが税負担の面で有利かは、一概には言えません。
それぞれの方法には、異なる税制が適用されます。
そのため、土地の評価額や家族全体の財産状況、将来の相続税の見込みなどによって、有利不利が変わるのです。
たとえば、土地の評価額が比較的低く、相続財産全体が基礎控除の範囲内に収まる見込みであれば、相続を選択した方が税負担は軽くなる傾向があります。
相続税には基礎控除という制度があり、「3000万円 + 600万円 × 法定相続人の数」までは相続税がかかりません。
次の計算式により、土地が4800万円以下の場合、相続税はかかりません。
3000万円 + 600万円 × 3人 = 4800万円
相続による土地の名義変更には、不動産取得税がかかりません。
その上、登録免許税も贈与時の5分の1で済むため、税金以外のコストも抑えられます。
一方で、将来的に相続財産の総額が大きくなることが予想される場合や、土地の評価額が今後上昇する見込みがある場合には、生前贈与の方が有利になることもあります。
後述する相続時精算課税制度を活用すれば、贈与時の評価額で課税価格を固定でき、将来の値上がり分には課税されません。
また、暦年贈与を利用して少しずつ持分を移転すれば、贈与税の負担を抑えながら、将来の相続財産を減らすことも可能です。
さらに、税金の額だけでなく、家族関係や将来のリスクも考慮すべきです。
生前贈与であれば、親の意思がはっきりしているうちに確実に財産を移転でき、相続時の遺産分割協議で揉めるリスクを軽減できます。
一方で、他の相続人との公平性を欠くと、後に遺留分侵害額請求などのトラブルに発展する可能性もあります。
したがって、どちらが有利かは個別の事情によって異なり、専門家に相談しながら総合的に判断することが重要です。
親から子へ土地の名義を変更する2つの方法
親が所有する土地を子へ引き継ぐには、大きく分けて「生前贈与」と「相続」という2つの方法があります。
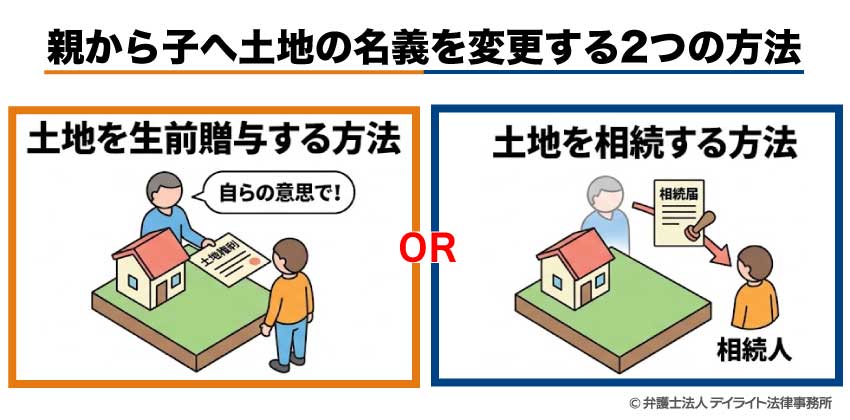
いずれの方法を選んでも、最終的には法務局で所有権移転登記を行い、土地の名義を親から子へ変更することになります。
ただし、それぞれの方法では、適用される法律や税制、手続きの流れが異なります。
土地を生前贈与する方法
生前贈与とは、親が生きているうち(生前)に、自らの意思で土地の所有権を子へ無償で譲り渡す方法です。
法律上は、贈与者(贈与する人、親)と受贈者(贈与を受ける人、子)との間で贈与契約を結ぶことで成立します。
贈与契約は口頭でも有効ですが、後のトラブルや税務上の証明のために、贈与契約書を作成することが強く推奨されます。
贈与契約が成立したら、法務局に対して所有権移転登記を申請します。
この際、贈与を原因とする旨を登記申請書に記載し、贈与契約書や印鑑証明書、固定資産評価証明書などの書類を添付します。
登記が完了すれば、土地の名義は正式に子へ移転します。
贈与の方法には、「暦年贈与」と「相続時精算課税制度」の2つのやり方があります。
暦年贈与
暦年贈与(れきねんぞうよ)は、毎年の基礎控除を利用して、少しずつ贈与を進めていく方法です。
贈与税には年間110万円の基礎控除があり、これを超える部分に贈与税がかかります。
つまり、毎年土地の持ち分を110万円以下の範囲で贈与していけば、贈与税の負担なく贈与を進めることができるのです。
ただし、このやり方では、10年かけても1100万円分の贈与が限界となります。
土地が高額な場合、かなり長期の時間をかけるか、基礎控除を超えた部分の贈与税を支払う必要があります。
相続時精算課税制度
相続時精算課税制度を選択すれば、累計2500万円までの特別控除を利用できます。
土地が2500万円以下であれば、まとめて贈与しても、贈与税はかかりません。
これは課税を先送りにする制度で、贈与税が課税されない分、相続時に相続財産に組み入れて相続税が課税されます。
この制度を一度選択すると、以後は通常の課税制度(暦年課税)には戻れません。
さらに、贈与による名義変更には、登録免許税(土地の評価額の2.0%)や不動産取得税(原則として評価額の3.0%)がかかります。
これらのコストは相続時に比べて高額になるため、事前に試算しておくことが重要です。
相続時精算課税制度とは、原則として60歳以上の父母または祖父母などから、18歳以上の子または孫などに対し、財産を贈与した場合において選択できる贈与税の制度です。
相続時精算課税の場合、毎年110万円の非課税枠(基礎控除)のほかに累計2500万円までの非課税枠(特別控除)があります。
土地を相続する方法
相続では、親が亡くなった場合に、法律の規定に基づいて遺産の所有権が相続人である子へ移転します。
親が死亡し相続が発生すると、相続人の間で遺産を分配します。
遺言書がある場合は基本的にはこれに従い、ない場合は相続人全員で遺産分割協議を行って、誰がどの財産を取得するかを決定します。
これにより、遺産である土地の所有権は、相続人である子に引き継がれます。
その後、子が法務局に対して相続を原因とする所有権移転登記を申請し、土地の名義を変更して手続きは完了です。
令和6年4月1日以降、相続登記は義務化されています。
相続の開始を知った日から3年以内に登記をしなければ、過料の制裁を受ける可能性があります。
相続が発生したら、速やかに手続きを進めることが求められます。
親から子への土地の名義変更の流れ
土地の名義を親から子へ変更する手続きは、生前贈与と相続のいずれを選択するかによって流れが異なります。
ここでは、それぞれの方法における具体的な手続きの流れを解説します。
生前贈与の場合
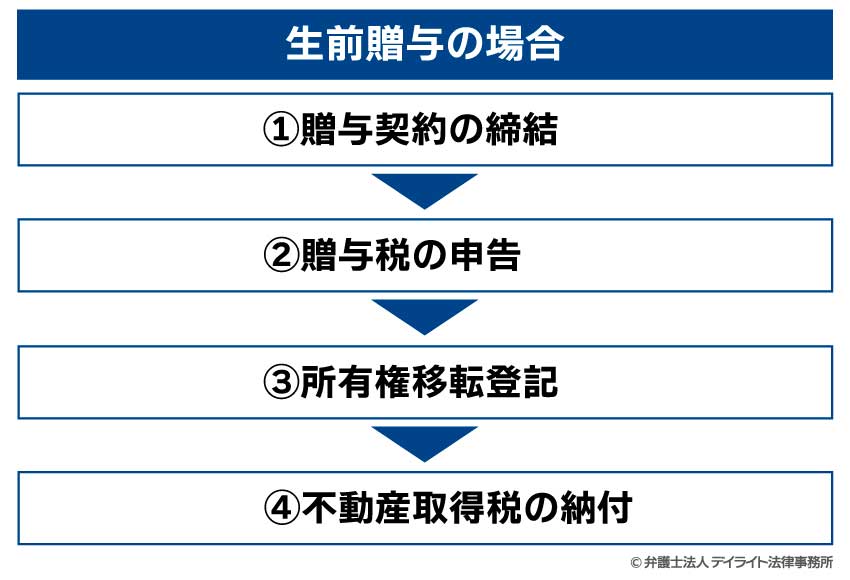
生前贈与による土地の名義変更は、次のような流れで進めます。
①贈与契約の締結
まず、親と子の間で贈与契約を締結します。
契約は、法的には口頭でも成立しますが、後日の証明や税務署への説明のために、贈与契約書を作成することが事実上不可欠です。
贈与契約書には、贈与者と受贈者の氏名、土地の所在地や地番、地目、地積などの情報、贈与の意思表示、契約日などを明記し、双方が署名・押印します。
②贈与税の申告
次に、贈与税の申告が必要かどうかを確認します。
贈与した土地の価額が年間110万円を超えるときは、贈与の翌年2月1日から3月15日までに贈与税の申告をしなければなりません。
これは、暦年課税でも相続時精算課税制度でも異なりません。
③所有権移転登記
贈与契約が成立し、贈与税の申告を済ませたら、法務局で所有権移転登記を申請します。
登記申請の際には、贈与契約書、贈与者の印鑑証明書、受贈者の住民票、土地の固定資産評価証明書、登記識別情報(権利証)などの書類を準備します。
登録免許税は、土地の評価額に2.0%を乗じた金額を現金または収入印紙で納付します。
登記申請後、法務局での審査を経て、通常1週間から2週間程度で登記が完了します。
登記完了後、登記識別情報通知書という書類が交付され、土地の名義が正式に子へ移転します。
④不動産取得税の納付
贈与による土地の取得には、不動産取得税が課税されます。
登記完了後、都道府県から納税通知書が送付されるため、期限までに納付する必要があります。
相続の場合
相続による土地の名義変更は、次のような流れで行います。
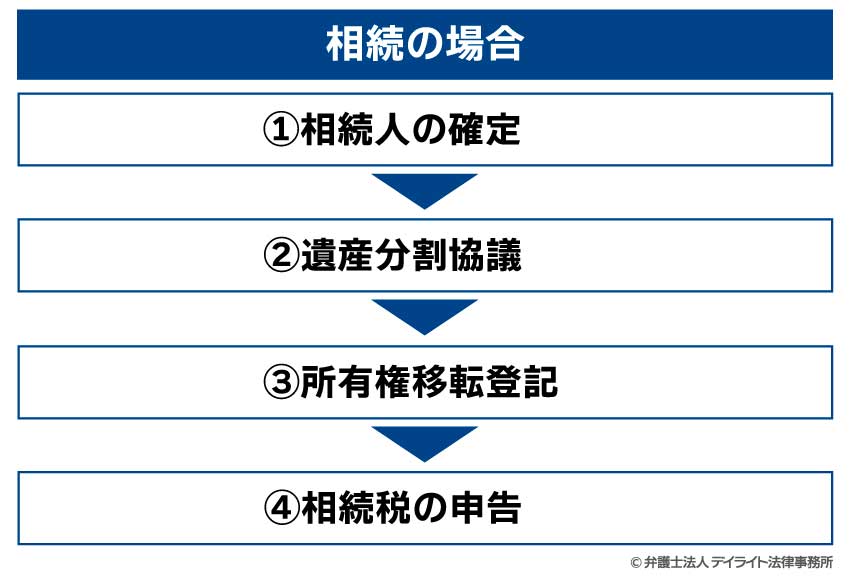
①相続人の確定
親が亡くなると、まず相続人を確定させるために、被相続人の出生から死亡までの戸籍謄本を取得します。
戸籍を確認することで、法定相続人が誰であるかが明らかになります。
②遺産分割協議
次に、遺言書があればそれに従い、なければ相続人全員で遺産分割協議を行い、誰がどの財産を取得するかを決定します。
協議がまとまったら、遺産分割協議書を作成し、相続人全員が署名・押印します。
③所有権移転登記
遺産分割協議書が完成したら、法務局で相続を原因とする所有権移転登記を申請します。
登記申請には、被相続人の出生から死亡までの戸籍謄本、相続人全員の戸籍謄本、遺産分割協議書、相続人全員の印鑑証明書、固定資産評価証明書などの書類が必要です。
登録免許税は、土地の評価額に0.4%を乗じた金額を納付します。
登記申請後、法務局での審査を経て、通常1週間から2週間程度で登記が完了します。
登記完了後、登記識別情報通知書が交付され、土地の名義が相続人へ移転します。
④相続税の申告
相続財産の総額が基礎控除額を超える場合には、相続税の申告が必要です。
相続税の申告期限は、相続の開始を知った日の翌日から10か月以内です。
土地の名義変更にかかる税金とは?
土地の名義を親から子へ変更する際には、さまざまな税金が発生します。
生前贈与と相続のどちらを選ぶかによって、課税される税金の種類や税率が大きく異なるため、事前に把握しておくことが重要です。
生前贈与する場合の税金
生前贈与によって土地を取得した場合、受贈者である子には、贈与税が課税される可能性があります。
贈与税は、財産を無償で贈与された場合に課される税金です。
贈与の方式には、暦年贈与と相続時精算課税制度の2種類があり、どちらを選択するかによって税額が変わります。
贈与税
贈与には、年間110万円の基礎控除があります。
暦年贈与では、基礎控除を超える贈与を受けた場合に、超えた部分に贈与税がかかります。
たとえば、3000万円の土地を贈与した場合、基礎控除を超えた2890万円に対して贈与税が課されます。
贈与税の税率は次のような累進課税になっており、贈与額が大きくなるほど税率も上昇します。
【一般税率】(特例税率以外の場合に適用)
| 課税価格(基礎控除後) | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | 0円 |
| 200万円超300万円以下 | 15% | 10万円 |
| 300万円超400万円以下 | 20% | 25万円 |
| 400万円超600万円以下 | 30% | 65万円 |
| 600万円超1000万円以下 | 40% | 125万円 |
| 1000万円超1500万円以下 | 45% | 175万円 |
| 1500万円超3000万円以下 | 50% | 250万円 |
| 3000万円超 | 55% | 400万円 |
【特例税率】(父母や祖父母などの直系尊属から、18歳以上の子や孫などへの贈与に適用)
| 課税価格(基礎控除後) | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | 0円 |
| 200万円超400万円以下 | 15% | 10万円 |
| 400万円超600万円以下 | 20% | 30万円 |
| 600万円超1000万円以下 | 30% | 90万円 |
| 1000万円超1500万円以下 | 40% | 190万円 |
| 1500万円超3000万円以下 | 45% | 265万円 |
| 3000万円超4500万円以下 | 50% | 415万円 |
| 4500万円超 | 55% | 640万円 |
参考:No.4408 贈与税の計算と税率(暦年課税)|国税庁
親から18歳以上の子への贈与であれば、上記の「特例税率」が適用されます。
たとえば、課税価格が2890万円なら、税率は45%、控除額は265万円となります。
この場合、次の計算式より1035万5000円という高額な税金がかかります。
2890万円 × 45% – 265万円(控除額)= 1035万5000円
相続時精算課税制度を選択した場合、年間110万円の基礎控除とは別に、累計2500万円までの特別控除があります。
たとえ単年度で110万円を超える贈与があったとしても、相続時精算課税制度を選択した人からの贈与が累計で2500万円を超えるまでは、贈与税がかかりません。
たとえば、3000万円の土地を贈与された場合、3000万円 – 110万円 – 2500万円 = 390万円が課税対象となります。
特別控除を超えた部分には、一律20%の贈与税が課税されます。
すなわち、贈与税は次の計算式より、78万円となります。
390万円 × 20% = 78万円
贈与税が非課税となった2500万円分については、将来の相続発生時に相続税が課税されます。
その他の税金
贈与による土地の取得には、不動産取得税が課税されます。
不動産取得税の税率は、原則として評価額の3.0%です。
宅地の場合には、評価額を2分の1に軽減する特例があります(現時点では、令和9年3月31日までの取得に適用)。
さらに、法務局で所有権移転登記を行う際には、登録免許税が課税されます。
贈与による登記の場合、登録免許税の税率は土地の評価額の2.0%です。
相続する場合の税金
相続税
相続によって土地を取得した場合、相続人には相続税が課税される可能性があります。
ただし、相続税には基礎控除があります。
相続財産の総額が、「3000万円 + 600万円 × 法定相続人の数」以下であれば、相続税はかかりません。
たとえば、法定相続人が3人の場合、基礎控除額は「3000万円 + 600万円 × 3 = 4800万円」となります。
相続財産の総額がこの金額以下であれば、相続税は発生しません。
相続財産が基礎控除を超える場合には、超えた部分に対して相続税が課税されます。
相続税の税率も累進課税で、課税価格が大きくなるほど税率が上昇します。
【相続税の速算表】
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1000万円以下 | 10% | 0円 |
| 1000万円超から3000万円以下 | 15% | 50万円 |
| 3000万円超から5000万円以下 | 20% | 200万円 |
| 5000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1700万円 |
| 2億円超から3億円以下 | 45% | 2700万円 |
| 3億円超から6億円以下 | 50% | 4200万円 |
| 6億円超 | 55% | 7200万円 |
なお、相続税には基礎控除以外にも各種の特例や控除があり、これらを活用することで税負担を軽減できる場合があります。
たとえば、配偶者が相続する場合には「配偶者の税額軽減」により、1億6000万円または法定相続分のいずれか多い金額まで相続税が非課税になります。
また、自宅の土地を相続する場合には「小規模宅地等の特例」により、一定の要件を満たせば評価額を最大80%減額することができます。
その他の税金
相続による土地の取得には、原則として不動産取得税は課税されません。
一方、法務局で相続を原因とする所有権移転登記を行う際には、登録免許税が課税されます。
相続による登記の場合、登録免許税の税率は土地の評価額の0.4%です。
贈与の場合の2.0%と比べると、5分の1の負担で済みます。
相続による土地の取得は、贈与に比べて税負担が軽くなる傾向があります。
土地の名義変更で節税する方法
土地の名義変更にかかる税負担を軽減するために、いくつかの節税策があります。
ここでは、生前贈与を利用する際に活用できる主な節税方法をご紹介します。
暦年贈与を活用する
暦年贈与は、毎年110万円の基礎控除を利用して、少しずつ財産を移転する方法です。
年間110万円以下の贈与であれば、贈与税はかからず、申告も不要です。
土地のように評価額が高い財産の場合、物理的に分筆するのではなく、土地の共有持分として数年に分けて移転する手法が有効です。
たとえば、評価額が2200万円の土地を10年かけて移転する場合、毎年110万円分(全体の20分の1)ずつ共有持分を贈与すれば、贈与税を一切払わずに名義を移転できます。
ただし、あらかじめ複数年にわたって贈与する計画が決まっていたと税務署に判断されると、初年度に一括で贈与があったとみなされ、贈与税が課税されるリスクがあります。
これを「定期贈与」といいます。
定期贈与とみなされないためには、毎年贈与契約書を作成し、贈与の都度、意思表示を行っていることを証明できるようにしておくことが重要です。
また、暦年贈与には「生前贈与加算」というルールがあります。
贈与者が亡くなる前の一定期間内に行われた贈与は、相続財産に加算されて相続税の対象となります。
したがって、節税効果を得るためには、早めに贈与を開始することが望ましいといえます。
相続時精算課税制度を活用する
相続時精算課税制度とは、60歳以上の父母または祖父母から、18歳以上の子または孫へ財産を贈与する際に選択できる制度です。
この制度を選択すると、累計2500万円までの特別控除が利用でき、この範囲内であれば贈与税はかかりません。
その分、相続時には相続税の対象となりますが、相続財産に加算されるのは、「贈与時の評価額」です。
つまり、値上がりしそうな土地の場合には、評価額を贈与時で固定できるというメリットがあるのです。
ただし、この制度を一度選択すると、以後その贈与者からの贈与については、暦年課税に戻ることができません。
暦年贈与とどちらで進めるのがよいか、事前に検討しておく必要があります。
夫婦間なら贈与税の配偶者控除(おしどり贈与)を活用する
贈与税の配偶者控除(おしどり贈与)とは、婚姻期間が20年以上の夫婦間で、居住用不動産またはその取得資金を贈与する場合に利用できる特例です。
この特例を利用すると、基礎控除110万円に加えて、最大2000万円まで贈与税が非課税になります。
つまり、合計で2110万円まで非課税で贈与できます。
たとえば、夫が所有する自宅の土地を妻へ贈与する場合、評価額が2110万円以下であれば、贈与税は一切かかりません。
評価額がこれを超える場合でも、超えた部分にのみ贈与税が課税されるため、税負担を大幅に軽減できます。
この特例を利用するためには、次のような要件を満たす必要があります。
- 婚姻期間が20年以上であること
- 贈与する財産が、配偶者が住むための居住用不動産(またはその取得資金)であること
- 贈与を受けた配偶者が、贈与のあった年の翌年3月15日までにその不動産に住み始め、その後も引き続き住み続ける見込みであること
この特例を利用する場合には、贈与税がゼロであっても、贈与を受けた年の翌年2月1日から3月15日までに、税務署へ申告しなければなりません。
おしどり贈与は、同じ配偶者からの贈与については一生に一度しか利用できません。
したがって、将来的に転居などの可能性がある場合には、どのタイミングでこの特例を使うかを慎重に検討する必要があります。
土地を生前贈与するときの注意点
土地を生前贈与する際には、税制上のメリットだけでなく、さまざまなリスクや注意点があります。
ここでは、生前贈与を実行する前に必ず確認しておくべきポイントを解説します。
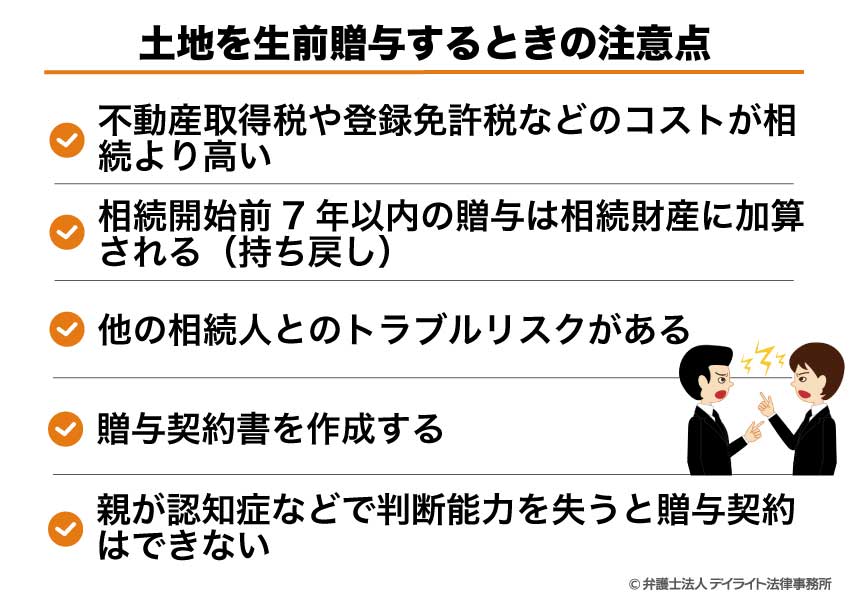
不動産取得税や登録免許税などのコストが相続より高い
生前贈与によって土地を取得する場合、相続に比べて税金関係のコストが大きくなる傾向があります。
特に、不動産取得税と登録免許税の負担は無視できません。
不動産取得税は、贈与によって不動産を取得した場合に課税される税金で、原則として評価額の3.0%がかかります。
宅地の場合には、評価額を2分の1に軽減する特例がありますが、それでも評価額が2000万円の土地であれば30万円の負担となります。
一方、相続による取得の場合には、不動産取得税は原則として課税されません。
登録免許税についても、贈与の場合は評価額の2.0%であるのに対し、相続の場合は0.4%です。
同じ評価額2000万円の土地であれば、贈与では40万円、相続では8万円となり、5倍の差が生じます。
したがって、贈与税がかからない範囲での贈与であっても、これらの負担を考慮すると、相続を待った方が経済的に有利な場合があります。
生前贈与を検討する際には、これらのコストも含めて総合的に試算することが重要です。
相続開始前7年以内の贈与は相続財産に加算される(持ち戻し)
暦年贈与を利用して節税を図る場合、注意しなければならないのが「生前贈与加算」というルールです。
これは、贈与者が亡くなる前の一定期間(※)内に行われた贈与について、相続財産に加算して相続税を計算するという制度です。
※贈与の時期に応じて3〜7年
たとえば、令和10年に贈与者が亡くなった場合、その7年前である令和3年以降の贈与が加算対象となります。
この間に毎年110万円ずつ贈与を受けていた場合、贈与税はかかりませんが、相続時には7年分の贈与が相続財産に加算され、相続税の課税対象となります。
したがって、節税効果を得るためには、できるだけ早い時期から計画的に贈与を開始することが望ましいといえます。
亡くなる直前の駆け込み贈与では、十分な節税効果を期待できないことがあります。
他の相続人とのトラブルリスクがある
特定の子だけに土地を生前贈与すると、他の相続人との間で不公平が生じ、将来的にトラブルに発展するリスクがあります。
特に注意すべきなのが、遺留分侵害額請求と特別受益の問題です。
遺留分(いりゅうぶん)とは、一定の相続人に法律上保障された最低限の相続分のことです。
遺留分を有するのは、配偶者、子、直系尊属(父母や祖父母のこと)です。
遺留分を侵害する贈与が行われた場合、遺留分権利者は、侵害された額の支払いを請求することができます。
たとえば、父親が長男だけに評価額3000万円の土地を生前贈与し、他に相続財産がほとんどないとします。
この状態で亡くなった場合、次男や三男は、長男に対して遺留分侵害額請求を行う可能性があります。
この場合、長男は他の兄弟に対して金銭を支払わなければならず、土地を売却せざるを得ない事態に陥ることもあります。
また、生前贈与は「特別受益(とくべつじゅえき)」として扱われることがあります。
特別受益とは、相続人の一部が被相続人から生前に受けた贈与のことです。
遺産分割の際にはこれを相続財産に持ち戻して計算します。
たとえば、長男が生前に土地の贈与を受けていた場合、遺産分割協議ではその土地も遺産の一部として扱い、長男の取り分からその分を差し引くことになります。
このようなトラブルを避けるためには、生前贈与を行う際に他の相続人への配慮を怠らず、必要に応じて遺言書を作成したり、家族間で十分に話し合ったりすることが重要です。
贈与契約書を作成する
贈与契約は口頭でも成立しますが、土地のような高額な財産を贈与する場合には、必ず贈与契約書を作成すべきです。
贈与契約書を作成する理由は、主に次の3つです。
まず、贈与の事実や時期を客観的に証明するためです。
税務署から贈与の事実について問い合わせがあった場合や、相続時に生前贈与加算の対象となるかを判断する際に、贈与契約書があればこれを証拠とすることができます。
口頭での贈与では、いつ、どのような内容の贈与が行われたのかを証明することが困難です。
次に、定期贈与とみなされるリスクを避けるためです。
複数年にわたって定期的に贈与を行う場合、あらかじめ計画されていたと判断されると、初年度に一括で贈与があったとみなされ、多額の贈与税が課税される可能性があります。
毎年贈与契約書を作成し、その都度独立した贈与であることを示すことで、このリスクを軽減できます。
最後に、後日の紛争を防止するためです。
贈与が行われたこと自体や、その内容について後日争いになることを防ぐため、書面で明確に記録しておくことが重要です。
親が認知症などで判断能力を失うと贈与契約はできない
贈与契約を含むすべての契約には、「意思能力」が必要です。
意思能力とは、自分の行為の結果を理解し、判断する能力のことです。
親が認知症などによって意思能力を失った場合、贈与契約を結ぶことはできません。
意思能力のない状態で結ばれた契約は無効となり、たとえ名義変更の登記をしたとしても、後に無効を主張されるリスクがあります。
親の判断能力が低下してから土地の名義を変更しようとしても、成年後見制度を利用しない限り、手続きを進めることはできません。
成年後見人は、本人の財産を保護する立場にあるため、本人に不利益となる贈与を行うことは原則として認められません。
したがって、成年後見制度を利用したとしても、生前贈与による節税は事実上困難になります。
認知症のリスクは、年齢とともに高まります。
生前贈与を検討している場合には、親が元気で判断能力がしっかりしているうちに、早めに手続きを進めることが重要です。
生前贈与と相続の比較|一覧表
上で解説した生前贈与と相続の税金、メリットや注意点を簡単にまとめると下表のようになります。
| 比較項目 | 生前贈与(暦年贈与) | 相続 |
|---|---|---|
| 税金の種類 | 贈与税 | 相続税 |
| 基礎控除 | 年間110万円 | 3000万円 + 600万円 × 相続人数 |
| 登録免許税 | 評価額の2.0% | 評価額の0.4%(安い!) |
| 不動産取得税 | かかる(原則3〜4%) | 原則かからない(0円) |
| メリット |
|
|
| 注意点 |
|
遺産分割で揉める可能性がある |
土地の生前贈与についての相談窓口
土地の生前贈与は、税制や法律、家族関係など、さまざまな要素が絡み合う複雑な問題です。
適切な判断をするためには、専門家のアドバイスを受けることが望ましいといえます。
相続全般については相続に強い弁護士
土地の生前贈与について、税金だけでなく、遺留分や特別受益、遺産分割といった法律問題も含めて総合的に相談したい場合には、相続に強い弁護士への相談が有効です。
弁護士は、法律の専門家として、贈与契約書の作成や遺言書の作成、他の相続人とのトラブルの予防や解決など、幅広い法律サービスを提供できます。
たとえば、特定の子だけに土地を贈与する場合に、他の相続人から遺留分侵害額請求をされるリスクがあるかどうかを判断し、リスクを回避するための対策を提案できます。
また、贈与と相続のどちらが有利かを判断する際には、税制だけでなく、家族の状況や将来の紛争リスクなども考慮する必要があります。
弁護士は、これらの要素を総合的に検討し、依頼者にとって最善の選択肢を提案できます。
相続に関する法律問題は複雑で、一般の方が独力で判断することは困難です。
後悔のない選択をするためにも、早めに弁護士に相談することをお勧めします。
相続問題を弁護士に相談するメリットについては、以下のページをご覧ください。
税金だけなら税理士
贈与税や相続税の計算、節税対策、税務申告など、税金に特化した相談をしたい場合には、税理士への相談が適しています。
税理士は、税務の専門家として、贈与税や相続税の正確な試算を行い、最も税負担が少ない方法を提案できます。
たとえば、暦年贈与と相続時精算課税制度のどちらを選択すべきか、どのタイミングで贈与を実行すべきか、特例を活用できるかどうかなど、具体的なアドバイスを受けられます。
また、贈与税や相続税の申告手続きを代行してもらうこともできます。
申告書の作成には専門的な知識が必要であり、誤りがあると加算税や延滞税が課される可能性があります。
税の専門家である税理士に依頼することで、安心して手続きを進められます。
ただし、税理士は法律問題については専門外であるため、遺留分や遺産分割といった法律的な問題については、弁護士と連携して対応することが望ましいといえます。
土地の生前贈与についてのQ&A
生前贈与を利用するメリットは何ですか?
 生前贈与のメリットは、親が元気なうちに確実に財産を移転でき、相続時の争いを減らせる点です。
また、暦年贈与や相続時精算課税制度を活用すれば、税負担を抑えながら計画的に財産を移すことができます。
相続財産を減らすことで、将来の相続税を軽減できる可能性もあります。
ただし、不動産取得税や登録免許税などのコストが相続より高くなる点には注意が必要です。
生前贈与の際、受贈者が住む義務はありますか?
通常の生前贈与では、受贈者が贈与を受けた土地に住む義務はありません。ただし、贈与税の配偶者控除(おしどり贈与)を利用する場合には、贈与を受けた配偶者が、贈与の翌年3月15日までにその不動産に住み始め、その後も引き続き住み続ける見込みであることが要件となります。
この要件を満たさない場合、特例の適用を受けられず、贈与税が課税される可能性があります。
まとめ
この記事では、土地の生前贈与について、相続との比較や名義変更の流れ、税金の種類や節税の方法、注意点、相談窓口などを解説しました。
記事の要点は、次のとおりです。
- 土地を生前贈与するか相続するかは、税負担や家族の状況を総合的に考慮して判断すべきである。
- 生前贈与には贈与税、不動産取得税、登録免許税がかかり、相続に比べてコストが高くなる傾向がある。
- 暦年贈与、相続時精算課税制度、配偶者控除などを活用することで、税負担を軽減できる。
法律問題や税務の相談は、相続に強い弁護士や税理士に早めに相談することが効果的です。
当事務所では、相続に注力する弁護士及び税理士からなる専門チームを構築しています。
相続対策チームは、相続に関する専門知識やノウハウを活用し、相続問題の解決に尽力しています。
遠方にお住まいの方でもお気軽に当事務所の専門サービスをご利用いただけるように、LINE、Zoomなどを活用したオンライン相談をご提供しております。
相続問題については、当事務所の相続弁護士までお気軽にご相談ください。
関連Q&A
記事はまだありません。