法定相続人が相続する場合、遺産が100万円から3600万円までであれば、相続税は0円です。
相続税を課されない場合は、税務署に相続税の申告をする必要もありません。
相続税には基礎控除(きそこうじょ)が設定されており、その金額の範囲であれば、遺産を相続しても相続税を支払う必要はありません。
この基礎控除額は、「3000万円 + 600万円 × 法定相続人の数」の式で計算した金額になります。
つまり、法定相続人が1人でもいれば、少なくとも3600万円の基礎控除が認められるのです。
そのため、法定相続人が相続する場合は、遺産が100万円から3600万円までの金額であれば、相続税を課されることはないのです。
今回の記事では、100万円から3600万円を相続した場合には相続税がかからない理由、現金100万円の相続で税金がかかるケース、100万円の相続で忘れてはいけない手続きなどについてご紹介していきます。
これと合わせて、遺産が少額の場合にも相続トラブルが起こること、少額の相続でのトラブルを防ぐための方法などについてもご紹介していきますので、ご関心がおありの方は、ぜひご一読ください。
100万円から3600万円の相続税はいくら?
相続財産が100万円から3600万円までは相続税は0円
法定相続人が相続する相続財産が100万円から3600万円までの場合、相続税は一律0円となります。
そのため、相続財産が100万円の場合も1000万円・2000万円・3000万円の場合も、相続税は等しく0円となります。
相続税が0円の場合は、税務署に相続税の申告をする必要もありません。
法定相続人がいない場合は3000万円まで
3600万円まで相続税がかからないのは、1人以上の法定相続人がいる場合です。
注意が必要なのは、おひとり様など法定相続人がいない方が亡くなった場合です。
法定相続人が1人もおられない方が亡くなり、遺産全額を法定相続人以外の人に遺贈(いぞう:遺言による贈与のこと)した場合、相続税が0円となるのは3000万円までになります。
その理由は、相続税の基礎控除の額が変わってくるためです。
詳しくは、後ほどご説明します。
3600万円まで相続税が無税となる仕組み
3600万円までの相続税が無税となるのは、相続税に基礎控除が設けられているからです。
相続税は、「遺産等の課税価格の合計額」(正味の遺産額:しょうみのいさんがく)から基礎控除の額を差し引いて残った残額(課税遺産総額:かぜいいさんそうがく)に対して課されます。
そのため、正味の遺産額が基礎控除の範囲内であれば、課税遺産総額は0円となり、相続税も0円となるのです。
正味の遺産額とは?
正味の遺産額には、次のものが含まれます。
- 相続した財産・遺産(不動産、現金、預貯金、株式等)
(*墓石・仏壇・祭具などや、国や地方公共団体・特定の公益法人等に寄付した財産などの非課税財産は除く) - みなし相続財産(生命保険金、死亡退職金など)
*「500万円 × 法定相続人の数」の金額までは非課税なので、この金額を超える部分のみ加算する。 - 相続時精算課税(そうぞくじせいさんかぜい)の適用を受けた贈与財産
(贈与税の対象とならず、相続時に課税される生前贈与のこと) - 生前贈与加算(せいぜんぞうよかさん)の対象となる贈与財産(生前贈与加算については後ほど解説します)
生前贈与、相続時精算課税については、以下のページをご覧ください。
上記の財産の合計額を計算したら、そこから次の金額を差し引きます。
- 葬儀費用
- 亡くなった方(被相続人)の債務額
こうして計算した額が、正味の遺産額となります。
基礎控除の計算式
基礎控除の金額は、以下の計算式で計算されます。
上の計算式より、法定相続人が1人でもいれば、基礎控除額は3600万円以上となります。
そのため、3600万円までの遺産を相続した場合、基礎控除を差し引いた額は0円となるので、財産を相続しても相続税を課されずに済むのです。
ただ、法定相続人が0人の場合は、基礎控除額は3000万円となります。
そのため、おひとり様など法定相続人となる親族がおられない方からの遺贈は、3000万円を超えると相続税の対象となります。
なお、法定相続人がいるのであれば、その人が相続放棄をしていても、基礎控除額の算定上は「法定相続人がいる」ものと扱われますので、基礎控除額は最低でも3600万円となります。
相続税の基礎控除額の早見表
法定相続人の人数に応じた基礎控除の額を表にすると、次のとおりです。
| 法定相続人の数 | 基礎控除の額 |
|---|---|
| 1人 | 3600万円 |
| 2人 | 4200万円 |
| 3人 | 4800万円 |
| 4人 | 5400万円 |
| 5人 | 6000万円 |
| 6人 | 6600万円 |
たとえば、法定相続人が配偶者と子3人の合計4人の場合は、遺産が5400万円までであれば、相続税は0円で済みます。
なお、養子が法定相続人となる場合は、基礎控除の計算上「法定相続人の人数」に含められる養子の数は、以下の人数までになります。
- 亡くなった方に実子がいる場合 養子のうち1人まで
- 亡くなった方に実子がいない場合 養子のうち2人まで
相続税の基礎控除については、以下のページで詳しく解説しています。
現金100万円の場合の相続税はいくら?
現金100万円のみを相続した場合、遺産の評価額は100万円なので、相続税は0円となります。
現金は、亡くなった方(被相続人:ひそうぞくにん)の死亡時の金額によって評価されます。
そのため、現金100万円を残して亡くなられたのであれば、そのままの金額である「100万円」として評価されるのです。
遺産の評価額が100万円の場合は相続税が発生しませんので、現金100万円だけを相続したのであれば、相続税は0円になります。
ただし、以上の説明は、現金100万円のみを被相続人の死後に相続し、それ以外には、贈与や相続によって引き継いだ財産も、生命保険金・死亡退職金等もないという場合のものです。
それ以外のケースでは、現金100万円を引き継いだことにより、相続税などの税金が課せられる場合があります。
次は、この点についてご説明していきます。
現金100万円の相続で税金がかかるケースとは?
他の遺産と合算して基礎控除を超える場合
現金100万円のほかにも遺産があり、合算すると基礎控除の額を超える場合には、相続税が発生します。
たとえば、次のようなケースが考えられます。
被相続人:亡A
法定相続人:長男Bのみ
①遺産の評価額
| 財産の種類 | 金額 |
|---|---|
| 不動産(自宅の土地・建物) | 3000万円相当 |
| 預貯金 | 400万円 |
| 株式 | 150万円相当 |
| 現金 | 100万円 |
| 合計 | 3650万円 |
②基礎控除額 3000万円 + 600万円 × 1人 = 3600万円
課税遺産総額(①―②)(*) 3650万円- 3600万円 = 50万円
*課税遺産総額(かぜいいさんそうがく)は、相続税の対象となる額。遺産の評価額から基礎控除額を差し引いて計算する。
上の例の場合、現金100万円と他の遺産(自宅の土地・建物、預貯金、株式)を合算すると3650万円となり、基礎控除の額(3600万円)を超えます。
基礎控除の額を超える遺産がある場合、相続税の課税対象となる課税遺産総額は、遺産の評価額から基礎控除額を引いて計算します。
そうして計算すると、上の例の課税遺産総額は50万円(3650万円 – 3600万円)となります。
この50万円に対し、相続税が課されることになります。
生前に贈与された100万円だった場合
年間110万円までは贈与税が課されない
現金100万円が、亡くなった方の生前に贈与されたものだった場合、贈与税の対象となる可能性があります。
ただ、贈与税にも基礎控除があります。
毎年1月1日から12月31日までの1年間で贈与を受けた額が110万円までであれば、基礎控除の範囲内とされ、贈与税は非課税となります。
そのため、その年に贈与を受けたのが現金100万円だけだったのであれば、贈与税は課税されません。
このような贈与税の課税方式を暦年課税(れきねんかぜい)といいます。
現金100万円のほかにも贈与を受けている場合は、合算して年110万円を超える部分については、贈与税が課される可能性があります。
暦年課税の基礎控除を利用した贈与(暦年贈与:れきねんぞうよ)については、以下のページをご覧ください。
相続開始前の一定期間内の贈与は相続財産に加算される
年110万円の範囲で贈与をしていた場合でも、税金が課される場合があります。
それは、相続開始前一定期間内(直近3〜7年)に贈与が行われた場合です。
この場合には、贈与された財産は、相続財産に加算され、相続税の対象となり得ることとされています(生前贈与加算)。
生前贈与加算の対象となる期間は、次のとおりです。
| 被相続人が亡くなった日(相続開始日) | 生前贈与加算の対象となる期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内(死亡日から遡って3年前の日から死亡日までの間) |
| 令和9年1月1日から令和12年12月31日まで | 令和6年1月1日から死亡日までの間 |
| 令和13年1月1日以降 | 相続開始前7年以内(死亡日から遡って7年前の日から死亡日までの間) |
参考:No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁
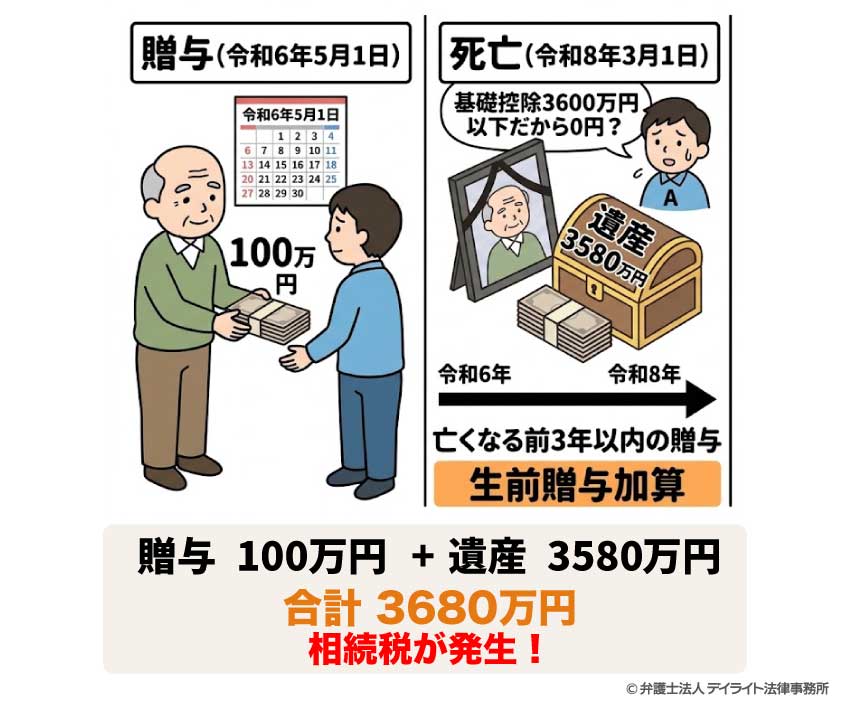
このように、令和8年現在では、被相続人が亡くなる前の3年間に行われた生前贈与は、生前贈与加算の対象となり、相続財産に加算されます。
Aは、父Bから、令和6年5月1日に100万円の贈与を受けた。
その後、Bは、令和8年3月1日に亡くなった(法定相続人はAのみ)。
Bの遺産は3580万円であり、当初Aは、「基礎控除の範囲内だから相続税は0円」と思った。
しかし、さらに調査したところ、令和6年5月1日に贈与された100万円は、被相続人Bが亡くなる前3年以内に行われた贈与であるため、生前贈与加算の対象となり、相続財産に加算されることがわかった。
この生前贈与加算を行うと、遺産の価額は合計3680万円(3580万円 + 100万円)となり、相続税が課税されることが判明し、Aは相続税の申告をすることとなった。
生前贈与加算など生前贈与と税金に関する問題については、以下のページもご覧ください。
定期贈与に注意!
現金100万円の贈与であっても、定期的にお金を渡すことをあらかじめ決めておく贈与契約(定期贈与:ていきぞうよ)に基づいて渡されたお金だと認定されると、贈与税を課税されてしまうおそれがあります。
父から長男に、1000万円贈与することとし、年100万円ずつを10年間にわたって渡すことになった。
定期贈与と認定されないためには、次のポイントなどに気を付ける必要があります。
- お金の受け渡しの都度、贈与契約書を作成する
- 毎年異なる時期に贈与を行う
- 毎年渡す金額を変更する
- 贈与の記録を残しておく(銀行振り込みにする、領収証を作成するなど)
- 毎年110万円を超える額を贈与し、贈与税の申告をする
定期贈与については、以下のページで詳しく解説しています。
相続時精算課税制度を利用している場合
相続時精算課税によって生前贈与を受けている場合、被相続人が亡くなったときに持っていた財産の額に相続時精算課税が適用された贈与財産の額が加算されます。
この加算された金額が相続税の基礎控除(少なくとも3600万円)の範囲を超える場合は、相続税がかかります。
多額の生命保険金・死亡退職金がある場合
生命保険金や死亡退職金は、みなし相続財産として、正味の遺産額に加算されます。
*生命保険金がみなし相続財産となるのは、亡くなった方が保険料を支払っており、受取人が相続人である場合です。
そのため、多額の生命保険金や死亡退職金がある場合には、被相続人が亡くなった時に持っていた遺産は現金100万円であったとしても、相続税が課税される場合があります。
ただし、生命保険金と死亡退職金には、それぞれ以下の非課税額が設定されています。
生命保険金 500万円 × 法定相続人の数
死亡退職金 500万円 × 法定相続人の数(死亡後3年以内に支給が確定したものに限る)
遺産に加算されるのは、上記の非課税額を超える金額のみになります。
生命保険金の額 2000万円
法定相続人の数 3人(配偶者、子2人)非課税額 500万円 × 3人 = 1500万円遺産に加算される額
2000万円 ― 1500万円 = 500万円
生命保険金・死亡退職金と相続税等については、以下のページで詳しく解説しています。
100万円の相続で忘れてはいけない必要な手続き
相続人全員での遺産分割協議
100万円など比較的少額の遺産の場合でも、法定相続人が複数いる場合は、相続人全員による遺産分割協議(いさんぶんかつきょうぎ。遺産分割に関する話し合い)が欠かせません。
「遺産といっても少ししかないから、長年連絡もない相続人にまでは知らせなくてよいだろう」などと考えて、一部の相続人だけで遺産分割を行ってしまうようなことをしてはいけません。
相続人全員での遺産分割協議を行わずに取り決めた遺産分割の合意は、法律上無効とされます。
そのため、遺産分割協議を相続人全員で行っていないと、「遺産分割は終わった」と思った後で「遺産分割のやり直し」を求められ、トラブルになってしまう危険があります。
所在が分からないなど連絡がとれない相続人がいる場合は、裁判所で不在者財産管理人を選任してもらってから遺産分割協議を行う必要があります。
連絡がとれない相続人がいる場合の対処法については、以下のページをご覧ください。
100万円の相続でも遺産分割協議書を作ろう
複数の相続人がいる場合は、遺産の額が100万円など比較的少額であっても、相続人同士の話し合い(遺産分割協議)の結果を書面にした遺産分割協議書(いさんぶんかつきょうぎしょ)を作ることを強くおすすめします。
遺産分割協議書は、契約書のようなもので、相続人同士でどのような合意ができたかを示す重要な証拠になります。
この遺産分割協議書を作っていないと、後になって、「そのような遺産の分け方には合意していない」などと言い出す相続人が現れ、親族間でトラブルになってしまうおそれがあります。
なお、不動産・預貯金・自動車などが遺産に含まれず、相続税も課税されないため、公的機関・金融機関などでの名義変更・相続税申告等の手続きが必要ない場合は、遺産分割協議書がなくとも、相続を進めることができてしまいます。
しかし、後日親族間でトラブルが起こることを避けるためにも、複数の相続人がいる場合は、遺産分割協議書を作っておくことを強くおすすめします。
とはいえ、「遺産といっても少ししかないのに、専門家に遺産分割協議書の作成を頼んだら、費用がかかってしまい、遺産がほとんど手もとに残らなくなってしまう・・・」とお思いの方もおられるかと思います。
そのような場合は、インターネット上で公開されているひな形などを用いて、ご自身で遺産分割協議書を作成することも可能です。
当事務所のサイトでも、ダウンロードできる遺産分割協議書のひな形をご用意しております。
個人情報等を入力する必要はなく、どなたでも無料でご利用いただけます。
ご関心がおありの方は、こちらからどうぞご自由にご活用ください。
ただ、ご自身で遺産分割協議書を作成した場合は、一度弁護士に相談し、適切な形式・内容となっているかを確認してもらうことを強くおすすめします。
遺産分割協議書が適切に作成されていないと、後から、他の相続人から、「この記載は、こういう意味だ」と、自分が思っていたものとは違う解釈を主張され、トラブルになってしまうこともあります。
遺産分割協議書をご自身で作成した場合は、他の相続人から署名押印をもらう前に一度弁護士に相談し、内容・形式を確認してもらうようにしましょう。
銀行口座の凍結解除と払い戻し手続き
100万円の遺産の中に預貯金が含まれる場合、口座の凍結解除と払い戻し手続きが必要になります。
銀行などの金融機関は、預貯金の名義人が亡くなったことがわかると、口座のお金を動かすことができないよう、凍結してしまいます。
口座の凍結は、預金残高がいくらであるかに関係なく行われます。
預金残高が100円であっても100万円であっても、預金名義人が亡くなったと知れば、銀行は口座を凍結します。
こうなると、基本的に、預貯金を相続する人を確定させて手続きを済ませるまで、口座のお金を払い戻してもらうことはできません。
口座のお金を払い戻してもらうには、次のような書類を揃えて、凍結解除・預金払い戻しの手続きを行うことが必要になります。
金融機関で求められる主な必要書類
口座の凍結解除・預金払い戻しの手続きを行うには、主に次の書類が必要になります。
- 亡くなった方(被相続人)の出生から死亡までの戸籍謄本
- 相続人全員の戸籍謄本
- 相続人全員の印鑑証明書
- 遺産分割協議書(相続人全員の実印を押印したもの)
- 遺言書
- 検認調書又は検認済み証書(公正証書遺言の場合と法務局の自筆証書遺言書保管制度を利用した場合は除く)
- 被相続人の戸籍謄本(死亡した事実が確認できるもの)
- 相続人又は遺言執行者の印鑑証明書
- 遺言執行者の選任審判書謄本(遺言執行者が選任されている場合)
これらの書類のほかにも、金融機関によってそれぞれ異なる書類が必要になる場合があります。
詳しくは、口座がある金融機関にお問い合わせください。
口座の凍結については、以下のページでも解説しています。
遺産分割前に払い戻しをうける方法
従来、口座の名義人が亡くなったことを金融機関に知られてしまうと、遺産分割協議で合意ができるまで、預金の払い戻しを受けることはできませんでした。
そのため、亡くなった方の口座のお金を生活費に充てていた家族が生活に困る、という事態も生じていました。
こうした状況を受けて、2018年の法改正により、預貯金の一部を遺産分割前に払い戻してもらえるようになりました。
遺産分割前の預貯金の払い戻し、その上限額などについては、以下のページをご覧ください。
少額の相続トラブルを防ぐ!弁護士に依頼するメリット
親族間の揉め事(争族)を未然に防ぐサポート
遺産が少額でも相続トラブルは起こる!
100万円から3600万円までの相続のように、遺産が比較的少額と思われる場合、「この程度の遺産で相続トラブルは起こらない」と思う方が少なからずおられます。
しかし、実は、遺産が比較的少額でも、相続トラブルは起こっています。
「令和6年 司法統計年報 3家事編」(最高裁判所事務総局)によると、遺産分割事件(うち認容・調停成立となったケース。「分割をしない」を除く。)の遺産の価額別の内訳は、以下のようになっています。
| 金額 | 件数 | 割合 |
|---|---|---|
| 1000万円以下 | 2810件 | 約35.6% |
| 5000万円以下 | 3354件 | 約42.4% |
| 1億円以下 | 943件 | 約11.9% |
| 5億円以下 | 542件 | 約6.9% |
| 5億円を超える | 49件 | 約0.6% |
| 算定不能・不詳 | 205件 | 約2.6% |
| 合計 | 7903件 |
出典:「令和6年 司法統計年報 3家事編」(最高裁判所事務総局)第52表
この結果をみると、遺産分割でトラブルになり、調停・訴訟などに至ったケースの約3件に1件(約35.6%)は、遺産の価額が1000万円以下となっていることがわかります。
5000万円以下まで広げれば、約78%となります。
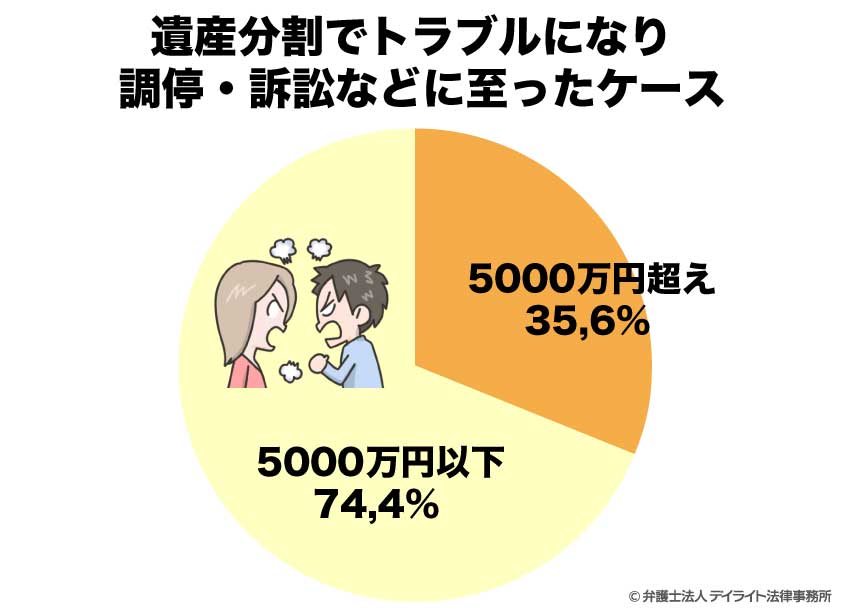
このように、相続トラブルは「遺産の額が多い家庭だけの問題」ではなく、遺産額が比較的少ない家庭でも勃発する可能性があるものとなっています。
弁護士を間に入れて感情的な対立を防止する
100万円など比較的少額の相続でのトラブルでは、金銭的な面だけではなく、感情的な面での対立が原因となることが少なくありません。
例
- 昔から仲が悪い兄弟同士がともに相続人となり、お互いに主張を譲らない
- 亡くなった方(被相続人)の介護などについて行き違いがあり、遺産分割の場でもトラブルになる
- 葬儀や遺産分割協議の際の言動がきっかけで、感情的な反発を招いてしまう
- 遺産などの調査の際のやり取りにより不信感を抱かれてしまう(遺産を隠しているのではないか等)
相続について話し合うのは身内の方が亡くなったばかりの時であり、相続人の方々は周囲の方の言動に傷つきやすくなっているため、感情的な対立が生じやすくなっています。
感情的な対立を防止し、スムーズに遺産分割を進めるためには、第三者である弁護士を入れ、法律上のルールに従って冷静に話を進めることが有効です。
相続問題に注力している弁護士に依頼すれば、遺産分割の際に相続人となった方がどのような点を気にするものか、どのように話を進めればトラブルになりにくいかを熟知している弁護士に、トラブルなく遺産分割協議を進められるようサポートしてもらえます。
面倒な戸籍収集や口座解約を丸投げできる
遺産分割協議を進める際には、被相続人が生まれてから亡くなるまでの全戸籍(除籍、改製原戸籍を含む)と相続人全員の戸籍を収集する必要があります。
現金以外にも遺産がある場合には、次のような書類を収集する必要もあります。
①不動産がある場合
- 所有不動産記録証明(被相続人の所有名義となっている不動産の一覧)
- 不動産登記事項証明書(不動産登記簿謄本)
- 固定資産税評価証明書 など
②預貯金がある場合
- 残高証明書
- 取引履歴
こうした書類を収集するには、法務局や金融機関、市役所等に平日の日中に足を運んだり、郵送で書類の送付を請求したりする手間がかかります。
さらに、遺産分割協議が済んだ後も、預貯金があれば、同じように、平日日中に金融機関で手続きをしたり、金融機関から書類を取り寄せた上で、戸籍などの必要書類を揃えて郵送したりする必要があります。
こうした書類の収集や各種手続きは、弁護士に相続について依頼をすれば、弁護士に全て任せることができます。
*お手元の資料等をご提供いただくなど、一定のご協力をお願いすることはあります。
「弁護士に頼むと多額の費用がかかるのでは・・・」などとご心配な場合は、市町村の法律相談や法律事務所が実施している無料法律相談を活用し、まずは一度弁護士に相談してみましょう。
弁護士に相談・依頼する場合の弁護士費用、無料の初回法律相談については、以下のページでご説明しています。
100万円の相続税についてのQ&A
相続でもらったお金は確定申告が必要ですか?
 相続でもらったお金については、原則として、確定申告は不要です。
相続税が発生する場合には相続税の申告は必要ですが、確定申告は、必要ありません。
ただし、相続した不動産を売却した場合や、相続した不動産から賃料収入を得た場合には、不動産の売却・賃貸によって得られた利益(所得)について確定申告が必要になります。
換価分割(かんかぶんかつ。相続した財産を売却し、得られた代金を分割する方法)を行った場合にも、利益が出ていれば、所得税が課されますので、確定申告が必要です。
また、死亡保険金を受け取った場合にも、保険料の負担者によっては、所得税・贈与税が発生し、確定申告が必要になります。
ほかにも、亡くなった方(被相続人)に未申告の所得があった場合には、相続人が被相続人の死亡を知った日の翌日から4カ月以内に、準確定申告をする必要があります。
準確定申告については、以下のページをご覧ください。
まとめ
今回の記事では、100万円から3600万円を法定相続人が相続した場合の相続税は0円であることについて解説しました。
遺産が比較的少額の場合、「相続税もかからないし、遺産分割も手軽に進められるだろう」と思うかもしれません。
しかし、実際には、遺産が少額であったとしても相続トラブルは起こり得ますし、遺産分割協議や銀行口座の凍結解除など様々な手続き等も必要になります。
相続トラブルを防止し、各種手続きにかかる時間や労力を減らすためには、早いうちに弁護士に相談・依頼することが大切です。
当事務所も、相続関連のケースを集中的に取り扱う相続対策チームを設け、比較的少額の遺産相続に関するものを含め、様々な相続でのお困りごとに対するサポートをご提供しております。
当事務所には税理士資格を有する弁護士も在籍しておりますので、相続税に関するお悩みにも、ワンストップで対応することが可能です。
オンラインや電話による全国からのご相談もお受けしております。
遺産分割協議書についてお悩みの場合は、ぜひ一度、お気軽に当事務所までご相談ください。