 婿養子とは、妻の両親との間で養子縁組をすること、又は、妻の両親との間で養子縁組をした婿(夫)のことをいいます。
婿養子の効果は、主に相続の場面で現れます。
通常であれば、婿(夫)は妻の親の財産を相続することはできません。
しかし、婿養子となると、妻の親の子(養子)として法定相続人となりますので、妻の親の財産を相続することができるようになります。
さらに、婿養子を迎えて法定相続人が増えることで、相続税が軽減される効果もあります(養子の人数には制限あり)。
一方で、婿養子には、婿が実親と養親両方の扶養義務を負うことになる、妻の兄弟姉妹などともめごとになりやすい、離婚時には離縁も必要となる、など、注意すべき点もあります。
今回の記事では、婿養子とは何か、婿養子と婿入りの違い、婿養子の相続(相続権の有無、相続割合、相続税への影響など)、婿養子のメリット・デメリット、婿養子に関する注意点などについて解説していきます。
婿養子とは?
婿養子の意味
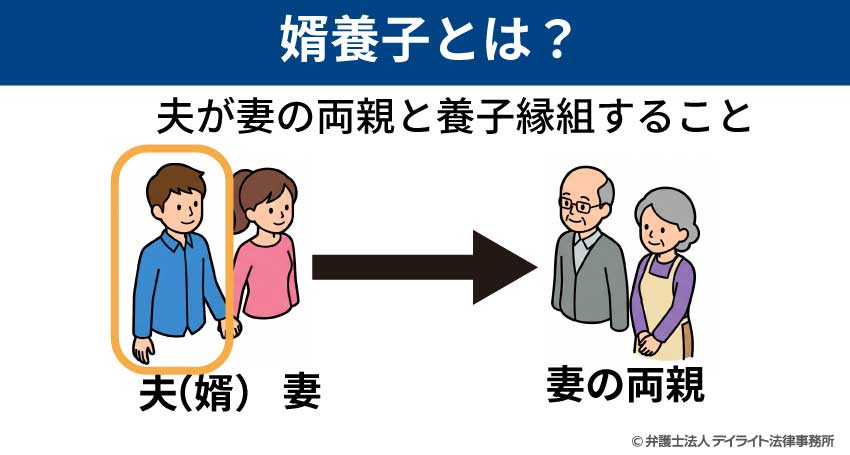
婿養子とは、夫(婿)が妻の両親(義両親)との間で養子縁組をすることです。
こうした養子縁組をした婿のことを指して、「婿養子」ということもあります。

婿養子になると、夫(婿)は、妻の姓を名乗ることになります。
養子縁組は、結婚と同時であっても、結婚より前又は後であってもかまいません。
婿養子となることによって、特に相続や相続税の点で大きな違いが生じてきます。
そのため、相続対策の一環として、婿養子が行なわれることがあります。
なお、婿養子の養子縁組は、通常、妻の両親(父母の両方)との間で行います。
片方の親としか養子縁組しないとなると、養子縁組をした側の親との親子関係しか発生せず、妻の父母両方との親子関係は生じないからです。
この記事でも、妻の父母両方と養子縁組をしたことを前提として解説します。
婿養子を相続関係図でわかりやすく解説
婿養子と妻側の親族との関係を図にすると、次のようになります。
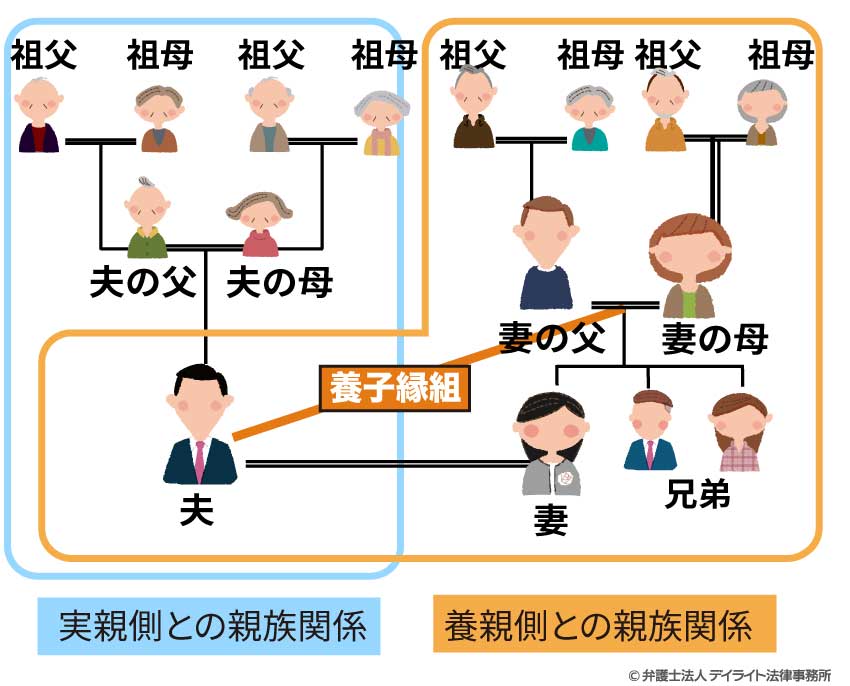
まず、夫(婿)が妻の親と養子縁組を結ぶ点が、婿養子での大切なところです。
そして、この養子縁組を結んだことにより、婿は、妻の両親(養親)だけでなく、以下のような「妻の両親の血族」との間でも、親族関係になります(民法727条)。
- 妻の両親の子(妻の兄弟姉妹)
- 妻の両親の親(妻の祖父母)
- 妻の両親の兄弟姉妹(妻のおじ・おば)
(縁組による親族関係の発生)
第七百二十七条 養子と養親及びその血族との間においては、養子縁組の日から、血族間におけるのと同一の親族関係を生ずる。
引用元:民法 | e-Gov 法令検索
一方で、婿養子になった後も、「夫(婿)」と「夫の実の親」の間の親子関係は、消滅することはありません。
そのため、婿養子になった後でも、夫(婿)は自分の親や兄弟姉妹の財産を相続することができますし、自分の親に対して扶養義務を負います。
なお、夫の実親側の親族(夫の親や兄弟姉妹)と妻の親(養親)側の親族(妻の親や兄弟姉妹)は、親族関係になることはありません。
あくまで、養子になる婿一人が、妻の親族の中に入ることになります。
婿養子と婿入りとの違い
婿養子と似たものに、「婿入り」があります。
婿入りは、夫婦の結婚後の姓を、夫(婿)のものではなく妻のものとするというものです。
この点で、婿養子と婿入りには通じるものがあります。
しかし、婿入りでは、妻の両親と夫(婿)の間での養子縁組は行いません。
そのため、婿養子と婿入りには次のような違いが出てきます。
必要な届出は何か
婿入りの場合は、届出は婚姻届を提出するだけで足ります。
一方、婿養子の場合は、婚姻届に加え、養子縁組届も提出する必要があります。
誰の同意が必要か
婿入りは、夫(婿)と妻の間で「結婚後の姓は妻のものとする」との合意ができれば行うことができます。
一方、婿養子の場合は、妻の親との養子縁組をする必要があるので、妻だけでなく、妻の親の同意も必要になります。
また、結婚後に養子縁組をする場合には、妻の同意も必要になります。
なお、婿養子になる場合でも、法律上、婿の親の同意は必要ありません。
相続関係・相続税に変化をもたらすか
婿養子の場合、妻の親と養子縁組を結び、「妻の親の子」になります。
そのため、夫(婿)自身が、子として、妻の親の法定相続人となります。
このことにより、相続税の算定の際に基礎控除額が増額され、相続税が減額されます(例外あり)。
相続税については、後ほど相続税の基礎控除額が増えるでくわしくご説明します。
一方、婿入りの場合、夫(婿)は、妻の親にとってはあくまで「娘の配偶者」ですので、夫(婿)が妻の親の法定相続人となることはありません。
また、婿入りがあっても、相続税の算定には影響はありません。
婿養子と婿入りの違いを表にまとめると、次のようになります。
| 項目 | 婿養子 | 婿入り |
|---|---|---|
| 同意が必要な人 | 夫(婿)、妻、妻の親 | 夫(婿)、妻 |
| 必要な届出 | 婚姻届・養子縁組届 | 婚姻届 |
| 相続関係・相続税への影響 | あり | なし |
婿養子に相続権はある?相続割合は?
上でもご説明したように、婿養子になると、夫(婿)は、「妻の親の子」となり、法定相続人になって相続権を得ます。
婿養子の相続割合は、実子と同じ割合になります。
計算式は、次のとおりです。
①亡くなった妻の親(「被相続人」といいます)に相続人となる配偶者がいる場合
婿養子の相続割合 = 1/2 ÷ 婿養子を含めた子の人数(他の養子を含む)
②被相続人に配偶者がいない場合
婿養子の相続割合 = 1 ÷ 婿養子を含めた子の人数(他の養子を含む)
具体例 妻に妹2人がいる場合⇒「妻の親の子」は婿養子を含めて4人(実子3人 + 養子1人)
①(被相続人に配偶者がいる場合)
婿養子の相続割合 = 1/2 ÷ 4 = 1/8
②(被相続人に配偶者がいない場合)
婿養子の相続割合 = 1 ÷ 4 = 1/4
婿養子が死亡したときの相続人は?
一般的な法定相続人の決まり方
一般的に、法定相続人は、次のように決まります。
| ①子がいる場合 | 子、代襲相続人(孫、ひ孫等) |
|---|---|
| ②子がいない場合 | 直系尊属(父母・祖父母等)
*親等の異なる者の間では、親等が近い者を先にする 例 1親等である父母のいずれかがいる場合、2親等である祖父母は相続人になれない |
| ③子も直系尊属もいない場合 | 兄弟姉妹、代襲相続人(甥姪) |
| ④常に法定相続人になる | 配偶者 |
法定相続人の決まり方については、以下のページもご参照ください。

婿養子が死亡したときの法定相続人は?
婿養子が死亡した場合も、上でご紹介したのと同様の順番で相続人が決まります。
ただ、婿養子に子がいない場合(②)と、子も直系尊属もいない場合(③)には、注意が必要になります。
それぞれについて解説します。
子がいない場合
婿養子に子がいない場合、直系尊属(父母、祖父母等)が法定相続人となります。
婿養子の場合、この「直系尊属」に当たる親族には、養親側の直系尊属だけでなく、実親側の直系尊属も含まれます。
そのため、次のように相続人が決まります。
- ① 実父母・養父母のいずれかが1人でもいる場合⇒実父母・養父母
- ② 実父母・養父母全員が法定相続人でなくなっている場合⇒実祖父母・養祖父母
- ③ 実祖父母・養祖父母全員が法定相続人でなくなっている場合⇒実曾祖父母・養曾祖父母
- ④ 実親側の直系尊属・養親側の直系尊属が一人もいない場合⇒兄弟姉妹
- このように、婿養子の場合、実の親との親子関係も断絶するわけではないので、実親側の直系尊属も法定相続人となります。
そして、法定相続人となる直系尊属の有無は、養親側と実親側の両方を合わせて考えることが必要になります。
そのため、実父母・養父母のうち一人でも残っていれば、実祖父母・養祖父母が法定相続人になることはありません。
また、実親側の直系尊属か養親側の直系尊属かのいずれかが1人でも残っていれば、兄弟姉妹が相続人になることもありません。
子・直系尊属ともにいない場合
婿養子に子も直系尊属(父母・祖父母等)もいない場合、婿養子の兄弟姉妹が法定相続人となります。
この「兄弟姉妹」も、直系尊属の場合と同様、養親側の兄弟姉妹(妻の兄弟姉妹)と実親側(実家)の兄弟姉妹の両方が含まれます。
養子縁組によって、「養子と養親及びその血族」の間に親族関係が生じる(民法727条)ため、婿は、養親側の兄弟姉妹と兄弟姉妹の関係になっているのです。
それに加え、実親側の兄弟姉妹との親族関係もなくなってはいませんので、実親側の兄弟姉妹も、婿の法定相続人となります。

婿養子の相続時のメリットとデメリット
婿養子の相続時のメリット
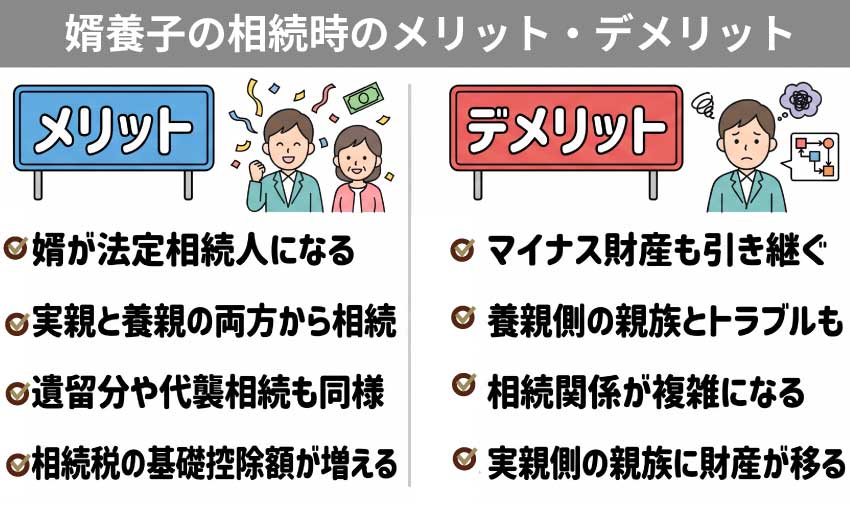
婿養子の相続時のメリットには、次のようなものがあります。
婿を法定相続人にすることができる
婿養子とすれば、娘の夫(婿)を法定相続人とすることができます。
これにより、婿に直接財産を相続させることができるようになります。
なお、婿養子にしなくとも、婿に遺贈によって財産を譲ることはできます。
ただ、法定相続人でない婿に遺贈によって財産を譲った場合、相続税額が2割加算されてしまいます。
これは、遺贈・相続のいずれであっても、財産を取得する者が亡くなった方(被相続人)の1親等の親族(父母、子)又は配偶者以外の場合には、原則として、相続税額の2割加算が行われるためです。

一方、婿を婿養子にしていれば、婿は養子(子)になるので、相続・遺贈のいずれの場合でも、この相続税の2割加算は行われません。
それに、後ほど相続税の基礎控除額が増えるでもご説明するとおり、婿養子を迎えることで、相続税の基礎控除額などを増やすことができ、相続税を減額することができます(養子の人数には制限あり)。
婿は実親側と養親側の両方から相続を受けられる
婿養子になっても実親側との親族関係は終了しませんので、婿養子は、実親側と養親側の両方の財産を相続することができます。
このように、婿養子になれば、相続の機会が2倍に増えることになります。
遺留分や代襲相続についても法定相続人と同様に扱われる
婿養子となれば、遺留分や代襲相続についても、実子と同様に扱われます。
そのため、妻の親が他の相続人などに多額の財産を遺贈した場合には、婿養子は、自らの遺留分を主張して、遺留分を侵害した金額を支払うよう請求することができます。
また、妻の親(養親)が妻の祖父母よりも先に死亡してしまった場合、婿養子が妻の親(養親)を代襲相続し、相続人となることができます。

相続税の基礎控除額が増える
婿養子をとると、相続税の基礎控除額が増額されます。
相続税は、相続財産の額から基礎控除額を差し引いた「課税遺産総額」に対して課されます。
上記の式にある「基礎控除額」は、以下の計算式で計算されます。
婿養子は、実子と同様に「法定相続人」になるので、上の計算式にある「法定相続人の数」に算入されます。
そのため、婿養子をとると、相続税の基礎控除額が増えることになります。
つまり、婿養子をとることで相続税の基礎控除額が増え、課税遺産総額を減額することができ、相続税の算定上有利になります。

さらに、生命保険金や死亡退職金の非課税限度額も、500万円 × 法定相続人の人数で計算するので、婿養子をとって法定相続人が増えることにより、非課税限度額が上がることになります。

【ワンポイント】相続税が有利になる養子の数には制限がある
相続税法上で「法定相続人の数」に算入される養子の数には、以下のように制限があります(相続税法15条2項)。
- 被相続人(亡くなった方)に実子がいる場合 養子1人まで
- 被相続人に実子がいない場合 養子2人まで
これ以上の数の養子をとっても、相続税法上では「法定相続人の数」には算入されず、基礎控除額や保険金・死亡退職金などの非課税限度額の計算に反映されません。
たとえば、娘2人の夫を2人とも婿養子にしたとしても、相続税の基礎控除額や保険金・死亡退職金の非課税限度額は1人分しか増えません。
なお、次の条件に当てはまる養子は、「みなし実子」とされて実子とみなされますので、養子としてカウントされません(相続税法15条3項)。
- 特別養子縁組をした養子
- 被相続人(亡くなった方)の配偶者の実子(連れ子)で、被相続人の養子となった者
- 被相続人との婚姻前に配偶者の特別養子縁組による養子となった者で、婚姻後にその被相続人の養子となった者(相続税法施行令3条の2)
- 実子又は養子の代襲相続権を有する者
そのため、これらの条件に当てはまる養子がいたところに、新たに婿養子をとった場合は、婿養子の分の基礎控除額等が増額されることになります。
なお、養子の人数に関する制限は、あくまで相続税に関するものです。
相続権に関しては、何人養子をとっていても、全ての養子が実子と同じ扱いとなり、法定相続人となります。
具体例 被相続人A(配偶者は死亡)に、実子が2人(B、C)、養子が2人(D、E)いた場合
- 法定相続人 B、C、D、Eの4人
- 法定相続分 B 4分の1 C 4分の1 D 4分の1 E 4分の1
相続税
-
- 相続税の基礎控除額3000万円 + 600万円 × 3人(*) = 4800万円
- 保険金の非課税限度額 500万円 × 3人(*) = 1500万円
- 死亡退職金の非課税限度額 500万円 × 3人(*) = 1500万円
*相続をする法定相続人は上記のとおり4人だが、実子がいるため、相続税法上は、養子は1人までしか「法定相続人の数」に算入されない。
婿養子の相続時のデメリット
マイナスの財産も引き継いでしまう
婿養子となると、実子と同様に相続人となるので、亡くなった妻の親や兄弟(被相続人)にマイナスの財産(負債、ローン、損害賠償責任等)がある場合には、それらも引き継いでしまうことになります。
妻の親などが亡くなって相続人となったときは、相続財産にマイナスの財産がないかをよく調査することが大切です。
調査の結果、マイナスの財産の方がプラスの財産(不動産、預貯金、株式など)よりも多いようであれば、相続放棄や限定承認の手続きを検討していきましょう。
あわせて読みたい
遺産とは?遺産の注意点と対処法を完全ガイド
養親側の親族とトラブルになる可能性がある
婿養子を行おうとすると、妻の親族との間でトラブルになることがあります。
これは、妻の親族(特に妻の兄弟姉妹)からすると、婿養子が入ることで、自分たちの相続分が減ってしまうことが原因です。
妻の父親が亡くなった場合を例に見てみましょう。
| 妻の母と実子2人(姉(妻)と妹)が相続人となる場合 |
|---|
| 遺産 1億2000万円
法定相続分 妻の母 1/2→6000万円 姉(妻) 1/2×1/2=1/4→3000万円 妹 1/2×1/2=1/4→3000万円 |

| 妻の母と実子2人と婿養子(姉の夫)が相続人となる場合 |
|---|
| 遺産 1億2000万円
法定相続分 妻の母 1/2→6000万円 姉(妻) 1/2×1/3=1/6→2000万円 妹 1/2×1/3=1/6→2000万円 婿 1/2×1/3=1/6→2000万円 |
このように、婿養子が入ると、妻の兄弟姉妹の相続分が減額されてしまいます。
そのため、妻の兄弟姉妹などの親族から、婿養子に反対されることがあるのです。
こうした親族間のトラブルは、日ごろの親戚づきあいや、実際に相続が発生した時の話合いにも影響する可能性があります。
親族間の人間関係や相続を円滑に進めるためにも、婿養子を行う場合は、事前に、妻の兄弟姉妹などとよく話し合っておきましょう。
相続関係が複雑になる可能性がある
婿養子が亡くなった場合、相続関係が複雑になる可能性があります。
子どもができないうちに婿が亡くなった場合、婿の実家の親族と養親側の親族がともに婿の法定相続人となります。
例 婿の実父母と妻の父母(養父母)、婿の実の兄弟と養親側の兄弟(妻の兄弟)など
そうなると、人間関係が薄い者同士で遺産分割協議を行わなければならなくなりますので、話合いがこじれる危険性が高くなります。
それに、相続人の数も増えますので、連絡がとれない者、海外にいる者などが含まれるリスクが増え、遺産分割が難航するおそれが高まります。
婿の実親側の親族に財産が移るおそれがある
婿に子ができなかった場合、婿の死後は、婿の実親側の親族(父母、兄弟姉妹等)も婿の法定相続人となります。
そうなると、婿が相続した養父母(妻の両親)の財産が、婿の実親側の親族に相続されることになる可能性があります。
そうした事態を避けたいのであれば、婿が後継者を決めて養子縁組をすることや、遺言を活用することを検討する必要があります。
その他婿養子メリットとデメリット
婿養子のメリット
後継ぎであることを周囲に明確に示せる
婿養子として養子縁組を結ぶと、周囲にも、婿が後継ぎとなることを明確に示すことができます。
嫁姑問題が起こりにくくなる
夫が婿養子に入ると、「妻が夫の実家に嫁入りする」という形ではなくなり、妻が「嫁」という立場に立たされなくなるので、嫁姑問題が起こりにくくなります。
もちろん、嫁姑問題が起こる可能性がゼロになるわけではありませんが、婿養子にならない場合よりは、トラブルが起こりにくくなると考えられます。
婿養子のデメリット
養親・実親両方の扶養義務を負う
婿養子になると、婿は、養親と実親の両方に対して扶養義務を負うことになります。
そのため、どちらの両親も生活の支援が必要だとなると、両者への仕送りや援助で経済的・時間的に苦しくなってしまうおそれがあります。
夫が姓を変更することが必要
婿養子になる場合、夫(婿)が姓を変更する必要があります。
姓の変更をすると、それに伴って数多くの書類を作成したり、手続きをしたりする必要が生じ、大変手間がかかります。
また、職場で新しい姓を使うか旧姓を使うかについても、相談が必要になります。
離婚の際には離縁も必要になる
養子縁組と婚姻関係はそれぞれ別の関係になりますので、離婚する時には、別途、養子縁組の解消(離縁)も行う必要があります。
つまり、離婚したからといって、自動的に養子縁組も解消できる(離縁できる)わけではないのです。
しかも、離縁をするには、離婚とは別に、離縁をすることについて婿と養親の間で合意をする必要がありますので、場合によっては、離婚はできても離縁が難航するという可能性もあります。
どうしても合意ができない場合には、裁判をして離縁を認めてもらうことも必要になります。

妻との死別後も養親子関係は続く
妻が亡くなった後も、養子縁組を解消(離縁)しなければ、養親子関係は続きます。
養親子関係を解消するには、養親と養子が話し合って(話し合いでは決着しない場合は裁判で)、養親子関係を解消する(離縁する)必要があります。
婿養子の相続についての注意点
相続税が軽減される養子の人数には限度がある
婿養子をとると、相続税の基礎控除額、生命保険金・死亡退職金の非課税限度額が増額するため、相続税を減額することができます。
ただ、既にご説明したとおり、相続税の基礎控除額、生命保険金等の非課税限度額の増額の対象となる養子の人数には、以下の制限があります。
- 被相続人に実子がいる場合 養子1人まで
- 被相続人に実子がいない場合 養子2人まで
そのため、既に養子がいる、又は他の養子をとる予定があるという場合には、注意が必要です。
なお、「養子」の人数には、特別養子縁組をした養子、被相続人の配偶者の実子(連れ子)被相続人の養子となった者など(「みなし実子」)は含みません。
詳しくは、【ワンポイント】相続税が有利になる養子の数には制限があるをご確認ください。
妻側の親族とよく話し合っておく
婿養子を迎えると、相続分が減ってしまう妻側の親族が不満を抱く可能性があります。
婿養子をとる際は、影響を受ける親族とよく話し合い、納得してもらうことが大切です。
婿養子の関係を解消するには離縁が必要
婿養子との関係を解消するには、婿と妻の婚姻関係の解消(離婚、死別)とは別に、養子縁組の解消(離縁)が必要になります。
しかも、離縁を成立させるには、養子と養親の合意又は裁判所の判決が必要であり、養親側又は養子側の一方的な都合で離縁できるわけではありません。
このように、婿養子と妻の親族との縁を切るためには余分な手続きが必要になりますので、慎重に考えて決めることが必要です。
婿の実親側の親族に財産が相続されるおそれがある
婿に子ができなかった場合、婿の死後、婿の実親側の親族に、婿が妻の親(養親)から相続した財産が相続されるおそれがあります。
これを防ぎたいのであれば、婿が養子をとる、遺言を活用するなどの対策が必要です。

婿養子についてのQ&A
マスオさんは婿養子ではない?
 マスオさんは、婿養子ではありません。
マスオさんは、妻であるサザエさんの両親と同居していますが、姓は夫であるマスオさんのもの(フグ田)となっておりますので、婿入りもしていませんし婿養子にもなっていません。
婿入りすると実家の相続はどうなるの?
婿入りは、単に結婚後の姓を妻のものにするだけのものですので、夫(婿)とその実家の関係に変化はありません。そのため、婿入りした場合でも、夫(婿)は自分の実家の相続をすることができます。
なお、婿養子になった場合でも、夫と実家の親族関係が消滅するわけではありませんので、夫は実家の相続をすることができます。
まとめ
今回の記事では、婿養子について解説しました。
婿養子を迎えれば、婿への相続を円滑に進め、相続税対策も行うことができます。
しかし、婚姻とは別に養子縁組も行うため、関係の解消が難しくなる、妻の兄弟姉妹などの親族との間でトラブルになりやすくなる、といった問題も生じます。
婿養子を行う際には、婿と妻の両親の間でよく話し合うことはもちろん、妻側の親族ともトラブルにならないよう、事前にしっかりと協議することが大切です。
婿養子について不安なことや疑問がある場合には、事前に弁護士や税理士に相談し、アドバイスを受けることをおすすめします。
当事務所でも、相続問題を集中的に取り扱う相続対策チームを設け、婿養子をはじめとした親族・相続に関するお悩みへのアドバイスをご提供しております。
税理士資格をもつ弁護士も在籍しておりますので、婿養子と相続税の問題につきましても、ワンストップで対応することが可能です。
電話・オンラインによる全国からのご相談にも対応しております。
婿養子に関するお悩みについては、ぜひ一度、当事務所まで、お気軽にご相談ください。