みなし相続財産とは、死亡した人の財産(遺産)ではないものの、税法上は相続財産と同様に扱われる財産のことです。
代表的なものとしては、生命保険金や死亡退職金が挙げられます。
みなし相続財産には通常の相続財産とは異なる性質があり、相続手続きや相続税の計算において独自の取り扱いがなされます。
このため、みなし相続財産の制度を理解しておくことは、相続税の申告を正確に行う上で重要になります。
この記事では、みなし相続財産について、その意味や具体例、非課税枠、遺産分割や遺留分との関係などを、弁護士が解説します。
みなし相続財産とは?
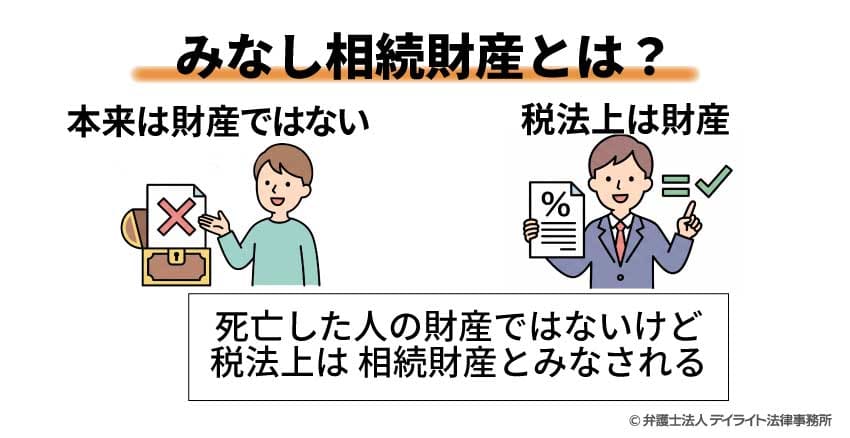
みなし相続財産とは、死亡した人(被相続人)の財産(遺産)ではないものの、税法上は相続財産と同様に扱われる財産のことです。
みなし相続財産の基本的な意味や、通常の相続財産との違い、そして法的な根拠や制度の趣旨について、まずは見てみましょう。
みなし相続財産の意味
みなし相続財産は、それ自体は相続財産ではないにもかかわらず、税務上相続税の課税対象となる財産(相続財産とみなされる財産)のことです。
典型的には、生命保険金や死亡退職金など、被相続人の死亡を原因として相続人が取得する財産が、これに当たります。
生命保険金は、保険契約に基づいて受取人が取得する権利です。
また、死亡退職金は労働契約や就業規則に基づいて、遺族が取得する権利です。
これらの権利は、被相続人の死亡によって遺族が受け取ることになる点で、相続に似た経済効果があります。
そのため、相続税の場面においては、相続財産とみなして課税する、という扱いになっています。
これは、あくまで相続税の計算上の話であり、相続財産そのものになるわけではありません。
また、後述のとおり、相続税の課税には条件や軽減規定もあり、他の遺産と完全に同列に扱われるわけでもありません。
みなし相続財産と相続財産との違い
みなし相続財産は、あくまで相続税を課税する上で相続財産としてみなされるものであり、相続財産とは異なります。
遺産か否かの違い
「相続財産」は、被相続人が死亡時点で所有していた財産(遺産)であり、相続が開始すると、相続人がこれを取得します。
たとえば、被相続人が所有していた不動産や預貯金、株式などが該当します。
一方、みなし相続財産は、先述の生命保険金や死亡退職金などが該当するものです。
被相続人の死亡が受け取りのきっかけにはなるものの、遺族などが直接権利を持つものです。
これは、被相続人の財産を承継しているわけではありません。
遺産分割協議の対象にはならず、受取人が単独で保険会社や勤務先に請求して受け取ることができます。
課税上の取り扱いの違い
通常の相続財産については、その全額が相続税の課税対象となります。
たとえば、被相続人が所有していた預貯金や不動産などは、その評価額がそのまま相続税の計算に含まれることになります。
一方、みなし相続財産については、相続財産とみなされて相続税の課税対象となる点では同じですが、特別な配慮がなされています。
具体的には、生命保険金や死亡退職金については、遺族の生活保障という重要な性質があることから、一定の「非課税枠」が設けられているのです。
この非課税枠により、一定額までは相続税が課税されないという優遇措置が適用されます。
このように、通常の相続財産は全額が課税対象となるのに対し、みなし相続財産には非課税枠という軽減措置があるという点で、課税上の取り扱いが異なっています。
遺留分算定の対象になるか
遺留分の算定においても、両者の扱いは異なります。
遺留分とは、一定の相続人に法律上保障された最低限の相続分のことです。
たとえば、遺言によって特定の相続人に全財産を相続させるといった極端な指定がなされた場合でも、他の相続人は遺留分に相当する金額を請求することができます。
これにより、相続人間の最低限の公平性が保たれる仕組みとなっています。
通常の相続財産は、遺留分算定の基礎となる財産に含まれます。
つまり、被相続人が所有していた不動産や預貯金などは、遺留分を計算する際の基礎財産として考慮されることになります。
一方、みなし相続財産については、原則として遺留分算定の基礎財産には含まれません。
生命保険金や死亡退職金は、受取人固有の権利として扱われるため、民法上の相続財産ではなく、遺留分の計算対象にはならないのが原則です。
ただし、例外的に、生命保険金の受取人指定が著しく不公平で、遺留分制度の趣旨を損なうような特段の事情がある場合には、遺留分侵害として考慮される可能性があります。
このように、通常の相続財産は遺留分算定の基礎に含まれるのに対し、みなし相続財産は原則として含まれないという違いがあります。
特別受益の対象となるか
特別受益の扱いについても、両者には違いがあります。
特別受益とは、相続人が被相続人から生前に受けた贈与や遺贈(いぞう:遺言によって財産を贈ること)などの利益のことです。
たとえば、ある相続人が生前に多額の贈与を受けていた場合、遺産についても他の相続人と同じように受け取ると、不公平になってしまいます。
そこで、生前の贈与分を特別受益として相続財産に持ち戻して計算することで、相続人間の不公平を調整するのです。
通常の相続財産については、遺贈や生前贈与として受け取った場合、特別受益として扱われることがあります。
これにより、相続分の計算において、その受益分が考慮されることになります。
一方、みなし相続財産については、原則として特別受益の対象にはなりません。
生命保険金や死亡退職金は、受取人固有の権利として扱われるため、特別受益の持ち戻しの対象とはならないのが原則です。
ただし、遺留分の場合と同様に、例外的な扱いがなされる可能性があります。
生命保険金の受取人指定が著しく不公平で、相続人間の公平を著しく害するような特段の事情がある場合には、特別受益に準じて扱われることがあります。
このように、通常の相続財産は特別受益の対象となり得るのに対し、みなし相続財産は原則として対象外という違いがあります。
| 通常の相続財産 | みなし相続財産 | |
|---|---|---|
| 定義 | 被相続人が所有していた財産 | 被相続人の死亡を原因として発生する財産 |
| 民法上の扱い | 相続財産に該当する | 相続財産に該当しない |
| 相続税法上の扱い | 相続財産として課税される | 相続財産とみなして課税される |
| 具体例 | 不動産、預貯金、株式など | 生命保険金、死亡退職金など |
| 非課税枠 | なし | 500万円 × 法定相続人の数 |
| 遺産分割の対象 | 対象となる | 原則として対象外(受取人固有の権利) |
| 遺留分算定の基礎 | 含まれる | 原則として含まれない |
| 特別受益の対象 | 対象となり得る | 原則として対象外 |
みなし相続財産の法的な根拠
みなし相続財産は、相続税法に法的根拠があります。
相続税法では、被相続人の死亡によって支払われる生命保険金や損害保険金のうち、被相続人が保険料を負担していたものについて、相続財産とみなして課税するとされています(3条1項1号)。
また、被相続人の死亡によって支払われる退職手当金等の給与で、被相続人の死亡後3年以内に支給が確定したものについて、相続財産とみなすことが定められています(同項2号)。
これらの規定により、民法上は相続財産に該当しない財産であっても、相続税の計算上は相続財産として扱われることになります。
これらのみなし相続財産には、一定の非課税枠が設けられています(相続税法12条1項5号、6号)。
具体的には、500万円に法定相続人の数を乗じた金額までは、相続税が課税されないこととされています。
この非課税枠は、遺族の生活保障という観点から設けられた制度です。
このように、みなし相続財産については相続税法に根拠規定があり、その範囲や課税方法、非課税枠などが定められています。
みなし相続財産の制度が存在する理由
みなし相続財産の制度が存在する理由は、課税の公平性を確保するためです。
たとえば、被相続人自身が保険料を負担する場合、実質的には、被相続人の財産がその死亡によって相続人に移転したと見ることができます。
つまり、いったん生命保険金の形を経由してはいるものの、相続と同一視できるような状況といえるのです。
そこで、保険料を支払わず、そのまま現金で相続した場合とのバランスを取るために、被相続人が保険料を支払った生命保険金を、相続財産とみなして課税するのです。
死亡退職金についても、生前の労働に対する対価ということができます。
仮に死亡前に通常の退職金として受け取っていれば、相続財産として課税されたはずのものです。
そのため、被相続人の財産を相続したものとみなして、相続税の課税対象とされているのです。
これが、みなし相続財産の制度が存在する理由です。
ただし、生命保険金や死亡退職金は、遺族の生活保障という重要な機能を持っています。
被相続人の死亡後の生活資金として受け取る保険金や退職金の全額に相続税を課税すると、遺族の生活を圧迫する可能性があります。
そこで、生命保険金と死亡退職金については、一定の非課税枠を設けることで、遺族の生活保障と課税の公平性のバランスが図られています。
このように、みなし相続財産の制度は、相続税の租税回避を防ぎ、課税の公平性を確保しつつ、遺族の生活保障にも配慮した制度として設計されています。
みなし相続財産の具体例とその非課税枠
みなし相続財産にはいくつかの種類がありますが、その中でも特に重要なものは、生命保険金と死亡退職金です。
これらは、被相続人の死亡によって遺族が受け取る点に着目して、税務上相続財産とみなされます。
ここでは、みなし相続財産の具体例として、生命保険金、死亡退職金、弔慰金、定期金に関する権利について、それぞれの内容と非課税枠について解説します。
生命保険金
生命保険金は、みなし相続財産の代表例です。
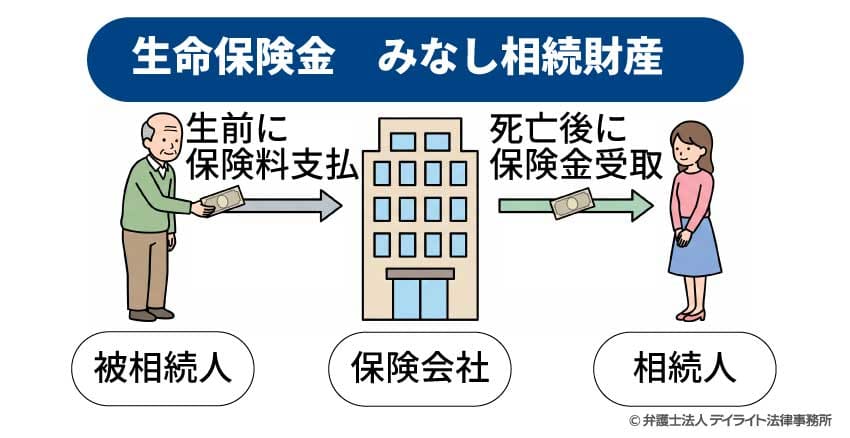
被相続人が生前に生命保険契約を締結し、保険料を負担していた場合、被相続人の死亡によって保険金が支払われます。
この保険金が、相続人を受取人として指定されていた場合、その保険金はみなし相続財産として相続税の課税対象となります。
ただし、すべての生命保険金がみなし相続財産になるわけではありません。
みなし相続財産となるのは、被相続人が保険料を負担していた場合に限られます。
保険料を被相続人が負担していた場合は、受け取った保険金はみなし相続財産となります。
一方、保険料を受取人自身が負担していた場合は、同じ保険金であっても、みなし相続財産にはなりません。
この場合は、「被相続人から相続人への資産の移転」という構図ではないからです。
非課税枠
生命保険金はみなし相続財産ですが、必ずしもその全額に課税されるわけではありません。
遺族の生活保障の観点から、一定の非課税枠が設けられています。
具体的には、「500万円 × 法定相続人の数」という計算式で算出される金額までは、相続税が課税されません。
具体例
たとえば、法定相続人が配偶者と子ども2人の合計3人である場合、500万円 × 3人 = 1500万円までの生命保険金は、非課税となります。
非課税枠を超えた部分については、相続税の課税対象となります。
非課税枠が適用されるのは、相続人が受け取った生命保険金に限られます。
死亡退職金
死亡退職金は、被相続人が在職中に死亡した場合に、勤務先から遺族に支払われる退職金のことです。
被相続人の死亡後3年以内に支給が確定したものが、みなし相続財産として相続税の課税対象となります。
死亡退職金は、被相続人が生前に労働によって得る権利を積み重ねてきたものであり、被相続人の死亡によって遺族が受け取ることになります。
法律的には、労働契約や就業規則、退職金規程などに基づいて、遺族が固有の権利として取得するものとされています。
したがって、民法上は相続財産には該当せず、遺産分割協議の対象にはなりません。
しかし、被相続人の死亡を原因として遺族が経済的利益を得ているという点で、相続税法上は相続財産とみなして課税されます。
死亡退職金の受取人は、通常、労働基準法や就業規則によって定められています。
具体例
たとえば、配偶者、子、父母、孫、兄弟姉妹のような順序で受取人が決定されます。
非課税枠
死亡退職金についても、生命保険金と同様に一定の非課税枠が設けられています。
計算式は生命保険金と同じで、「500万円 × 法定相続人の数」です。
具体例
たとえば、法定相続人が3人いる場合、500万円 × 3人 = 1500万円までの死亡退職金は非課税となります。
この非課税枠は、生命保険金の非課税枠とは別に計算されます。
つまり、生命保険金と死亡退職金で、それぞれ1500万円ずつの非課税枠があるということです。
ただし、死亡退職金の非課税枠が適用されるのは、相続人が受け取った死亡退職金に限られます。
相続人以外の人が受け取った死亡退職金には、非課税枠の適用はありません。
弔慰金(花輪代など)
弔慰金とは、被相続人の死亡に際して、勤務先や取引先などから遺族に支払われる金銭のことです。
花輪代や香典なども、広い意味では弔慰金に含まれます。
弔慰金は、遺族の悲しみを慰め、葬儀費用の負担を軽減するために支払われるものです。
その性質上、本来は相続税の課税対象とはなりません。
しかし、弔慰金の名目であっても、実質的には退職金の性質を持つものについては、課税対象となります。
相続税法では、弔慰金のうち一定の基準を超える部分については、実質的に退職手当金と同じであるとして、みなし相続財産として課税されることになっています。
非課税枠
弔慰金については、被相続人の死亡原因によって非課税となる基準が異なります。
被相続人が業務上の死亡、つまり仕事中の事故や業務に起因する病気で亡くなった場合は、被相続人の死亡当時の給与の3年分に相当する額までが非課税とされます。
一方、被相続人が業務外の原因で亡くなった場合は、被相続人の死亡当時の給与の半年分に相当する額までが非課税とされます。
| 死亡原因 | 非課税枠 |
|---|---|
| 業務上の死亡 | 被相続人の死亡当時の給与の「3年分」に相当する額 |
| 業務外の死亡 | 被相続人の死亡当時の給与の「半年分」に相当する額 |
ここでいう「給与」とは、被相続人が最後に受け取った給与の月額を指します。
具体例
たとえば、被相続人の月給が40万円で、業務外の原因で亡くなった場合、40万円 × 6か月= 240万円までは非課税となります。
弔慰金が300万円の場合、240万円を超えた60万円の部分は、退職手当金等の扱いで、みなし相続財産として課税されます。
なお、親族や友人、近隣の人々から受け取る香典については、社会通念上相当な範囲内であれば、相続税の課税対象とはなりません。
香典は、遺族への弔意を示すものであり、相続財産とは性質が異なるためです。
ただし、特定の個人から著しく高額な香典を受け取った場合は、贈与税の課税対象となる可能性があります。
このように、弔慰金については、その金額や支払いの趣旨によって、課税関係が異なってきます。
定期金に関する権利(個人年金など)
定期金に関する権利とは、被相続人が保険料や掛金を負担していた年金契約などにおいて、被相続人の死亡後に遺族が定期的に金銭を受け取る権利のことです。
代表的なものとして、個人年金保険があります。
個人年金保険は、契約者が生前に保険料を払い込み、一定の年齢に達したときから年金を受け取る保険です。
ここで遺族が受け取る年金受給権は、みなし相続財産として相続税の課税対象となります。
課税される金額は、将来受け取ることができる年金の合計額を基準にして計算されます。
非課税枠
定期金に関する権利には、生命保険金や死亡退職金とは異なり、非課税枠の適用はありません。
したがって、評価額の全額が相続税の課税対象となります。
また、遺族が実際に年金を受け取る際には、年金収入として所得税の課税対象にもなります。
ただし、相続税と所得税の二重課税を調整するための制度があります。
すでに相続税を負担した部分については、所得税の計算上、一定の調整が行われます。
定期金に関する権利は、将来にわたって金銭を受け取る権利であるため、その評価や課税関係が複雑になります。
個人年金保険などに加入している場合は、相続税の申告において適切に評価し、申告する必要があります。
みなし相続財産の4つのポイント
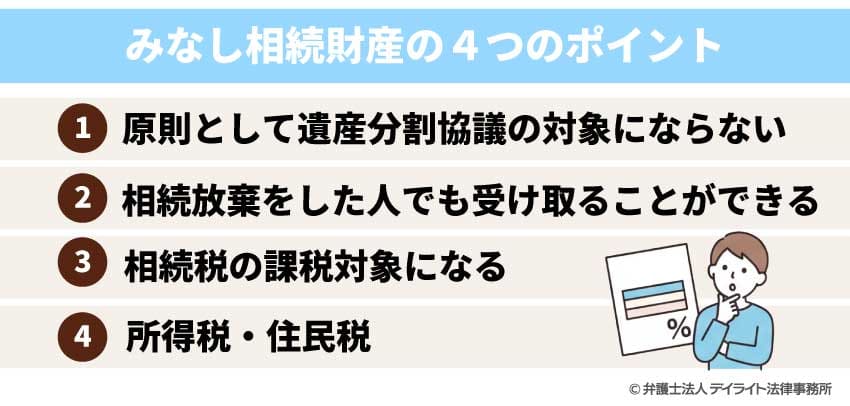 みなし相続財産は、通常の相続財産とは異なる特性を持っているため、相続手続きや相続税の計算において注意すべき点がいくつかあります。
ここでは、みなし相続財産について特に重要な4つのポイントを解説します。
これらのポイントを理解しておくことで、相続手続きをスムーズに進めることができ、また相続税の節税対策にも活用することができます。
①原則として遺産分割協議の対象にならない
みなし相続財産の最も重要な特徴の一つは、原則として遺産分割協議の対象にならないという点です。
遺産分割協議とは、相続人全員で話し合い、被相続人の遺産を誰がどのように取得するかを決める手続きです。
遺言がない場合、不動産や預貯金、株式といった相続財産は、遺産分割協議によって各相続人への帰属が確定します。
しかし、みなし相続財産は、民法上は被相続人の遺産ではなく、受取人が固有の権利として取得する財産です。
生命保険金を例にとると、保険契約において受取人として指定された人が、保険会社に対して保険金の支払いを請求する権利を持ちます。
この権利は、保険契約に基づいて受取人に直接発生するものであり、いったん被相続人の遺産となってから相続人に承継されるわけではありません。
したがって、生命保険金は遺産分割協議の対象にはならず、受取人が単独で保険会社に請求して受け取ることができます。
他の相続人の同意を得る必要はありませんし、遺産分割協議書に記載する必要もありません。
死亡退職金についても同様です。
死亡退職金は、労働基準法や就業規則に基づいて受取人が決定され、その受取人が勤務先に請求して受け取ります。
こちらも同じく、遺産分割協議の対象にはなりません。
②相続放棄をした人でも受け取ることができる
みなし相続財産のもう一つの重要な特徴は、相続放棄をした人でも受け取ることができるという点です。
相続放棄とは、被相続人の財産も負債も一切承継しないことを選択する手続きです。
被相続人に多額の借金があるような場合、相続人は相続放棄をすることで、その借金を負担せずに済みます。
相続放棄をすると、その人は初めから相続人でなかったものとみなされます。
したがって、被相続人の遺産を一切取得することができなくなります。
しかし、みなし相続財産は、民法上は相続財産ではなく、受取人固有の財産です。
そのため、相続放棄をした人であっても、生命保険金や死亡退職金の受取人として指定されていれば、それらを受け取ることができます。
これは、遺族の生活保障という観点から、重要な制度です。
被相続人に借金があるからといって、遺族が生活資金を一切受け取れないとすれば、遺族の生活が立ち行かなくなるおそれがあります。
生命保険金や死亡退職金を受け取れることで、遺族は最低限の生活資金を確保することができる制度となっているのです。
③相続税の課税対象になる
みなし相続財産は、民法上は相続財産ではないものの、相続税法上は相続財産として扱われ、相続税の課税対象となります。
これは、みなし相続財産の制度の根幹をなす部分です。
被相続人の死亡を原因として財産が移転しているという観点から、実質的には相続によって財産を得たのと同じであるという考え方に基づいています。
生命保険金や死亡退職金を受け取った場合、これらは相続税の課税価格に算入されます。
ただし、前述のとおり、いずれについても、500万円 × 法定相続人の数までは非課税となります。
両者の非課税枠は、それぞれ別個に計算されます。
両方を受け取った場合は、それぞれの非課税枠を使うことができます。
相続税の申告においては、みなし相続財産を正確に把握し、申告書に記載する必要があります。
生命保険金や死亡退職金を受け取ったにもかかわらず、これを申告しなかった場合、税務調査で指摘され、追加の税金や加算税、延滞税が課される可能性があります。
④判断に迷うときは専門家に相談
みなし相続財産に該当するかどうかの判断は、必ずしも明確ではないケースもあります。
保険契約の内容が複雑な場合や、保険料の負担者が複数いる場合など、課税関係が複雑になることもあります。
みなし相続財産に該当するかどうかの判断を誤ると、相続税の申告漏れにつながる可能性があります。
申告漏れがあった場合、後から税務署の調査で指摘され、本来の税額に加えて、過少申告加算税や延滞税などのペナルティが課されることになります。
このようなリスクを避けるためにも、判断に迷う場合は、相続問題に強い弁護士や税理士などの専門家に相談することをお勧めします。
専門家は、個別の事情を踏まえて、みなし相続財産に該当するかどうかを適切に判断し、正確な相続税申告をサポートすることができます。
早めに専門家に相談することで、申告漏れのリスクを回避し、適切な相続手続きを進めることができます。
相続問題を弁護士に相談するメリットについては、以下のページをご覧ください。
みなし相続財産についてのQ&A
みなし相続財産は誰が受け取るのですか?
 みなし相続財産は、あくまで相続財産ではないため、それぞれの財産の種類によって受取人が決まります。
たとえば、生命保険金は、保険契約で指定された受取人が受け取ります。
死亡退職金は、労働基準法や勤務先の就業規則によって定められた順位に従って、遺族が受け取ります。
みなし相続財産の非課税限度額はいくらですか?
生命保険金と死亡退職金については、それぞれ「500万円 × 法定相続人の数」が非課税限度額となります。たとえば、法定相続人が4人であれば、生命保険金は2000万円まで、死亡退職金も2000万円まで非課税です。
ただし、この非課税枠が適用されるのは、相続人が受け取った場合に限られます。
相続人以外の人が受け取った場合は、非課税枠の適用はありません。
みなし相続財産は遺留分の対象ですか?
原則として、みなし相続財産は遺留分の計算の基礎となる財産には含まれません。しかし、生命保険金の額が遺産総額に比べて著しく高額であるなど、特段の事情がある場合には、遺留分の計算に含められるケースもあります。
通常の金額であれば、遺留分の対象とはなりませんが、高額な場合は注意が必要です。
まとめ
この記事では、みなし相続財産について、その意味や具体例、非課税枠、ポイントなどを解説しました。
記事の要点は、次のとおりです。
- みなし相続財産とは、民法上は相続財産ではないが、相続税法上は相続財産とみなして課税される財産であり、生命保険金や死亡退職金が代表例である。
- みなし相続財産は受取人固有の財産であるため、原則として遺産分割協議の対象にならず、相続放棄をした人でも受け取ることができる。
- 生命保険金と死亡退職金には「500万円 × 法定相続人の数」の非課税枠があり、この範囲内であれば相続税は課税されない。
- みなし相続財産は相続税の課税対象となるため、相続税の申告においては、これらを正確に把握し、適切に申告する必要がある。
- みなし相続財産に当たるかの判断が難しいときは、弁護士や税理士などの専門家に相談することが望ましい。
当事務所では、相続に注力する弁護士及び税理士からなる専門チームを構築しています。
相続対策チームは、相続に関する専門知識やノウハウを活用し、相続問題の解決に尽力しています。
遠方にお住まいの方でもお気軽に当事務所の専門サービスをご利用いただけるように、LINE、Zoomなどを活用したオンライン相談をご提供しております。
相続問題については、当事務所の相続弁護士までお気軽にご相談ください。