再転相続とは、相続人が相続の承認または放棄・限定承認をしないまま亡くなった場合に発生する相続形態です。
似た概念として「数次相続」や「代襲相続」がありますが、これらとは異なります。
再転相続の場合には、相続放棄の期限に関して通常の相続とは異なる点があるため、注意が必要です。
この記事では、再転相続の意味や数次相続・代襲相続との違い、相続放棄への影響、注意点などについて、相続に強い弁護士がわかりやすく解説します。
再転相続とは?
再転相続の意味
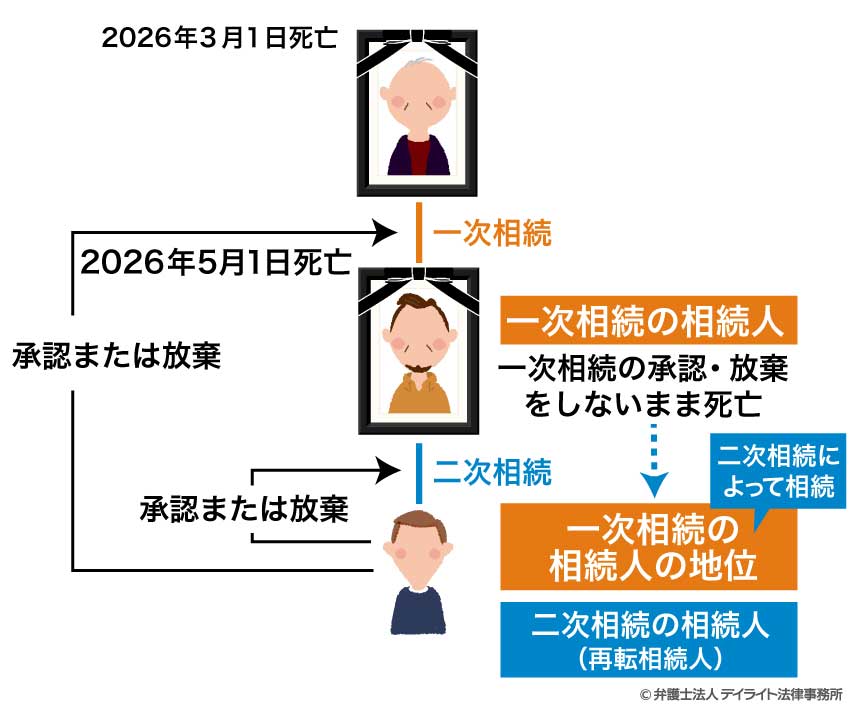
再転相続とは、ある人が亡くなって第1の相続(一次相続)が発生した後、その相続人が相続の承認または放棄・限定承認をしないまま熟慮期間(※)内に亡くなった場合に発生する第2の相続(二次相続)のことです。
この場合、二次相続の相続人(「再転相続人」といいます。)は、一次相続について承認(単純承認・限定承認)または放棄をする地位を含めて、亡くなった一次相続の相続人の地位を相続します。
また、再転相続人は二次相続の相続人として、二次相続について承認または放棄を選択できます。
つまり、再転相続において、再転相続人は一次相続・二次相続のそれぞれについて承認または放棄の選択を行うことができます。
再転相続と放棄の関係については「再転相続の相続放棄への影響」の項目で詳しく解説します。
相続人が被相続人(亡くなった方のことです。)の遺産について承認または放棄・限定承認のいずれかを選択するための法定の期限(自己のために相続の開始があったことを知ったときから3か月以内)のこと。
相続人が相続放棄や限定承認の手続きをしないまま熟慮期間を経過すると、単純承認したものとみなされ、一切の遺産を相続します(民法第921条第2号)。
なお、単純承認・放棄・限定承認の意味は、それぞれ次のとおりです。
- 単純承認
プラスの遺産・マイナスの遺産を問わず一切の遺産を相続すること - 放棄
プラスの遺産・マイナスの遺産を問わず一切の遺産の相続を辞退すること
- 限定承認
プラスの遺産からマイナスの遺産を差し引いて、残った遺産の限度で相続すること
再転相続が起こる状況|事例で紹介
再転相続が起こる状況には様々なパターンがあります。
ここではいくつかの事例を紹介します。
2026年1月1日に父(A)が亡くなり、妻である母(B)と子ども2人(長男(C)・長女(D))が相続人となった(一次相続)。
ところが、Cは相続の承認または放棄をしないまま、2026年2月1日に亡くなった(二次相続)。
Cには妻(E)がいたが、Eとの間に子どもはいなかった。
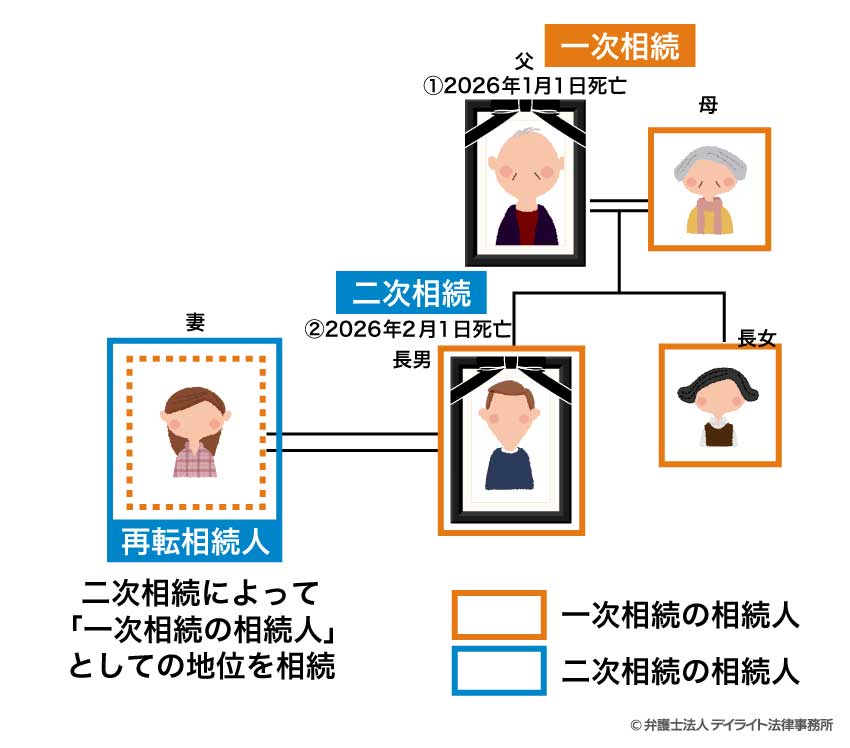
この事例では、Cの配偶者であるEが再転相続人となり、一次相続と二次相続のそれぞれについて承認または放棄を選択します。
2026年1月1日に夫(A)が亡くなり、妻(B)が相続人となった(一次相続)。
ところが、Bは相続の承認または放棄をしないまま、2026年2月1日に亡くなった(二次相続)。
AとBの間に子どもはなく、Bの両親も他界していたため、Bの兄(C)がBの相続人となった。
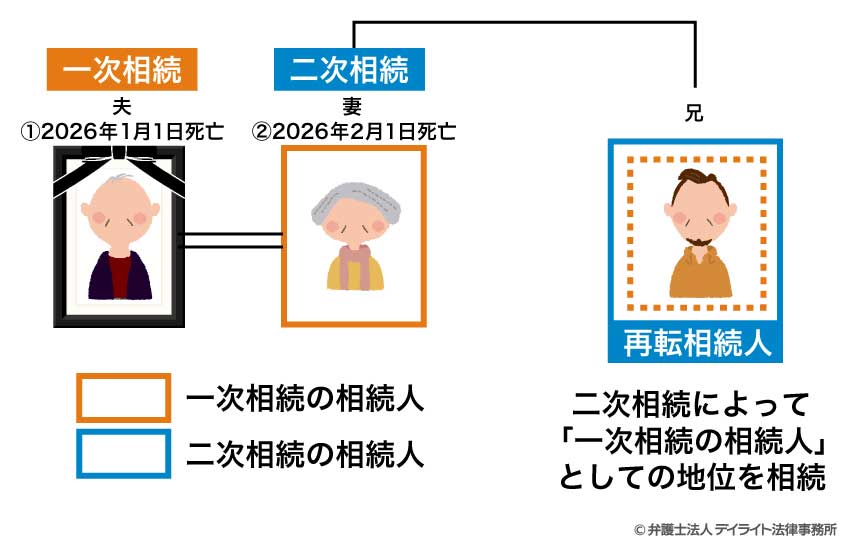
この事例では、Bの兄であるC(第3順位の相続人)が再転相続人となり、一次相続と二次相続のそれぞれについて承認または放棄を選択します。
再転相続と数次相続との違い
再転相続と数次相続の最も大きな違いは、二次相続の発生するタイミングです。
数次相続とは、第1の相続(一次相続)が発生し、その相続手続き(遺産分割協議等)が完了しないうちに相続人が亡くなった場合に発生する第2の相続(二次相続)のことです。
数次相続は一次相続について承認がなされた(相続人として相続手続きをすることが確定した)ことが前提となっています。
したがって、数次相続においては、二次相続の相続人が一次相続について承認または放棄の選択をする余地はありません。
これに対して、再転相続は一次相続について承認または放棄のいずれも行われていない熟慮期間内のタイミングで発生します。
そのため、再転相続の相続人は一次相続について承認または放棄を選択できます。
再転相続と代襲相続との違い
再転相続と代襲相続のもっとも大きな違いは、本来相続人となるはずだった人の代わりに相続人となるかどうかです。
代襲相続とは、ある人の相続が発生した時点で本来相続人となるはずだった人が相続権を失っている場合(典型的には本来相続人となるはずだった人が被相続人より先に亡くなっていた場合)※に、その子どもが代わりに相続することをいいます。
(※)相続欠格や相続廃除によって相続権を失った場合にも代襲相続が発生します。
例えば、父親(B)が祖父(A)よりも先に亡くなっているケースにおいて、Aが亡くなって相続が発生した場合、亡くなったBに子ども(C)がいるときは、Cが「Bの代わりに」Aの遺産を相続します。
代襲相続のケースでは、父親(B)は一度も祖父(A)の相続人となっていません。
子ども(C)は本来相続人となるはずだった「Bの代わりに」Aの遺産の相続人となり、「Bの代わりに」Aの相続について承認または放棄の選択をします。
これに対して、再転相続の場合、再転相続人は二次相続の被相続人から「一次相続の相続人としての地位を相続」します。
再転相続人は「一次相続人の代わりに」相続人となるわけではないという点で、代襲相続とは異なります。
例えば、「祖父(A)が亡くなり父親(B)が相続人となったが、Bが相続の承認や放棄をする前に亡くなり二次相続が発生した」という再転相続のケースにおいて、Bの子ども(C)は、Bの代わりに一次相続の相続人となったわけではありません。
Cはあくまでも二次相続の相続人であり、二次相続によって「一次相続人である相続人Bの地位」を相続し、その相続した一次相続人の地位にもとづいて相続の承認または放棄を行います。
再転相続の相続放棄への影響
熟慮期間の起算点
再転相続の熟慮期間の起算点は、再転相続人が「一次相続の相続人(二次相続の被相続人)の死亡によって二次相続が発生した」ことに加えて、「これによって自分が一次相続の相続人としての地位(一次相続について承認または放棄を選択できる地位)を引き継いだこと」を知ったときです。
再転相続では相続放棄の熟慮期間の考え方が通常とは異なるため、注意が必要です。
原則として、熟慮期間は「自己のために相続の開始があったことを知ったとき」から3か月以内です(民法第915条第1項)。
引用:e-GOV法令検索
再転相続の場合、一次相続の熟慮期間は「再転相続人が」自己のために相続の開始があったことを知ったときからカウントされます(民法第916条)。
引用元:e-GOV法令検索
再転相続において「自己のために相続の開始があったことを知った」といえるためには、再転相続人が「二次相続の発生によって自分が一次相続の相続人としての地位を引き継いだこと(二次相続が再転相続であること)」を知ったことが必要です(最高裁判所令和元年8月9日小法廷判決)。
このように熟慮期間の考え方が通常とは異なるのは、再転相続では以下の2つの相続が存在するためです。
- 被相続人(A)の死亡による一次相続
- Aの相続人(B)の死亡による二次相続
二次相続の相続人である再転相続人(C)は、Bの死亡(二次相続の発生)を知った場合でも、「BがAの相続人であったこと(一次相続が発生していたこと)」を知らないケースは十分にあり得ます。
判例(最高裁判所令和元年8月9日小法廷判決)の事案でも、再転相続人は二次相続の被相続人が一次相続の相続人となっていたことを知りませんでした。
一次相続の被相続人(A)が死亡し、その妻と子ども(第1順位の相続人)が相続人となったが、Aは連帯保証人として多額の借金を負っていたため、全員が相続放棄した。
その結果、Aの兄弟姉妹(第3順位の相続人)が相続人となった。
Aの兄弟姉妹のうちBは、自分が相続人となったことを知らないまま、相続放棄をすることなく熟慮期間内に死亡した。
Bの相続人は妻と子ども(C)であり、CはBが死亡したことはその当日に知っていたが、BがAの相続人となっていたことは知らなかった。
Cは、裁判所から借金の支払いを命じる内容の書類の送達を受け、この段階ではじめてBがAの相続人となっていたことを知った。
判例はこの事案において、再転相続人に対して一次相続について相続の承認または放棄を選択する機会を保障すべきであり、再転相続人が二次相続が発生したことを知っただけで一次相続の熟慮期間が開始するとすることは、この機会を奪うこととなり妥当でないと判断しました。
その上で、再転相続人に選択の機会を保障するという観点から、熟慮期間の起算点は、再転相続人が二次相続によって被相続人から一次相続の相続人としての地位(承認・放棄を選択する地位を含む)を相続したことを知ったときをいう、という判断を示しました。
相続放棄の可否
再転相続では、一次相続と二次相続のそれぞれについて相続の承認または放棄を選択します。
ただし、一次相続を承認して二次相続を放棄することはできません。
例えば、「一次相続で祖父が亡くなった後、その相続人である父親がすぐに亡くなり、子どもが再転相続人となった」というケースにおいて、祖父は多額の遺産を持っていた一方、父親には多額の借金があったとします。
このようなケースで、一次相続(祖父の相続)を承認し、二次相続(父親の相続)を放棄する、という選択は認められません。
| 一次相続 | 二次相続 | 可否 |
|---|---|---|
| 放棄 | 放棄 | OK |
| 放棄 | 承認 | OK |
| 承認 | 承認 | OK |
| 承認 | 放棄 | NG |
再転相続人が二次相続を放棄した場合、二次相続の被相続人(一次相続の相続人)の「一次相続について承認または放棄を選択する地位」も放棄することになります。
その結果、再転相続人は一次相続について「承認するか、放棄するか」を選択できる余地がなくなります。
再転相続についての注意点
再転相続においては、以下のように通常の相続の場合とは異なる注意点があります。
相続放棄に関する注意点
すでに解説したように、再転相続の場合、基本的には一次相続と二次相続のそれぞれについて、相続放棄を選択するかどうかを決めることができます。
ただし、一次相続の相続を承認し、二次相続の相続を放棄するという組み合わせは認められません。
また、一次相続の熟慮期間は、再転相続人が「二次相続の発生によって自分が一次相続の相続人としての地位を引き継いだこと」を知ったときから起算されます。
再転相続の場合には熟慮期間の考え方が通常の相続放棄とは異なるため、注意が必要です。
遺産分割協議に関する注意点
遺産分割協議とは、遺言書が残されていない場合に、相続人全員で遺産の分け方を話し合って決める手続きのことです。
再転相続のケースで一次相続と二次相続の両方の相続を承認した場合、基本的には一次相続に関する遺産分割協議と二次相続のそれぞれについて遺産分割協議を行います。
ただし、一次相続と二次相続の相続人が重複している場合には、遺産分割協議を一度にまとめて行うことができます。
再転相続人は一次相続の遺産分割協議に参加する必要があります。
遺産分割協議書の作成に関する注意点
遺産分割協議が成立した場合には、遺産分割協議書を作成し、相続人全員で署名捺印します。
再転相続のケースで一次相続と二次相続の両方の相続を承認し、それぞれについて遺産分割協議が成立した場合、基本的には一次相続と二次相続のそれぞれについて遺産分割協議書を作成します(遺産分割協議書を2通作成)。
一次相続と二次相続の相続人が重複している場合には遺産分割協議書を1通にまとめることもできます。
もっとも、実務上は一次相続・二次相続のそれぞれに分けて遺産分割協議書を作成(2通作成)することが多いようです。
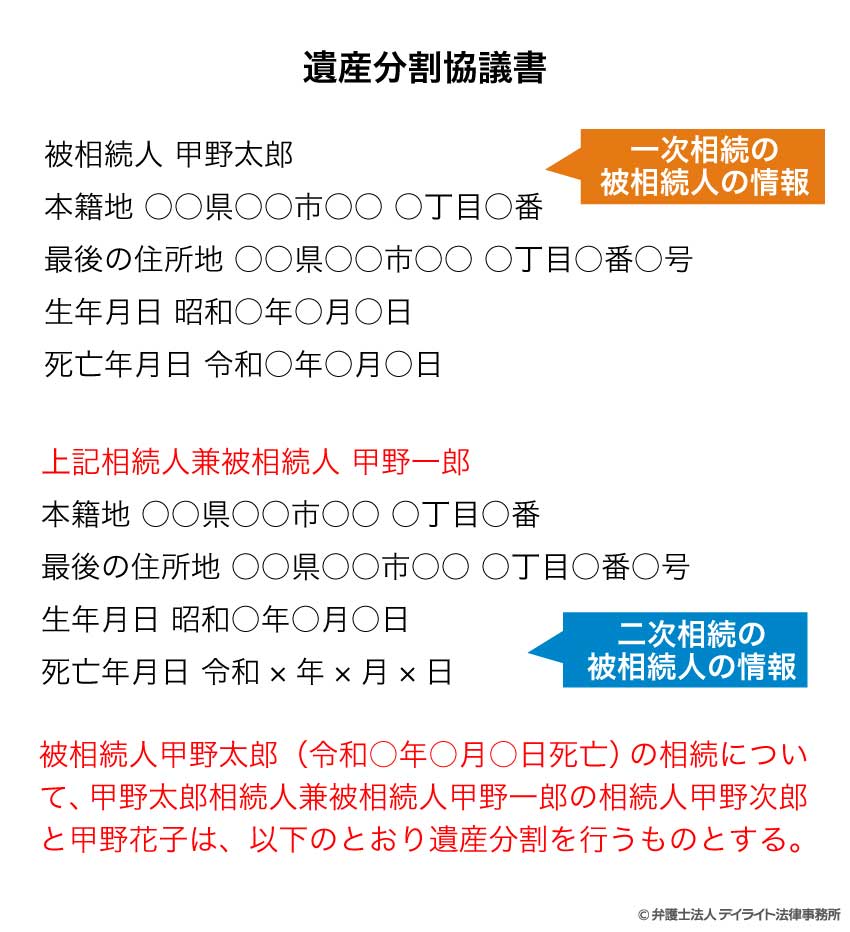
再転相続で遺産分割協議書を2通作成する場合、一次相続の遺産分割協議書の書き方は、通常の場合と異なります。
通常の相続では、遺産分割協議書の冒頭に一次相続の被相続人の情報のみを記載します。
再転相続の場合、一次相続の遺産分割協議書の冒頭には一次相続の被相続人と二次相続の被相続人の両方の情報を記載します。
その際、二次相続の被相続人の肩書きは「(一次相続の)相続人兼被相続人」と記載します。
以下は、「甲野太郎が死亡して一次相続が発生し、長男の一郎と長女の花子が相続人となったが、すぐに一郎が亡くなって二次相続が発生し子どもの次郎が相続人となった」というケースにおける、一次相続の遺産分割協議書の記載例です。
このケースでは、甲野花子と甲野次郎が一次相続の遺産分割協議を行います。
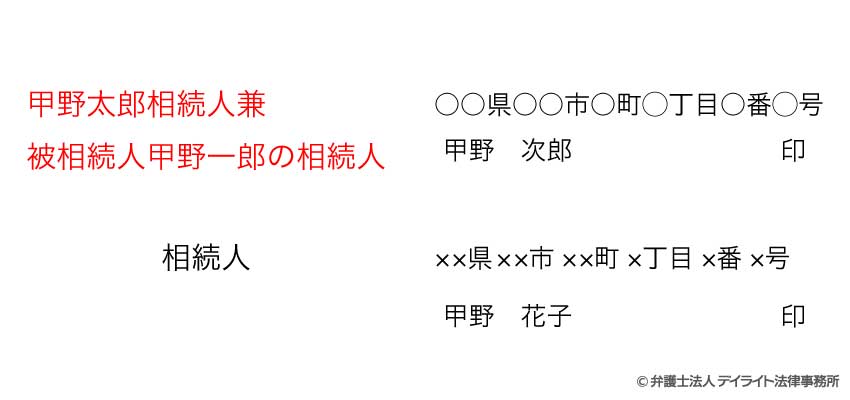
また、相続人の署名欄の記載例は次のとおりです。
なお、二次相続の遺産分割協議書の書き方は通常の相続と同じです。
相続登記に関する注意点
不動産を相続した場合には、その不動産の名義変更(相続登記)を行う必要があります。
不動産の所有者がAからB、BからCへと変わった場合、原則としてそれぞれについて登記をする必要があります。
ただし、再転相続のケースにおいて、一次相続の被相続人の所有していた不動産を一次相続の相続人(二次相続の被相続人)が単独で相続した場合には、例外的に、一次相続の被相続人から再転相続人に直接登記を移転することができます(中間省略登記)。
中間省略登記ができる場合には、登記の手数料(登録免許税)や手間を節約できるというメリットがあります。
例えば、「祖父(A)が亡くなって一次相続が発生した(相続人は父親(B)のみ)後、その相続人である父親(B)がすぐに亡くなって二次相続が発生した(相続人は子ども(C))、というケースで考えてみましょう。
このケースで、Cが一次相続と二次相続の両方を承認し、Cが自宅を相続することとなった場合、自宅の所有権はAからB(一次相続)、BからCへと移転しています。
このケースでは、Bが自宅を単独で相続しているため、CはAからBへの相続登記を省略し、直接AからCへの相続登記を行うことができます。
相続税の申告に関する注意点
再転相続人は、一次相続と二次相続のそれぞれについて相続税の申告を行う必要があります。
相続税の申告については「被相続人の死亡(相続の開始)を知った日の翌日から10か月以内」という期限があります。
再転相続の場合、一次相続・二次相続の相続税の申告期限はいずれも、原則として再転相続人が「二次相続の被相続人(一次相続の相続人)の死亡を知った日」の翌日から10か月以内です。
特別受益との再転相続の関係
再転相続において、再転相続人が一次相続の被相続人から生前贈与を受けていた場合、その生前贈与が「特別受益」にあたると評価される可能性があります。
被相続人から婚姻・養子縁組のため、または生活の資本としての生前贈与を受けていた相続人がいる場合、その生前贈与は「特別受益(とくべつじゅえき)」にあたり、これを相続財産に加算して遺産分割を行う必要があります(特別受益の持ち戻し)。
例えば、「一次相続で祖母が亡くなった後、その相続人である父親がすぐに亡くなり、子どもが再転相続人となった」というケースで、生前に子供が祖母から新居の購入資金として高額の生前贈与を受けていた場合、その生前贈与は特別受益にあたる可能性が高いです。
したがって、子どもが祖母から受け取った生前贈与(新居の購入資金)を一次相続の相続財産に足し合わせた上で遺産分割をすることになるでしょう。
再転相続の相談窓口
相続全般については相続に強い弁護士
再転相続に関する相談は、法律の専門家である弁護士に相談するのがおすすめです。
再転相続が発生するケースでは、以下のような特徴があります。
- 相続関係が複雑
- 相続手続きが複雑
- 法律判断が必要
- 放棄期限がシビア
特に、借金の有無が不明なケースや相続人が多いケースは要注意です。
相続に強い弁護士に相談することで、再転相続に関するリスクを最小化することができます。
相続登記だけなら司法書士
再転相続における相続登記のみについて相談したい場合には、登記の専門家である司法書士に依頼することができます。
ただし、司法書士は基本的に相続トラブルに関するアドバイスや交渉・調停等の代理を行うことができません。
そのため、少しでも紛争につながるリスクがある場合には、相続に強い弁護士に相談されることをおすすめします。
相続税だけなら税理士
再転相続における相続税の申告のみについて相談したい場合には、税金の専門家である税理士に相談することができます。
ただし、税理士は相続トラブルに関するアドバイスや交渉・調停等の代理を行うことができないため、紛争リスクがある場合には相続に強い弁護士に相談することを強くおすすめします。
再転相続についてのQ&A
再転相続の期限はいつまでですか?
 再転相続そのものについての期限はありません。
ただし、相続放棄や相続税の申告については法律で期限が定められています。
すでに解説したとおり、再転相続における相続放棄の期限(熟慮期間)は、再転相続人が「二次相続の発生によって自分が一次相続の相続人としての地位を引き継いだこと」を知ったときから3か月以内です。
また、一次相続・二次相続の相続税の申告期限はいずれも、再転相続人が「二次相続の被相続人(一次相続の相続人)の死亡を知った日の翌日から10か月以内」です。
再転相続する親族の範囲はどこまでですか?
再転相続の相続人となる親族の範囲は、通常の相続の場合と同様です。つまり、二次相続の被相続人(亡くなった一次相続の相続人)の配偶者、子、両親・祖父母、兄弟姉妹です。
また、これらの相続人の優先順位も、通常の相続と同様です。
| 常に相続人 | 配偶者 |
|---|---|
| 第1順位 | 子 |
| 第2順位 | 両親・祖父母 |
| 第3順位 | 兄弟姉妹 |
まとめ
- 再転相続とは、一次相続が発生した後、一次相続の相続人が相続の承認(単純承認・限定承認)または放棄をしないまま熟慮期間内に亡くなった場合に発生する二次相続のことです。
- 二次相続の相続人(再転相続人)は、一次相続と二次相続のそれぞれについて相続の承認または放棄を選択できます。
ただし、一次相続を承認し、二次相続を放棄するという組みあわせは認められません。
- 再転相続人は、一次相続について「二次相続の発生によって自分が一次相続の相続人としての地位(一次相続について承認または放棄を選択できる地位)を引き継いだこと」を知ったときから3か月以内に相続の放棄を行う必要があります(再転相続の熟慮期間)。
- 再転相続においては、遺産分割協議や遺産分割協議書の作成、相続登記、相続税の申告、特別受益の考え方などにおいて、通常の相続とは異なる配慮が必要です。
再転相続について少しでも疑問や不安がある場合には相続に強い弁護士に相談されることをおすすめします。
当事務所では、相続に強い弁護士で組織する相続対策専門チームを設置しており、相続全般に関するご相談を承っています。
遠方の方についてはオンラインでのご相談にも対応していますので、ぜひお気軽にご利用ください。