相続した土地の評価額(相続税評価額)は、路線価方式または倍率方式のどちらかで調べます。
市街地にある土地であれば路線価方式、路線価が定められていない郊外や農村部の土地であれば倍率方式を使うのが基本です。
なお、評価額には相続税評価額のほかに時価などもあり、相続税の申告では「相続税評価額」を、遺産分割協議では「時価(実勢価格)」を使うなど、場面に応じて適切な評価額を選択する必要があります。
これらの評価額の違いを理解せずに相続手続きを進めると、相続税の過大申告や遺産分割協議での紛争を招くおそれがあるため、注意が必要です。
この記事では、相続した土地の評価額の具体的な調べ方や注意すべきポイントなどを、弁護士が解説します。
相続した土地の評価額(相続税評価額)の調べ方は「路線価方式」と「倍率方式」
土地の評価額にはいくつか種類がありますが、相続税の申告で使うのは「相続税評価額」です。
相続税評価額は、国税庁が定めた評価方法に基づいて算出され、一般的に、時価よりも低く設定されています。
相続税評価額は、市場価格のおおむね8割程度となるよう調整されており、納税者の負担が考慮されています。
土地の相続税評価額の計算方法としては、主に「路線価方式」と「倍率方式」の2つがあります。

路線価方式で調べる方法(市街地の土地)
路線価方式は、市街地にある土地の評価に用いられる方法です。
路線価とは、道路に面した土地の1平方メートルあたりの評価額のことです。
路線価は、次の手順で確認できます。
手順1:国税庁の「財産評価基準書 路線価図・評価倍率表」のページを開く。

手順2:調べたい土地がある都道府県、市区町村、町名を順に選択する。

手順3:路線価図の中から、土地が面している道路に書かれた数字を確認する。

路線価を確認できたら、次の式で評価額を計算します。
ただし、土地の形状や利用状況によっては、各種の補正率を掛けて調整します。
たとえば、土地が2本以上の道路に面している「角地」では、利便性が高いと評価され、側方路線影響加算率などが適用されて評価額が上がります。
逆に、「旗竿地」のように土地の形状が不整形である場合は、利用価値が低いと評価され、不整形地補正率が適用されて評価額が下がることがあります。
倍率方式で調べる方法(郊外・農村部の土地)
倍率方式は、路線価が定められていない、郊外や農村部の土地に適用される評価方法です。
倍率方式では、次の手順で評価額を計算します。
手順1:市区町村から毎年送られてくる「固定資産税納税通知書」で、土地の固定資産税評価額を確認する。
手順2:国税庁の「財産評価基準書 評価倍率表」のページで、土地がある地域・地目の倍率を確認する。


手順3:固定資産税評価額に倍率を掛けて、評価額を計算する。
路線価方式にせよ倍率方式にせよ、正確な評価額の算出は複雑な計算を要するため、税理士などの専門家に相談するのが適切です。
時価・公示地価・固定資産税評価額との違いと調べ方
ここまで説明した路線価方式・倍率方式で求めた金額は、あくまで「相続税評価額」です。
土地の評価額には、このほかにも「時価」「公示地価」「固定資産税評価額」があります。
それぞれの用途は、次のとおりです。
| 評価額の種類 | 定義 | 主な用途 | 目安 |
|---|---|---|---|
| 相続税評価額 | 相続税を計算するための基礎となる土地の評価額 | 相続税の申告 | 時価のおおむね8割程度 |
| 固定資産税評価額 | 固定資産税を計算するための基準となる土地の評価額 | 固定資産税の計算(倍率方式の算出基礎にもなる) | 公示地価の約7割程度 |
| 時価 | その土地が市場で実際に取引される価格(実勢価格) | 遺産分割協議 | ― |
| 公示地価 | 国土交通省が毎年1月1日時点で調査・公表する、土地の価格 | 土地取引の指標となる公的な価格 | 時価の9割程度 |
これらの評価額の違いを理解せずに手続きを進めると、相続税の過大・過少申告や、遺産分割協議での不公平といったトラブルを招くことがあります。
特に、遺産分割協議では相続税評価額ではなく時価を使うのが一般的なので、この点は注意が必要です。
固定資産税評価額の調べ方
固定資産税評価額を調べる最も簡単な方法は、市区町村から毎年送付される固定資産税納税通知書を確認することです。
また、固定資産税評価証明書を市区町村の税務課で取得することでも、把握することができます。
固定資産税評価額は、実勢価格と乖離しているのが通常ですので、相続税の申告や遺産分割協議の直接の基準とするには適していません。
ただし、倍率方式による相続税評価額の算出基礎となることから、相続手続きにおいても重要な数値の一つと言うことができます。
時価の調べ方
時価を調べる方法としては、不動産会社に査定を依頼する方法があります。
複数の不動産会社に査定を依頼し、その平均値を取ることで、より客観的な時価を知ることができます。
また、国土交通省が運営する「不動産情報ライブラリ」を利用すれば、近隣の不動産取引事例を確認することも可能です。
近隣の取引事例は、相続不動産の価値を推し量る上での目安となります。
ただし、取引事例はあくまで参考値であり、形状や周囲の環境といった土地の特徴に注意する必要があります。
遺産分割の不動産評価は時価
遺産分割協議を行う際には、相続税評価額ではなく、この時価を基準に評価するのが一般的です。
これは、相続人間の公平な遺産分割を実現するためには、土地の実際の市場価値を基準にする必要があるからです。
評価額の差が大きい場合、土地を相続する人が他の相続人に代償金を支払って調整する方法もあります。
評価をめぐって意見が対立すると、遺産分割協議が長期化するおそれもあるため、早めに時価を調べておくと安心です。
遺産分割協議で時価評価が重要な理由や影響については以下で詳しく解説しています。
公示地価の調べ方
公示地価は国土交通省のウェブサイトで確認でき、地価公示制度に基づいて毎年3月下旬に公表されます。
ただし、公示地価が公表されるのは、特定の標準地(約26,000地点)についてのみです。
このため、ピンポイントで自分の土地の公示地価を確認できるケースは、限られています。
近隣の標準地の公示地価から、自分の土地の価格を推定する必要があるため、正確な評価には専門的な知識が必要です。
また、都道府県が独自に調査する「基準地価」も、公示地価を補完する指標として活用できます。
公示地価とあわせて利用することで、より精度の高い土地評価が可能になります。
相続税の金額を自分で計算してみる
相続税は、土地だけでなく、財産総額によって相続税の総額が計算され、その税額を実際に引き継いだ財産に応じて各相続人が納付すべき相続税額を計算します。
そのため土地の価値に対して相続税がどのくらいかかるかが決まるのではなく、その他にどのくらい財産があったかで相続税額が変わります。
相続税の計算については、下記のページをご確認ください。
具体的な相続税の計算方法だけでなく、早見表や自動計算ツールも掲載しております。
相続した土地の評価額で注意すべきポイント
相続した土地の評価額を正確に把握するためには、いくつかの重要なポイントに注意する必要があります。
ここでは、相続した土地の評価額に関する注意点について詳しく解説します。
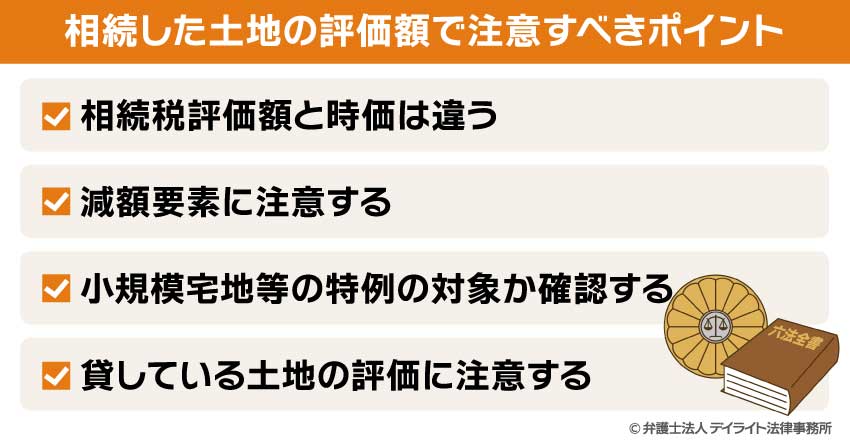
相続税評価額と時価は違う
相続税評価額と時価は、異なる基準で算出され、通常は相続税評価額の方が低く設定されています。
この違いを理解していないと、相続税の申告や遺産分割協議の際に、混乱が生じる可能性があります。
相続税評価額は、相続税の計算基礎となる評価額であり、路線価方式または倍率方式によって算出されます。
一般的に、相続税評価額は、時価の約8割程度に設定されていると言われています。
一方、時価はその土地が市場で実際に取引される価格であり、需給関係や経済情勢によって変動します。
遺産分割協議においては、相続人間の公平性を確保するため、この時価を基準に土地を評価することが望ましいとされています。
相続税評価額と時価を混同して手続きを進めると、相続税の過少申告や、遺産分割協議での不公平といったトラブルが生じる可能性があります。
特に、相続税評価額を遺産分割の基準とすると、土地を相続する人が実質的に有利になることが多いため、注意が必要です。
減額要素に注意する
土地の評価額を計算する際には、さまざまな減額要素を考慮することが重要です。
適切な減額要素を適用することで、正確な評価額を算出できるだけでなく、場合によっては相続税負担を軽減することも可能です。
土地の形状や周囲の環境は、評価額に大きな影響を与えます。
不整形地(整った長方形や正方形ではない土地)は、建物の建築や土地の利用が制限されるため、一般的に評価額が減額されます。
具体的には、間口が狭い「旗竿地」や、不規則な形状の土地などが不整形地に該当します。
また、周囲の環境も評価額に影響します。
たとえば、隣接地に工場や墓地がある場合、騒音や日照の問題がある場合、高圧電線の下にある場合などは、土地の価値が下がり、評価額も減額される可能性があります。
これらの減額要素は、相続税評価額を計算する際の「形状補正率」として反映されます。
形状補正率の計算には、専門的な知識が必要です。
正確な納税額を算出したい場合は、税理士などの専門家に相談することをお勧めします。
小規模宅地等の特例の対象か確認する
相続税の計算においては、「小規模宅地等の特例」という重要な減税があります。
参考:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁ホームページ
この特例を適用すると、一定の要件を満たす宅地等の評価額を、大幅に減額することができます。
小規模宅地等の特例は、被相続人の自宅や事業用の土地などに適用され、用途によって減額率や適用面積の上限が異なります。
主な類型と減額率は、以下のとおりです。
| 土地の区分 | 限度面積 | 減額される割合 |
|---|---|---|
| 特定居住用宅地等
(被相続人が住んでいた宅地) |
330㎡ | 80% |
| 特定事業用宅地等
(被相続人が事業に使用していた宅地) |
400㎡ | 80% |
| 貸付事業用宅地等
(被相続人が貸し付けていた宅地) |
200㎡ | 50% |
この特例を適用するには、相続人が被相続人の居住用財産や事業用財産を引き継ぐなど、一定の要件を満たす必要があります。
小規模宅地等の特例の適用可否を確認し、適切に申告することは、相続税の節税において非常に重要なポイントです。
貸している土地の評価に注意する
被相続人が、土地をアパートの敷地や駐車場として他人に貸していた場合、その土地の評価額は「更地」として評価するよりも低くなります。
他人に貸している宅地は「貸宅地」、その土地に建てた家屋を貸している場合は「貸家建付地」と呼ばれ、それぞれ所定の計算式で評価額が減額されます。
これは、土地の所有者であっても、借主の権利があるために自由な使用や売却が制限されるためです。
相続財産に貸している土地が含まれる場合は、この評価減が適用できるか確認することが重要です。
相続した土地の評価額の相談窓口
相続した土地の評価額について相談する場合、相談内容や状況に応じて適切な専門家を選ぶことが重要です。
ここでは、主な相談窓口とそれぞれの特徴について解説します。
遺産分割が不要であれば税理士
相続人が一人だけの場合や、遺言によって遺産分割が既に決まっている場合など、遺産分割協議が不要であれば、税理士への相談が最適です。
税理士は、税務のプロフェッショナルであり、相続税の計算や申告に関する専門的知識を持っています。
特に、土地の相続税評価額の計算や、小規模宅地等の特例などの税制優遇措置の適用については、税理士のアドバイスが非常に有益です。
税理士に相談することで、正確な評価額の計算、各種特例や減額要素の適用など、相続税の適正な申告と納税のためのサポートを受けることができます。
また、相続税の申告期限は被相続人の死亡を知った日から10か月以内と定められているため、早めに税理士に相談することをおすすめします。
遺産分割が必要であれば弁護士
複数の相続人がいて遺産分割協議が必要な場合、特に不動産などの高額財産が含まれる場合は、弁護士への相談が有効です。
弁護士は、相続法に関する専門知識を持ち、遺産分割協議の進め方や土地の評価方法について、適切なアドバイスを提供します。
特に、相続人間で意見が対立している場合や、管理状況や権利関係が複雑な財産がある場合は、弁護士のサポートが問題解決の鍵となります。
弁護士は、遺産分割協議書の作成支援や、必要に応じて、調停・裁判手続きの代理人として活動することもできます。
また、弁護士は土地の評価額についても法的な観点からアドバイスを提供し、公平な遺産分割を実現するためのサポートをすることができます。
相続問題を弁護士に相談するメリットについては、以下のページをご覧ください。
時価の相場については不動産業者
土地の時価を知るためには、不動産業者に査定を依頼するのが一般的です。
不動産業者は、日々の取引を通じて地域の不動産相場に精通しており、対象の土地がいくらで売れるかについて、現実的な見積もりを提供してくれます。
特に、遺産分割協議において土地の評価額を決める際には、不動産業者の査定が参考になります。
ただし、不動産業者によって、査定額にはばらつきもあります。
そのため、複数の業者に査定を依頼し、その平均値を取ることで、より客観的な時価を知ることをお勧めします。
また、より正確な評価が必要な場合や、相続人間で評価額について意見が分かれている場合は、不動産鑑定士に鑑定を依頼するのも一つの選択肢です。
不動産鑑定士は、国家資格を持つ専門家であり、客観的かつ専門的な観点から土地の評価を行います。
ただし、鑑定評価には一定の費用がかかるため、相続財産の規模や相続人間の関係性を考慮して、慎重に判断する必要があります。
このように、相続した土地の評価額については、相談内容や状況に応じて適切な専門家を選ぶことが重要です。
税理士や弁護士、不動産業者など、それぞれの専門家の特性を理解し、必要に応じて複数の専門家に相談することで、相続手続きを円滑に進めることができます。
相続した土地の評価額についてのQ&A
相続で土地の評価は誰がするのですか?
 土地の評価は、評価の目的によって異なります。
相続税申告のための評価は、基本的には、相続人自身が国税庁の定める方法に従って計算します。
ただし、計算が複雑なため、税理士に依頼して評価を行うことも多いです。
時価の評価については、不動産業者の査定を参考にするのが一般的です。
相続した土地の評価は固定資産評価額ではないのですか?
相続した土地の評価額は、固定資産税評価額をそのまま使うわけではありません。相続税を計算する際は、「相続税評価額」を用います。
これは、路線価や固定資産税評価額に一定の倍率を掛けて求めるもので、固定資産税評価額そのものとは異なります。
また、遺産分割協議では、実際に市場で売れる価格である「時価」を基準にするのが一般的です。
このように、目的によって使う評価額が異なるため注意が必要です。
相続税の土地の価格はどうやって計算するのですか?
 相続税における土地の価格(評価額)は、主に「路線価方式」と「倍率方式」の2つの方法で計算します。
1つ目の「路線価方式」は、主に市街地の土地で使われる計算方法です。
道路ごとに定められた標準的な価格(路線価)に、土地の広さ(面積)や奥行きなどの形状に応じた補正をかけて算出します。
2つ目の「倍率方式」は、路線価が定められていない郊外などで使われる計算方法です。
市区町村から届く納税通知書に記載された「固定資産税評価額」に、地域ごとに定められた一定の倍率を掛け合わせて算出します。
どちらの計算方法を用いるかは、その土地が所在する地域によってあらかじめ決まっています。
まとめ
この記事では、相続した土地の評価額について、相続税評価額や時価、公示地価、固定資産税評価額などの違いや、それぞれの調べ方、注意すべきポイントなどを解説しました。
記事の要点は、次のとおりです。
- 相続した土地の評価額には、相続税評価額、時価、公示地価、固定資産税評価額などの種類があり、用途によって使い分ける必要がある。
- 相続税の申告では路線価方式または倍率方式で計算した相続税評価額を用い、遺産分割協議では時価を基準とするのが一般的である。
- 土地の評価額を正確に把握するためには、不整形地や周囲の環境などの減額要素や、小規模宅地等の特例の適用可否を確認することが重要である。
- 相続した土地の評価額については、相談内容や状況に応じて税理士、弁護士、不動産業者など適切な専門家に相談することが望ましい。
当事務所では、相続に注力する弁護士及び税理士からなる専門チームを構築しています。
相続対策チームは、相続に関する専門知識やノウハウを活用し、相続問題の解決に尽力しています。
遠方にお住まいの方でもお気軽に当事務所の専門サービスをご利用いただけるように、LINE、Zoom、などを活用したオンライン相談をご提供しております。
相続問題については、当事務所の相続弁護士までお気軽にご相談ください。