相続した不動産の評価額は、相続税の計算と遺産分割とで、使う金額が違います。
相続税の計算では「相続税評価額」を使います。
相続税評価額は、実勢価格(時価)のおおむね7~8割程度と言われています。
一方、相続人同士で遺産を分ける遺産分割協議では、「実勢価格(時価)」を用いるのが一般的です。
どの金額を使うかによって、相続税の額や、相続人の間でやり取りする代償金(不動産を相続する人が、ほかの相続人に支払うお金)の額が変わります。
この記事では、目的ごとの評価額の違いと調べ方、相続人の間で評価額が合わないときの進め方を、弁護士が解説します。
相続不動産の評価額は4種類|何に使うかで金額が違う
そもそも、相続した不動産の評価とは、相続によって取得した土地や建物の価値を、金銭的に算定することをいいます。
相続における不動産の評価は、相続税の計算や遺産分割の基礎となる重要な作業です。
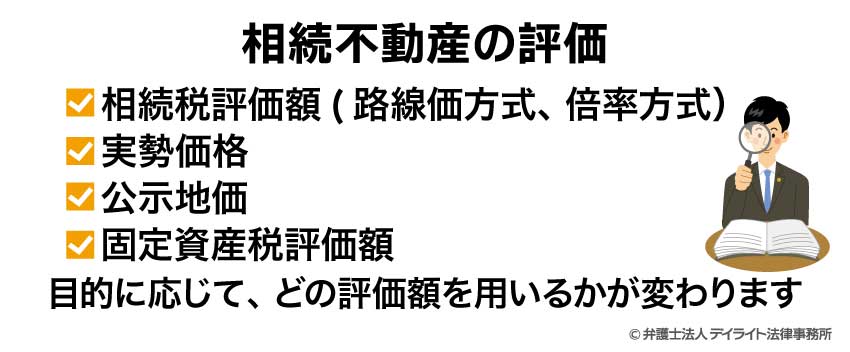
相続した不動産の評価額には、主に次の4種類があります。
どれを使うかは、何のために評価するかで決まります。
相続税評価額
相続税評価額とは、相続税の金額を計算するために用いられる、不動産の評価額です。
相続税評価額は、一般的には実勢価格(市場価格)よりも低く設定されており、実勢価格のおおむね7~8割程度と言われています。
これは、国が相続税の負担を軽減するために設けている措置であり、相続税の申告において重要な数値となります。
相続税評価額は、土地と建物で計算方法が異なります。
土地の相続税評価額は、主に「路線価方式」と「倍率方式」という2つの方法で計算されます。
一方、建物の相続税評価額は、固定資産税評価額をベースに計算されます。
相続税評価額は、相続税の申告・納付のために用いる数値です。
遺産分割協議では、実勢価格(時価)を用いるのが一般的です。
実勢価格
実勢価格とは、不動産が実際に市場で取引される際の価格、いわゆる「時価」のことです。
相続において、実勢価格は、主に遺産分割協議の場面で活用されます。
実勢価格は、不動産の立地や広さ、築年数、周辺環境などの、さまざまな要素によって決まります。
実勢価格を知るには、不動産鑑定士による鑑定評価や、不動産業者による査定、近隣の類似物件の取引事例などを参考にすることが一般的です。
公示地価
公示地価とは、国土交通省が、毎年1月1日時点での標準的な土地の価格を公示するものです。
公示地価は、全国の都市計画区域内において、標準的な地点(公示地点)を選び、その正常な価格を公示するものです。
これは、不動産取引の指標となることを目的として設定されています。
相続における公示地価の役割は、主に実勢価格(時価)を推定する際の参考資料となることです。
公示地価は、実勢価格の8~9割程度と言われており、相続税評価額(路線価)よりも高く、実勢価格よりもやや低い水準にあります。
公示地価は、限られた地点でしか調査されないため、相続する不動産の近くに公示地点がない場合もあります。
そのような場合は、最寄りの公示地点の価格を参考にしつつ、立地条件の違いなどを考慮して調整する必要があります。
固定資産税評価額
固定資産税評価額とは、地方税である固定資産税を計算するための基準となる価格です。
固定資産税は、土地や建物などの固定資産に対してかかる税金であり、その評価額は、市区町村の固定資産課税台帳に記載されています。
固定資産税評価額は、相続税評価額を計算する際の基礎数値として使用されます。
固定資産税評価額は、固定資産税納税通知書や、固定資産評価証明書で確認することができます。
相続税の計算に使う評価額(相続税評価額)の調べ方
相続税の計算では、土地は「路線価方式」か「倍率方式」で、建物は「固定資産税評価額」で評価します。
どちらも国税庁が定めた評価方法に従って行われます。
相続税評価額は、一般的に実勢価格(時価)より低く設定されており、相続税の負担を軽減する効果があります。
土地は路線価方式か倍率方式で計算する
土地の相続税評価額は、その土地が所在する地域によって、「路線価方式」か「倍率方式」のいずれかで計算されます。
路線価方式
路線価方式は、市街地など路線価が設定されている地域に適用される方法です。
路線価とは、国税庁が毎年公表する、道路に面した土地の1平方メートルあたりの評価額のことです。
路線価方式による土地の相続税評価額の基本的な計算式は、「路線価 × 土地面積」です。
ただし、土地の形状や利用状況によっては、各種の補正率を掛けて調整します。
たとえば、奥行きが長い土地や不整形地、間口の狭い土地などは、補正率によって評価額が下がります。
路線価は、国税庁が公表しており、国税庁のホームページで「財産評価基準書」として確認することができます。
倍率方式
倍率方式は、路線価が設定されていない地域(主に郊外や農村部)に適用される方法です。
倍率方式では、固定資産税評価額に一定の倍率をかけて、相続税評価額を算出します。
倍率方式による土地の相続税評価額の基本的な計算式は、「固定資産税評価額 × 倍率」です。
倍率は地域ごとに定められており、こちらも「財産評価基準書」で確認することができます。
土地の相続税評価額についての解説は、以下のページをご覧ください。
建物(家屋)は原則、固定資産税評価額がそのまま評価額になる
建物(家屋)の相続税評価額は、原則として、固定資産税評価額をそのまま使用します。
固定資産税評価額は、市区町村の固定資産課税台帳に記載されており、固定資産税の納税通知書や固定資産評価証明書で確認することができます。
建物の固定資産税評価額は、建物の構造や使用資材、築年数などを考慮して決定されます。
また、築年数が経過するにつれて、減価償却により評価額は下がっていきます。
建物の固定資産税評価額がわからない場合は、建物が所在する市区町村の役所で「固定資産評価証明書」を取得することで確認できます。
建物の相続税評価額についての解説は、以下のページをご覧ください。
マンションの評価額の調べ方
マンションの評価額(相続税評価額)を調べる際は、建物部分と土地(敷地権)部分を分けて計算します。
建物部分は、毎年届く固定資産税の納税通知書に同封されている「価格」や「評価額」の欄(固定資産税評価額)を確認することで把握できます。
一方、土地部分は「路線価(ろせんか)」をもとに計算するのが一般的です。
国税庁のウェブサイトで公表されている路線価図から該当する道路の価格を確認し、マンション全体の敷地面積やご自身の所有持分を掛けて算出します。
計算が複雑になるケースも多いため、正確な評価額を知りたい場合は、相続問題や不動産評価にくわしい弁護士へ相談されると良いでしょう。
遺産分割で使う不動産評価額は時価(実勢価格)が基準
遺産分割協議における不動産評価は、原則として「時価」を基準に行われます。
時価とは、不動産が市場で実際に取引される価格、すなわち実勢価格のことです。
相続税評価額ではなく、時価を基準とするのは、相続人間の公平な財産分配を実現するためです。
時価の調べ方は3つ|不動産会社の査定・不動産鑑定・公示地価
遺産分割で使う時価は、主に次の3つの方法で調べます。
| 調べ方 | 特徴 |
|---|---|
| 不動産鑑定士による鑑定評価 | 最も客観的で信頼性が高い方法です。特に、高額な不動産がある場合に行うことがあります。 |
| 不動産会社による査定 | 無料で受けられることが多く、比較的手軽に時価の目安を知ることができます。複数の不動産会社による査定結果の平均値を採用する方法もあります。 |
| 公示地価などの公的な指標を参考にした推定 | 公示地価や地価公示などの公的な指標を参考にして、独自に時価を推定する方法です。 |
筆者の経験上、遺産分割時に行うことが多いのは、不動産会社の査定です。
理由は、上記のとおり、無料で、かつ、スピーディーにある程度の時価を出すことができるためです。
これに対し、不動産鑑定士の評価は、鑑定費用が高額であり、かつ、時間もかかることが見込まれます。
したがって、不動産鑑定は、不動産が高額であり、かつ、評価をめぐる争いが激しいなど、特殊な事情がない限り、利用頻度は高くありません。
相続不動産の時価評価が遺産分割に及ぼす影響
相続不動産の時価評価は、遺産分割の結果に大きな影響を及ぼします。
たとえば、不動産の評価額が高すぎると、その不動産を相続する人は、実際の価値よりも多くの財産を取得したとみなされます。
その結果、他の相続人に多額の代償金(清算金)を支払う必要が生じる可能性があります。
具体例
- 相続人:子供二人(AとB)
- 遺産:不動産のみでAが相続
- 本来の不動産の時価(適正価格):1000万円
上記の例では、本来、AはBに対し、代償金として、500万円を支払えば問題ありません。
しかし、不動産の時価(適正価格)が1000万円のところ、1500万円と評価した場合、1500万円と誤って評価しているので、代償金として750万円を支払う必要があります。
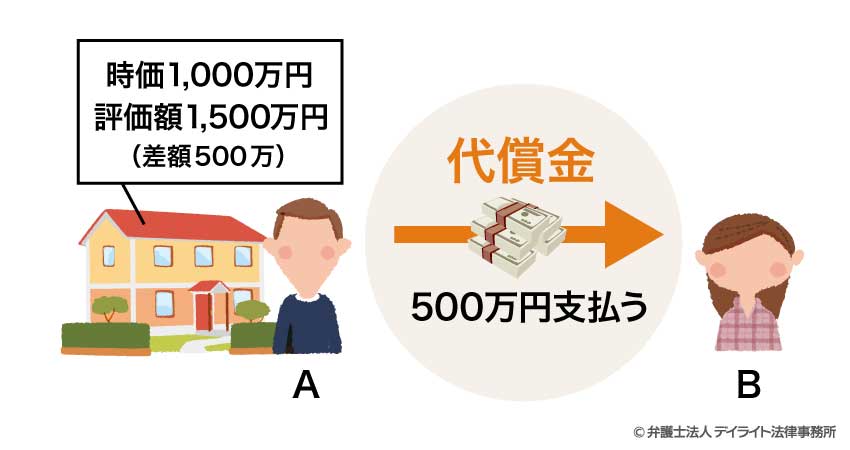 結果として、Aは250万円も多く支払うこととなります。
逆に、不動産の評価額が低すぎるのも問題です。
上の例で、不動産を500万円と実際よりも低く評価したとします。
すると、AがBから受け取る代償金は250万円となり、本来より、250万円も少なくなってしまいます。
このように、不動産の評価額によって遺産分割の結果が大きく変わるため、適切な時価評価が重要なのです。
相続人の間で評価額が合わないときの進め方
不動産の評価額は、相続人の間で意見が分かれやすいところです。
たとえば、不動産を取得したい相続人はできるだけ評価額を低く、現金を取得したい相続人はできるだけ評価額を高く主張する傾向があります。
評価額が合わないときは、次の順番で解決を目指します。
- ① 複数の不動産会社に査定を依頼し、時価の相場をつかむ
- ② 査定額や公示地価など複数の評価方法を組み合わせ、相続人の間で評価額の合意を目指す
- ③ 合意できなければ、不動産鑑定士に鑑定評価を依頼する
- ④ それでもまとまらなければ、家庭裁判所に遺産分割調停を申し立てる
- ⑤ 調停でも合意できなければ審判に移り、裁判官が遺産分割の内容を決める
調停では、調停委員が間に入って話し合いをまとめる手助けをしてくれます。
審判でも、不動産の適切な時価評価が判断の基礎となります。
弁護士は、評価額についての主張を法的な観点から整理し、遺産分割協議をサポートできます。
調停・審判の代理人として活動することもできます。
評価額をめぐって話し合いが進まないときは、相続に詳しい弁護士へ相談されると良いでしょう。
相続人全員が合意すれば、相続税評価額で分けてもよい?
結論からいうと、相続人全員の合意があれば、相続税評価額をもとに遺産分割を行っても問題ありません。
遺産分割においては、当事者全員が納得していれば、どの評価基準を用いるかは自由に決めることができます。
ただし、相続税評価額は実際の取引価格(時価)と大きくズレが生じることがあります。
後々のトラブルを防ぐためにも、慎重に協議を進めたい場合は相続問題にくわしい弁護士へ相談されると良いでしょう。
相続不動産の評価で注意すべきポイント
相続不動産の評価には、いくつか注意すべきポイントがあります。
これらのポイントを押さえておくことで、より適切な評価を行うことができ、相続税の計算や遺産分割をスムーズに進めることができます。
ここでは、相続不動産の評価において特に注意すべき2つのポイントについて解説します。
土地の形状や周辺環境による減額要素を見逃さない
次のような土地は、評価額が減額されることがあります。
- 間口が狭く奥行きが長い土地(旗竿地など)
- 不整形地(三角形や台形など、四角形でない土地)
- 高低差のある土地や傾斜地
- 幹線道路や鉄道、工場などの騒音源に近い土地
- 日照や通風が悪い土地(高い建物に囲まれているなど)
「小規模宅地等の特例」が適用できるか確認する
「小規模宅地等の特例」は、被相続人の自宅や事業用の土地について、一定の条件を満たす場合に、相続税評価額を大幅に減額できる特例です。
引用:参考:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁ホームページ
この特例が適用されると、土地の相続税評価額を最大で80%減額することができ、相続税の負担を大きく軽減できる可能性があります。
小規模宅地等の特例が適用される主な区分と減額割合は、以下のとおりです。
たとえば、「特定居住用宅地等」(被相続人が住んでいた自宅の敷地)は、330平方メートルまでの部分について、80%減額されます。
「貸付事業以外の事業用の宅地等」であれば、400平方メートルまでの部分について、80%減額されます。
また、「貸付事業用宅地等」(被相続人が貸していた土地)については、200平方メートルまでの部分について、50%減額されます。
小規模宅地等の特例を適用するには、一定の要件を満たす必要があります。
たとえば、特定居住用宅地等の場合、被相続人と同居していた親族が相続するときは、相続税の申告期限までその土地を所有し、かつ居住し続ける必要があります。
小規模宅地等の特例は、適用要件が複雑で、要件を満たすかどうかの判断が難しい場合もあります。
このような複雑な特例の適用については、税理士などの専門家に相談することをお勧めします。
相続不動産の評価の相談窓口
相続不動産の評価は専門的な知識が必要なため、専門家に相談することが重要です。
相談内容によって最適な相談先が異なりますので、内容に応じた適切な相談窓口に相談するのがポイントです。
遺産分割が不要であれば税理士
相続税の申告が必要で、かつ遺産分割でもめる可能性が低い場合は、税理士に相談することができます。
税理士は、税金に関する専門家です。
税理士に相談することで、相続不動産の相続税評価額の計算や、小規模宅地等の特例の適用など、税務面でのアドバイスを受けることができます。
複数の不動産がある場合や、事業用不動産がある場合など、相続税の計算が複雑になるケースでは、税理士のサポートが有効です。
相続税の申告期限は、相続開始から10か月以内と決まっているため、早めに税理士に相談することが重要です。
特に、小規模宅地等の特例など、適用要件を満たすために事前の対策が必要な場合は、できるだけ早く専門家に相談することをお勧めします。
遺産分割が必要であれば弁護士
相続人間で遺産分割協議を行う必要がある場合、中でも、意見の対立が予想される場合は、弁護士に相談するのが適切です。
弁護士は、法的な観点から遺産分割協議のサポートができ、調停・審判の代理人として活動することもできます。
特に、相続人間の関係が複雑な場合や、遺産が高額に上る場合など、遺産分割協議の難航が予想されるケースでは、弁護士のサポートが有効です。
弁護士に相談する際のポイントは、相続問題に詳しい弁護士を選ぶことです。
弁護士の中でも、相続・遺言の取扱実績が豊富な弁護士を選ぶことで、より適切なアドバイスを受けることができます。
また、遺産分割協議は早期に開始することが望ましいため、相続が発生したらできるだけ早く弁護士に相談することも重要です。
相続問題を弁護士に相談するメリットについては、以下のページをご覧ください。
時価の相場については不動産業者
相続不動産の実勢価格(時価)を知りたい場合は、不動産業者に相談するのが適切です。
不動産業者は、地域の不動産市場に精通しており、無料で査定を行ってくれることも多いです。
相続した不動産を売却することを検討している場合は、不動産業者の査定を受けることで、売却価格の目安を知ることができます。
不動産業者に相談する際は、複数の不動産業者に査定を依頼することがおすすめです。
不動産会社によって査定額が異なることがあるため、複数の会社に依頼して相場観を養うことで、より正確な時価を把握することができます。
また、大手の不動産会社だけでなく、地域密着型の不動産会社にも相談することをお勧めします。
地域の特性をよく知る地元の不動産会社の方が、より正確な査定を行ってくれる場合もあります。
なお、より正確な時価評価が必要な場合や、事業用不動産などの特殊な物件の場合は、不動産鑑定士による鑑定評価を受けることも検討するとよいでしょう。
不動産鑑定士は、不動産の専門的な評価を行う国家資格者であり、専門家の立場で鑑定評価書を作成してくれます。
相続不動産の評価についてのQ&A
相続不動産の評価は自分でできますか?
 自分で評価することも可能です。
土地は国税庁の財産評価基準書(路線価図・評価倍率表)、建物は固定資産税の納税通知書を使えば、相続税評価額を計算できます。
ただし、専門知識がないと誤った評価になるリスクがあります。
特に、土地の形状による減額要素や小規模宅地等の特例は、見落としや判断の誤りが起きやすいところです。
相続税の申告が必要な場合は税理士、相続人の間で評価額が合わない場合は弁護士に相談すると安心です。
まとめ
この記事では、相続不動産の評価について、評価方法の種類や計算方法、必要な場面、注意すべきポイントなどを解説しました。
記事の要点は、次のとおりです。
- 相続不動産の評価は相続手続きの基礎となる重要なプロセスであり、適切な評価を行うことで相続税の正確な計算や相続人間の公平な財産分配が実現できる。
- 相続不動産の評価方法には、相続税評価額、実勢価格、公示地価、固定資産税評価額の4つがあり、目的に応じて使い分ける必要がある。
- 土地の形状や周辺環境による減額要素を見逃さないこと、小規模宅地等の特例が適用できるか確認することが、適切な評価のポイントである。
- 相続不動産の評価は専門的知識が必要なため、相続に詳しい弁護士など、専門家に相談するのが望ましい。
当事務所では、相続に注力する弁護士及び税理士からなる専門チームを構築しています。
相続対策チームは、相続に関する専門知識やノウハウを活用し、相続問題の解決に尽力しています。
遠方にお住まいの方でもお気軽に当事務所の専門サービスをご利用いただけるように、LINE、Zoomなどを活用したオンライン相談をご提供しております。
相続問題については、当事務所の相続弁護士までお気軽にご相談ください。