相続税の非課税枠とは、遺産のうち相続税を課されない範囲のことをいいます。
相続税には、基礎控除をはじめとしたさまざまな控除や特例による非課税枠があります。
基礎控除以外でよく利用されているものとしては、配偶者控除、生命保険の非課税額などがあります。
これらを上手に活用することで、法律に沿った相続税対策をすることができます。
この記事では、代表的な相続税の非課税枠である基礎控除の計算方法や具体例についてご紹介し、基礎控除以外の非課税枠等についても取り上げていきます。
相続税の非課税枠を活用したい場合の相談先などについてもご紹介しておりますので、ご関心がおありの方は、ぜひご一読ください。
相続税の非課税枠とは?
相続税の非課税枠とは、遺産のうち相続税の対象とならない非課税のものとして認められている金額のことをいいます。
すべての人・財産に適用される非課税枠として、基礎控除(きそこうじょ)があります。
基礎控除のほかにも、相続税には、生命保険・死亡退職金にだけ適用される非課税枠、配偶者だけに認められる非課税枠など各種の特例や控除等が設けられています。
相続税を減らしたいときには、こうした非課税枠を効果的に活用することが重要になります。
まずは、代表的な非課税枠である基礎控除についてご説明していきます。
相続税の非課税枠(基礎控除)はいくら?
非課税枠(基礎控除)の計算式
相続税の基礎控除の金額は、次の計算式で計算します。
上の計算式を使って、法定相続人の数に応じた基礎控除の金額を計算すると、次の表のようになります。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3600万円 |
| 2人 | 4200万円 |
| 3人 | 4800万円 |
| 4人 | 5400万円 |
| 5人 | 6000万円 |
| 6人 | 6600万円 |
たとえば、法定相続人が配偶者と子1人の合計2人の場合は、基礎控除は、3000万円 +(600万円 × 2人)= 4200万円となります。
また、法定相続人が子3人の場合は、基礎控除は、3000万円 +(600万円 × 3人)= 4800万円となります。
遺産の総額が上記の基礎控除額の範囲内である場合は、相続税は課されませんので、相続税の申告も必要ありません。
上の計算式を見ると、基礎控除額を正確に計算するには、「法定相続人の数」を知る必要があることが分かります。
そこで、次は、法定相続人の決まり方について解説していきます。
誰が「法定相続人」に含まれるのか?
法定相続人は、法律(民法)によって決められた相続人です。
法定相続人が誰になるかは、民法によって、次のように決められています(民法887条、889条、890条)。
| 順位 | 法定相続人 |
|---|---|
| 第1順位 | 子(子が亡くなっている等の場合は孫等) |
| 第2順位 | 直系尊属(父母、祖父母等) |
| 第3順位 | 兄弟姉妹(兄弟姉妹が亡くなっている等の場合は甥姪) |
常に法定相続人となる者 配偶者
配偶者以外については、先順位の親族が1人でもいる場合は、その順位の親族だけが法定相続人となります。
たとえば、亡くなった方(「被相続人:ひそうぞくにん」といいます。)に子が1人でもいる場合は、その子が法定相続人となり、第2順位以下の直系尊属、兄弟姉妹が法定相続人となることはありません。
図にすると、次のようになります。
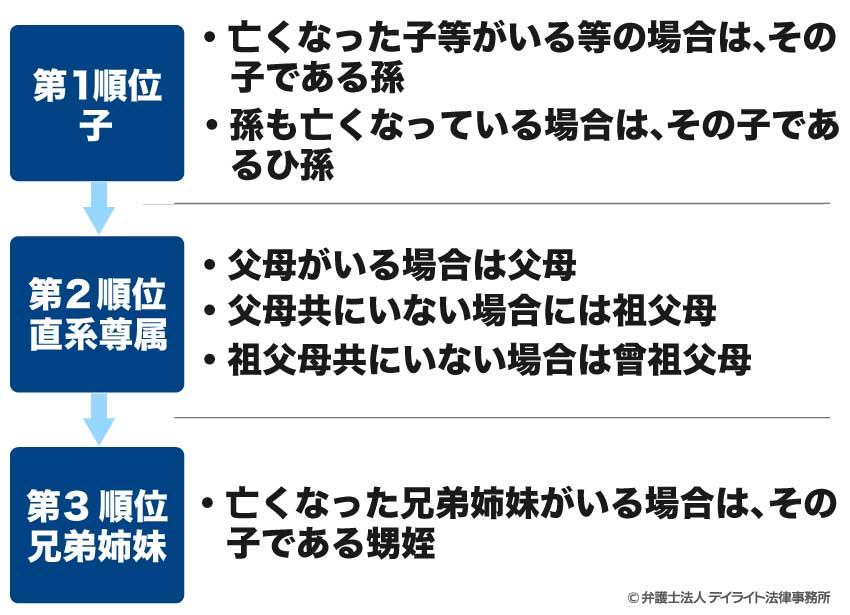
*配偶者は、常に法定相続人となる。
それぞれの法定相続人について、簡単にご説明します。
第1順位の法定相続人は「子」
被相続人に子がいる場合は、子が法定相続人となります。
子には、実子だけでなく養子も含まれます。
*ただし、相続税の基礎控除を計算する際には、「法定相続人の数」に算入される養子の数に限りがあります。
詳しくは、後ほど――養子がいる場合でご説明します。
子が被相続人より先に亡くなっている、相続欠格・相続廃除によって相続権を失っている、という場合には、代襲相続(だいしゅうそうぞく。本来の相続人に代わり、その子どもが相続すること)が発生し、亡くなる等した子の子どもである孫が法定相続人となります。
孫も亡くなっているような場合には、再代襲相続が発生し、孫の子であるひ孫が法定相続人となります。
子(代襲相続等がある場合は孫、ひ孫等)が一人でもいる場合は、第2順位以下の直系尊属、兄弟姉妹は法定相続人にはなりません。
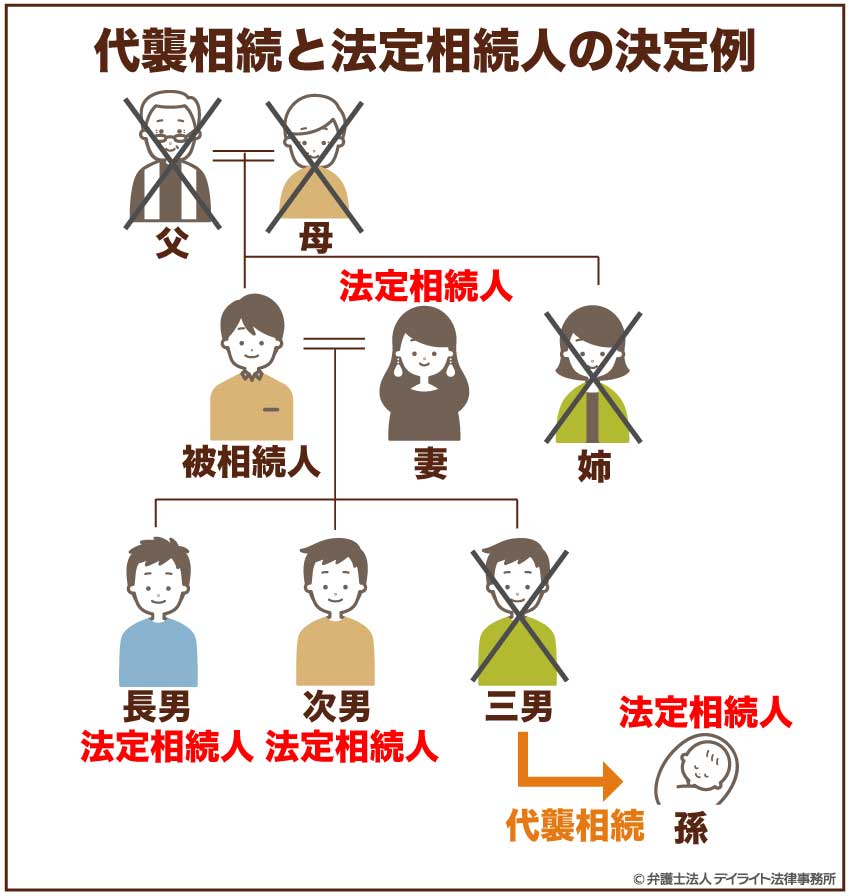
代襲相続については、以下のページをご覧ください。
第2順位の法定相続人は「直系尊属」
被相続人に子や孫等がいない場合、第2順位の「直系尊属」が法定相続人となります。
直系尊属に当たるのは、父母、祖父母、曾祖父母等です。
直系尊属は、親等の異なる者の間では、親等の近い順に法定相続人となります。
そのため、父母(1親等)のいずれかが法定相続人になる場合は、祖父母(2親等)は法定相続人になれません。
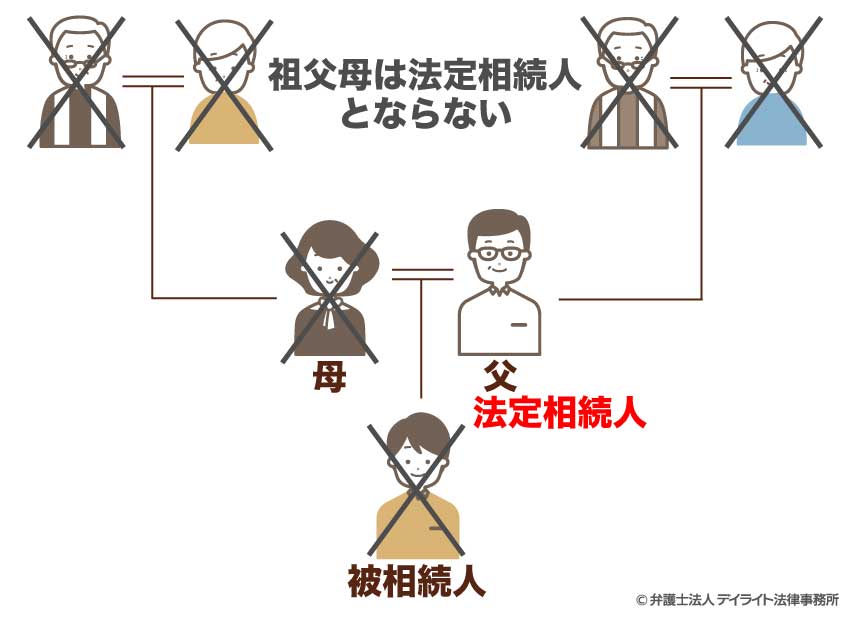
同じように、祖父母(2親等)のいずれかが法定相続人となる場合は、曾祖父母(3親等)は法定相続人になれません。
なお、直系尊属については、代襲相続は発生しません。
第3順位の法定相続人は「兄弟姉妹」
子・孫等も直系尊属もいない場合は、第3順位の兄弟姉妹が法定相続人となります。
兄弟姉妹には、父又は母の片方だけが同じである兄弟(父親違い・母親違いの兄弟)も含まれます(ただし、相続分は、父母共に共通するの兄弟の2分の1となります)。
兄弟姉妹のうちに亡くなった方がいる場合は、その人の子(被相続人の甥姪)が代襲相続し、法定相続人となります。
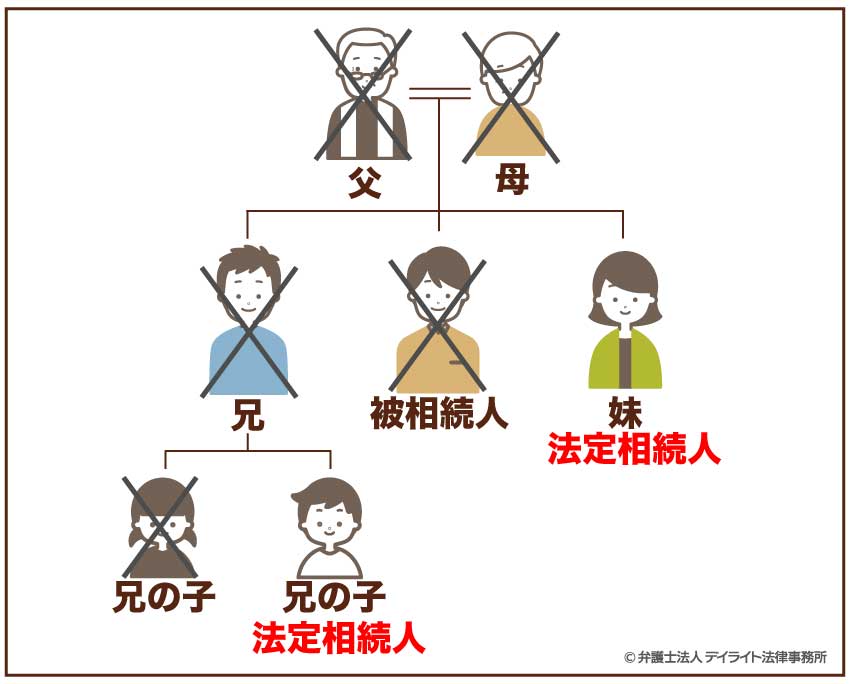
ただし、兄弟姉妹については、代襲相続は1回しか発生しないので、甥姪が亡くなっている場合でも、甥姪の子は法定相続人とはなりません。
兄弟姉妹が法定相続人となる場合に関する説明は、次のページをご覧ください。
配偶者は常に法定相続人となる
亡くなった方(被相続人)に配偶者がいる場合、配偶者は常に法定相続人となります。
法定相続人となれる配偶者は、法律婚の配偶者に限られます。
そのため、内縁の配偶者、事実婚の配偶者、同性のパートナーなどは、法定相続人とはなれません。
法律婚の配偶者でない方に遺言・生命保険等で財産を遺すことはできますが、その場合でも、基礎控除や生命保険の非課税枠などを計算する際に「法定相続人の数」に含めることはできませんので、ご注意下さい。
相続税の計算上での「法定相続人の数」
相続税に関する計算をする際の「法定相続人の数」は、原則的には、上にご紹介した法定相続人の決め方に従って決まった法定相続人の人数になります。
ただ、次のように、民法上のものとは異なるルールもありますので、注意が必要になります。
- 相続放棄(そうぞくほうき)をした相続人がいる場合も、その放棄がなかった場合における法定相続人の数とする
- 養子がいる場合、「法定相続人の数」に算入できる養子の人数に制限がある
それぞれについて、簡単にご説明します。
相続放棄があった場合
相続放棄とは、家庭裁判所で手続きを行い、遺産を一切引き継がないこととするものです。
相続放棄をすると、その人は、初めから相続人ではなかったものとされます。
また、先順位の法定相続人が全員相続放棄をした場合、次順位の親族が法定相続人となります。
*なお、相続放棄をした場合、代襲相続は発生せず、相続放棄をした人の子が法定相続人となることはありません。
このように、相続放棄があると、法定相続人が変わります。
それに伴い、法定相続人の数が変わることも多いです。
しかし、相続税の基礎控除額を計算する場合には、相続放棄があった場合も、その放棄がなかった場合における法定相続人の数を「法定相続人の数」として計算します(相続税法15条2項かっこ書)。
具体例を挙げてご説明します。
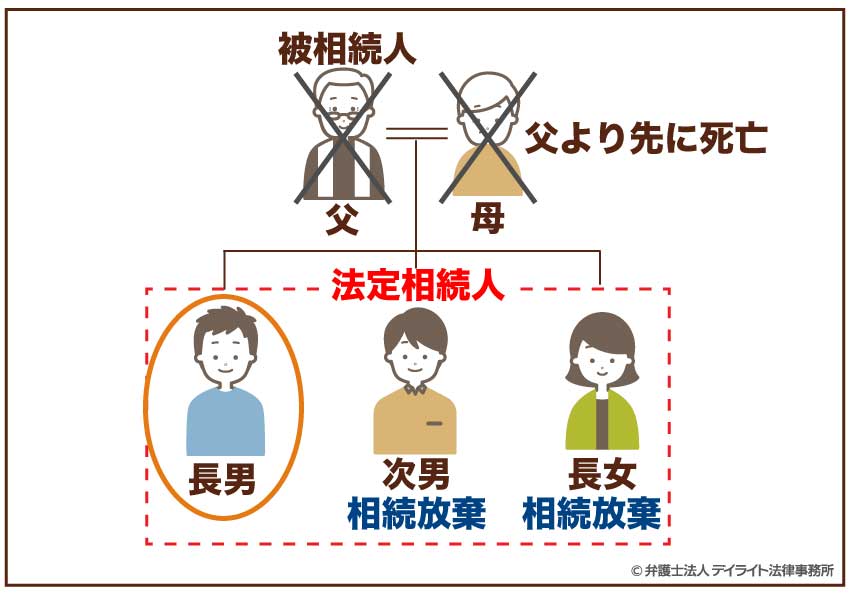
父が亡くなり、子3人(長男、次男、長女)が法定相続人となった。このうち、次男と長女が相続放棄をし、法定相続人は長男1人となった。
しかし、相続税の基礎控除額を算定する場面では、「法定相続人の数」は、次男と長女の相続放棄がなかったものとして算定されるので、「法定相続人の数」=「3人」となる。
そのため、相続税の基礎控除の額は、3000万円 +(600万円 × 3人)= 4800万円となる。
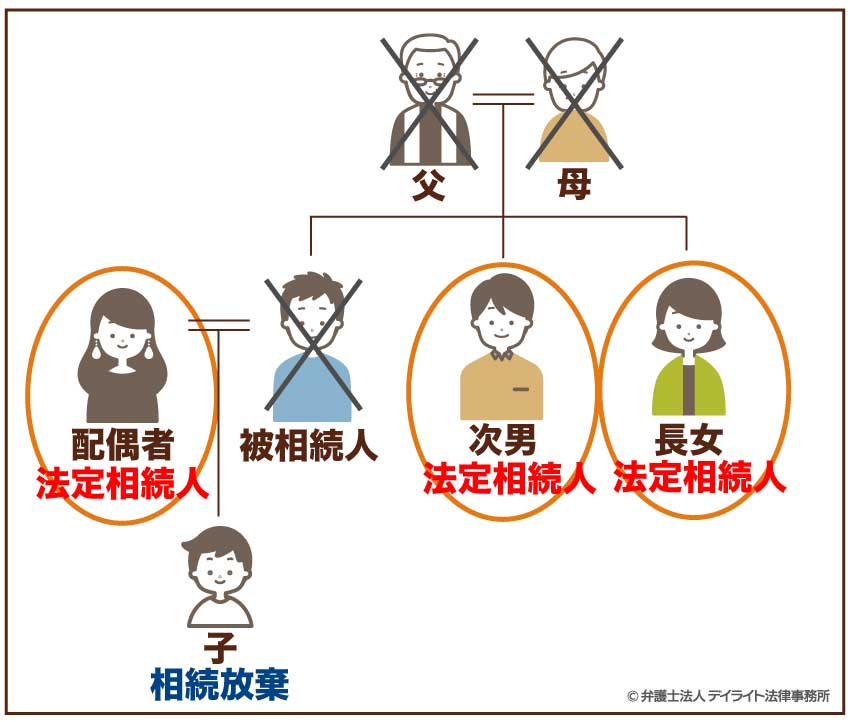
父が亡くなり、配偶者である母と第1順位にある子の合計2人が法定相続人となった。
ところが、子が相続放棄したため、第3順位にある父の兄弟2人が法定相続人となり、法定相続人は合計3人となった(第2順位の直系尊属(父母等)は既に死亡)。
しかし、この場合も、相続税の基礎控除額を算定する際の「法定相続人の数」は、子の相続放棄がなかったものとして「2人」とされるので、相続税の基礎控除額は3000万円+(600万円× 2人)=4200万円となる。
養子がいる場合
養子がいる場合、養子も実子と同じ「子」として第1順位の法定相続人となります。
民法上では、養子が何人いても「子」として法定相続人となることができ、養子の人数に制限はありません。
しかし、相続税の基礎控除を計算する際の「法定相続人の数」については、算入できる養子の数には、以下のように制限があります。
- 被相続人に実子がいる場合 養子1人まで
- 被相続人に実子がいない場合 養子2人まで
上記の数を超える養子がいる場合、法定相続人となって相続権を得ることはできますが、相続税の基礎控除等の計算上は「法定相続人の数」に含まれることはありません。
なお、以下の養子は「みなし実子」となり、実子と同じように扱われます。
- 特別養子縁組で養子となった者
- 被相続人の配偶者の実子で、被相続人の養子となった者
- 被相続人との婚姻前に配偶者の特別養子縁組による養子となり、婚姻後に被相続人の養子となった者
- 実子又は養子の代襲相続人となった直系卑属(孫等)
【ケース別】相続税の非課税枠(基礎控除)をシミュレーション
実際の相続でよく見られるケースを基に、相続税の非課税枠(基礎控除)の額をシミュレーションしていきます。
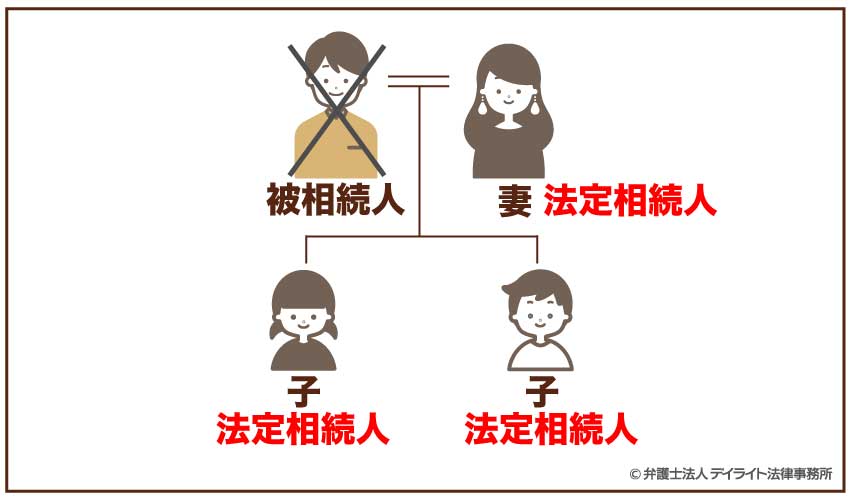
ケース1:配偶者と子2人が法定相続人となる場合
この場合、法定相続人の数は、配偶者1人+子2人=3人となります。
そのため、基礎控除の額は、4800万円となります。
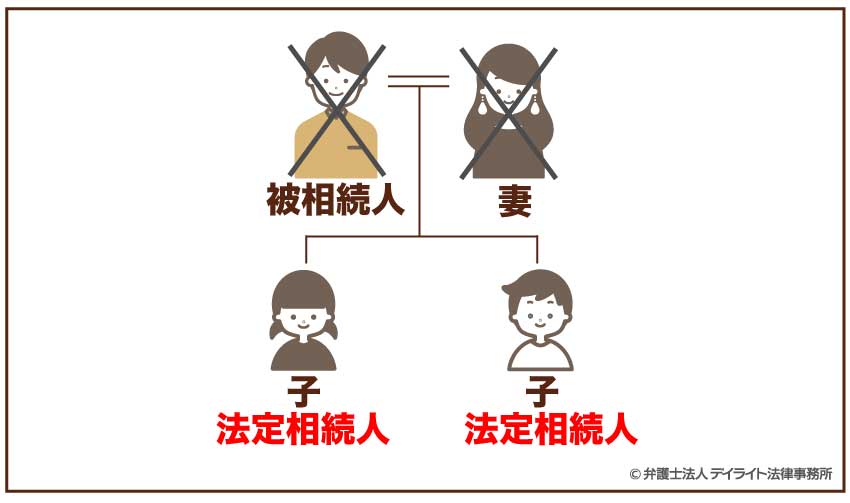
ケース2:子2人のみが法定相続人となる場合
この場合、法定相続人は2人となり、基礎控除の額は4200万円となります。
たとえば、ケース1の後で配偶者が亡くなり二次相続が起こった場合には、再婚や養子縁組をしたのでない限り、以前の相続の時には3人であった法定相続人が子2人のみとなり、基礎控除額も1人分(600万円)減ることになります。
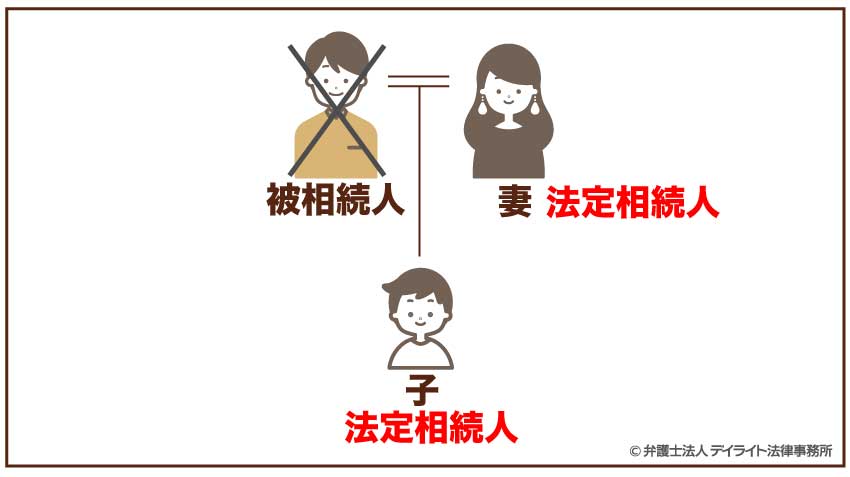
ケース3:配偶者と子1人が法定相続人となる場合
配偶者と子1人が法定相続人となる場合は、法定相続人の人数は2人となります。
そのため、基礎控除の額は、4200万円となります。
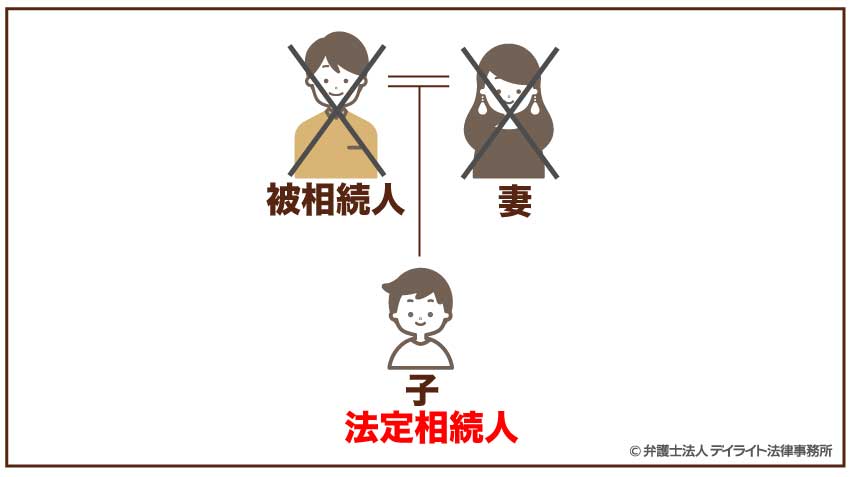
ケース4:子1人のみが法定相続人の場合
子1人のみが法定相続人の場合、法定相続人の数は1人ですので、基礎控除の額は、3600万円となります。
たとえば、ケース3の後で配偶者が亡くなり二次相続が起こった場合には、以前の相続の時には2人であった法定相続人が1人に減り、基礎控除額も1人分(600万円)減ることになります。
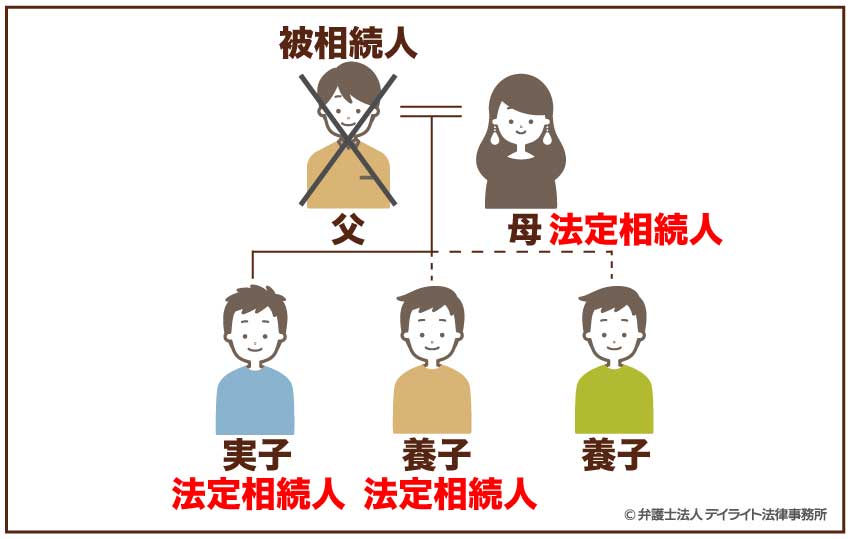
ケース5:配偶者と子3人(実子1人、養子2人)が法定相続人の場合
この場合、民法上、法定相続人となるのは、配偶者1人 + 子3人 = 4人です。
しかし、相続税の基礎控除額を計算するときには、実子がいる場合には養子は1人までしか「法定相続人の数」に含めることができません。
そのため、基礎控除額を計算する際の法定相続人の数は、配偶者1人 + 子2人(実子1人、養子1人)= 3人となります。
したがって、基礎控除の額は、4800万円となります。
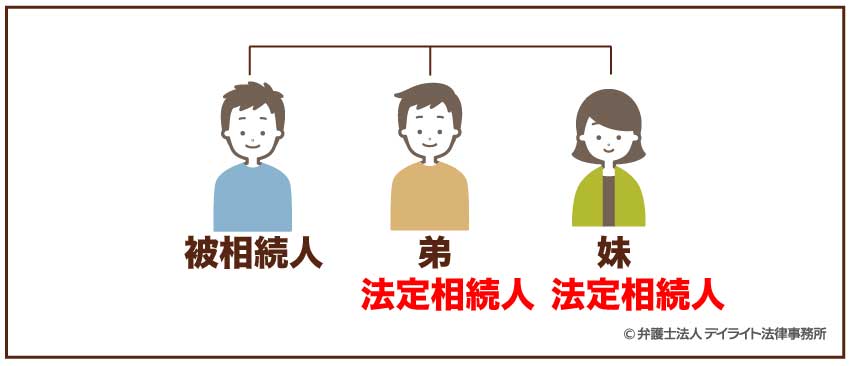
ケース6:兄弟姉妹2人が法定相続人となる場合
亡くなった方(被相続人)に配偶者や子、直系尊属がおらず、兄弟姉妹2人が相続人になった場合も、基礎控除はここまでのケースと同様に計算します。
この場合、「法定相続人の数」は2人なので、基礎控除は4200万円となります。
基礎控除については、以下のページもご覧ください。
基礎控除だけではない!相続税を軽減できる非課税枠
基礎控除以外にも、相続税を軽減させるために活用できる非課税枠があります。
代表的なものとしては、次のものが挙げられます。
- 妻(配偶者)の配偶者控除
- 生命保険(死亡保険金)の非課税枠
- 死亡退職金の非課税枠
- 小規模宅地等の特例
- 相続税の非課税財産(墓地、墓石、仏壇、仏具等)
相続税の非課税枠のほかに、相続税自体を減額する制度として、次のものなどがあります。
- 障害者控除、未成年者控除
- 数次相続控除
それぞれについて、簡単にご説明していきます。
妻(配偶者)の相続税非課税枠|配偶者控除
配偶者は最低でも1億6000万円まで非課税
相続税には、配偶者が相続する場合に活用できる非課税枠(配偶者控除)が設けられています。
この配偶者控除により、配偶者が相続する遺産については、最低でも1億6000万円までは相続税が非課税となります。
さらに、配偶者の法定相続分(ほうていそうぞくぶん。法律により定められた相続分)が1億6000万円を超える場合は、法定相続分に当たる金額までは相続税が0円となります。
相続税の配偶者控除については、以下のページもご覧ください。
なお、ここでご説明した配偶者控除は、正式には「配偶者の税額の軽減」という名称となっていますが、この記事では、一般的な呼び方である「配偶者控除」との呼び方で説明させていただきます。
配偶者控除を受けるための必須条件
配偶者控除を受けるためには、次の必須条件をいずれも満たす必要があります。
- 法律上の配偶者である
- 相続税の申告をしている
- 相続税の申告期限までに遺産分割協議が成立している
*遺産分割協議が終了していない場合は、別途手続きが必要
それぞれについてご紹介していきます。
法律上の配偶者であること
配偶者控除の対象となるのは、法律上の配偶者に限られます。
婚姻届を出していない事実上の配偶者や内縁の配偶者、同性婚のパートナーなどは、配偶者控除を利用することはできません。
相続税の申告をしていること
配偶者控除を受けるためには、相続税の申告が必要です。
この相続税の申告は、相続税が課されない場合でも行わなければなりません。
たとえば、1億円の遺産を残して亡くなった方の配偶者が、1億円の遺産全てを相続したとします(法定相続人は配偶者と子1人だけれども、子は相続放棄をしている)。
この場合、配偶者控除を使えなければ、遺産額は基礎控除(法定相続人が2人なので、3000万円 + 600万円 × 2 = 4200万円)を超えていますので、相続税が発生します。
しかし、配偶者控除を活用すれば、配偶者が相続する場合には最低でも1億6000万円が非課税となるので、1億円を相続しても遺産を課されることはありません。
ところが、「配偶者控除によって相続税は発生しないのだから、相続税の申告は必要ない」と考え、相続税の申告をしないまま申告期限を過ぎてしまうと、配偶者控除が使えなくなり、多額の相続税を課されることとなってしまいます。
そのようなことにならないように、相続税の配偶者控除を使う場合には、結果的に相続税が発生しない場合でも、必ず相続税の申告を行ってください。
遺産分割協議が相続税の申告期限までに成立していること
配偶者控除を受けるには、遺産分割協議(いさんぶんかつきょうぎ。遺産分割に関する相続人同士の話合い)で合意を成立させる必要があります(遺産分割協議の成立)。
その上で、実際に遺産分割協議によって配偶者が取得した財産を基に計算して相続税の申告を行い、配偶者控除の適用を受けます。
相続税の申告期限までに遺産分割協議が成立しなかった場合は、いったん、配偶者控除を受けない前提で、法定相続分に従って相続税の申告をし、相続税を納付しなければなりません。
ただ、相続税の申告の際に「申告期限後3年以内の分割見込書」を添付して提出すれば、後から配偶者控除の適用を受けることができます。
この場合には、申告期限後3年以内に遺産分割協議が成立した時に、成立後4か月以内に更正の請求を行って、配偶者控除を適用した場合の相続税額を計算・申告し、既に納めた相続税との差額を還付してもらいます。
なお、申告期限後3年を経過する日までに遺産を分割できないやむを得ない事情があり、税務署長の承認を受けることができれば、その事情がなくなった日の4か月以内に遺産分割ができたときも、配偶者控除を受けることができます。
やむを得ない事情があると認められるのは、たとえば、相続に関する調停や訴訟などが行われている場合です。
【注意!】配偶者控除を使うときは次の相続のことも考えて
配偶者控除は、ここまで見たとおり、とても強力な節税方法となります。
しかし、配偶者控除を活用することばかりを重視して配偶者に多くの遺産を相続してもらうことが、本当に有利になるのかは、十分に気を付ける必要があります。
たとえば、高齢の父が亡くなり、子2人と配偶者である母が法定相続人になったケースで考えてみましょう。
このケースで、配偶者控除を活用するために、母に多くの遺産を相続してもらったとします。
この場合、母も通常は高齢ですので、それほど遠くないうちに、母の相続も開始することが見込まれます。
その母の相続の時には、母が再婚しているのでない限り、配偶者控除は使えません。
それに、法定相続人の数も、再婚や養子縁組がなければ、子2人のみとなり、父の相続の時(子2人と配偶者(母)の合計3人)よりも1人減ってしまいます。
したがって、基礎控除の額も、父の相続の際より低くなります。
そのため、母が父の財産の多くを相続してその大半を遺産として残した場合、一気に多額の相続税が発生してしまう可能性があるのです。
課税される遺産の額が高くなるほど相続税率も高くなるので、場合によっては、父の相続の際に法定相続分にしたがって遺産分割をした場合よりも、相続税額の合計が高額になってしまうおそれもあります。
「相続税を払いたくないから、配偶者控除を使って遺産のほぼ全部を母に相続してもらおう」と考えている場合は、お母様が亡くなって次の相続が開始した場合のことも考え、トータルで本当に相続税を減らすことができるのか、よく確認しておくようにしましょう。
生命保険(死亡保険金)の非課税枠
生命保険(死亡保険金)は、相続ではなく保険会社との契約により取得するものですが、相続財産とみなして相続税の課税対象とされます(みなし相続財産)。
ただ、生命保険を相続人が受け取る場合には、一定の額までの非課税枠が認められています。
生命保険の非課税枠の計算方法
生命保険の非課税枠は、次の計算式で計算します。
この「法定相続人の数」も、基礎控除の場合と同様、相続放棄がなかった場合の法定相続人の人数となり、算入できる養子の数にも制限があります。
参考:No.4114 相続税の課税対象になる死亡保険金|国税庁
生命保険の非課税枠は、どの立場の法定相続人でも相続税額を減らすことができる使いやすい制度となっていますので、節税対策として広く用いられています。
生命保険の非課税枠を使うための注意点
生命保険の非課税枠を使う際には、次の点に注意する必要があります。
生命保険の非課税枠が使えるのは、次の契約形態の場合に限られます。
- 「契約者(保険料を支払う人)」と「被保険者(保険の対象となる人)」が両方とも被相続人(亡くなった方)になっている
- 「受取人(死亡保険金を受け取る人)」が相続人になっている
そのため、契約者(保険料を支払う人)が相続人や他の親族だった場合には、生命保険の非課税枠は使えません。
また、次にご説明するとおり、受取人が相続人でない場合にも、生命保険の非課税枠は使えません。
生命保険の非課税枠は、受取人が相続人である場合にのみ適用されます。
そのため、例えば次のような人は、生命保険の非課税枠を利用することができません。
- 相続放棄をした人
- 相続人でない孫
- 子の配偶者(被相続人と養子縁組をしている場合を除く)
- 内縁の配偶者
相続税対策のために生命保険を契約する場合には、契約者・被保険者・受取人を誰にするかを間違えないように十分注意して下さい。
生命保険の非課税枠については、以下のページでも詳しく解説しています。
【注意!】相続放棄をした人は生命保険の非課税枠を使えない
上でご説明したとおり、生命保険の非課税枠を使えるのは相続人だけであり、相続放棄をした人は、生命保険の非課税枠を使うことはできません。
そのため、「Aには、相続放棄をしてもらう代わりに、生命保険金の受取人になってもらおう」という場合には、Aが受け取る生命保険金には非課税枠は適用されません。
生命保険の非課税枠を活用した相続税対策を考える際には、この点にもご注意ください。
死亡退職金の非課税枠
死亡退職金は、勤務先から支払われるものであり相続で取得するものではありませんが、生命保険と同様に、みなし相続財産として相続税の対象とされています。
なお、相続税の課税対象となる死亡退職金は、被相続人の死後3年以内に支給が確定したものに限られます。
この死亡退職金にも、生命保険と同様の非課税枠が設けられています。
計算式は、生命保険の場合と同じく、「500万円 × 法定相続人の数」です。
この「法定相続人の数」も、相続放棄がなかった場合の法定相続人の数となり、算入される養子の人数にも制限があります。
参考:No.4117 相続税の課税対象になる死亡退職金|国税庁
なお、勤務先から受け取った弔慰金、花輪代、葬祭料等については、原則として相続税が課税されません。
ただ、弔慰金が普通給与(俸給、給料、賃金、扶養手当、勤務地手当、特殊勤務地手当等の合計額)の6か月分(業務上の死亡の場合は3年分)を超える場合は、相続税の課税対象となります。
参考:参考:No.4120 弔慰金を受け取ったときの取扱い|国税庁
死亡退職金の非課税枠については、以下のページでも解説しています。
小規模宅地等の特例
事業用・居住用の宅地等を相続した場合、小規模宅地等の特例を利用し、遺産額を圧縮することができます。
小規模宅地等の特例は、所定の条件を満たせば、亡くなった被相続人等の事業用又は居住用に使われていた宅地等の価格を、以下の表のとおり、一定の面積を限度に、50%~80%減額するというものです。
| 宅地等の利用区分 | 面積の上限 | 減額割合 |
|---|---|---|
| 特定事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 特定居住用宅地等 | 330㎡ | 80% |
小規模宅地等の特例を受ける要件は?
小規模宅地等の特例の適用を受けるには、相続税の申告をすることが必要です。
そのほかにも、主に次のような適用要件を満たす必要があります。
- 被相続人の配偶者
条件なし(常に小規模宅地等の特例を利用できる)
- 同居していた親族
相続開始の直前から相続税の申告期限まで引き続きその建物に居住し、かつ、その宅地等を相続開始時から相続税の申告期限まで所有していること
- その他の親族
- ① 被相続人に配偶者がいないこと
- ② 相続開始の直前において被相続人の自宅に居住していた相続人(相続放棄があった場合は、その放棄がなかったものとした場合の相続人)がいないこと
- ③ 相続開始前3年以内に、取得者、取得者の配偶者、取得者の親族等が所有する家屋に住んだことがないこと
- ④ 相続開始時に取得者が住んでいる家屋を所有していたことがないこと
- ⑤ 相続する宅地等を相続開始時から相続税の申告期限まで所有していること 等
その宅地等の上で営まれていた被相続人の事業を相続税の申告期限までに引き継ぎ、かつ、その申告期限までその事業を営んでいること
その宅地等を相続税の申告期限まで所有していること 等
参考:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
上に挙げたほかにも満たすべき要件がある場合がありますので、小規模宅地等の特例を活用することをお考えの場合は、一度専門家に相談することをおすすめします。
自宅に関する小規模宅地等の特例の適用要件については、以下のページもご覧ください。
相続税の非課税財産(墓地、墓石、仏壇、仏具等)
財産の中には、相続税がかからないもの(非課税財産)があります。
主なものとして、次のものがあります。
- 墓地、墓石、仏壇、仏具、祭具など
(ただし、商品、骨とう品又は投資の対象として所有しているものは、課税の対象となります。例:銀行の貸金庫に保管されている金の仏像) - 宗教、慈善、学術その他公益を目的とする事業を行う一定の個人などが相続や遺贈によって取得した財産で、公益を目的とする事業に使われることが確実なもの
- 心身障害者共済制度に基づく給付金の受給権
そのため、たとえば、生前に墓地や墓石、仏壇などを買っておくことで、相続税を減らすことができます。
障害者控除、未成年者控除
障害者控除と未成年者控除は、遺産の一部を課税対象から外す非課税枠とは違い、相続税額を直接減額するものになります。
これらの控除も、相続税の非課税枠と同様、相続税の節税のために役立てることができる制度ですので、ここで簡単にご紹介させていただきます。
法定相続人が未成年者の場合は、一定の条件を満たせば、その未成年者が支払う相続税から未成年者控除の額を差し引くことができます。
控除額の計算式は、10万円 ×(18歳 ―その未成年者の年齢(1歳未満は切り捨て))です。
なお、未成年者の相続税額より未成年者控除の額が大きく、控除額の全額を引ききれない場合は、引ききれなかった部分の金額を、その未成年者の扶養義務者の相続税額から差し引くことができます。
ただし、以前の相続で既に未成年者控除を受けている場合は、未成年者控除額は以下の金額が上限となります。
また、法定相続人が85歳未満の障害者である場合は、所定の条件を満たせば、その方の相続税額から障害者控除の額を差し引くことができます。
障害者控除の金額は、以下の計算式で計算します。
なお、障害者の方の相続税額より障害者控除の額が大きく、控除額の全額を引ききれない場合は、引ききれなかった部分の金額を、その障害者の方の扶養義務者の相続税額から差し引くことができます。
ただし、以前の相続で障害者控除を受けていた場合は、障害者控除の非課税枠に上限が設けられることがあります。
上限額は、障害の程度に変化があったかどうかなどによっても変わってきますので、詳しくは、専門家にお尋ねください。
数次相続控除
被相続人(亡くなった方)が、亡くなる前10年以内に相続、遺贈等によって相続税を課されていた場合、その被相続人から相続、遺贈等によって財産を取得した人の相続税額から一定の金額が控除されます(数次相続控除)。
数次相続控除も、遺産の一部を課税対象から外す非課税枠とは違い、相続税額を直接減額するものになります。
数次相続控除の対象となるケースをイメージ図にすると、次のようになります。
数次相続控除を受けられるのは、以下の全ての条件を満たす方です。
- ①被相続人の相続人であること
- ②その相続が開始する前10年以内に開始した相続により被相続人が財産を取得していること
- ③その相続が開始する前10年以内に開始した相続により取得した財産について、被相続人に対し相続税が課税されたこと
なお、数次相続控除は、基礎控除を適用して各相続人の税額を算出し、配偶者控除、未成年者控除、障害者控除などを適用した後で適用されます。
数次相続については、以下のページもご覧ください。
生前贈与の非課税枠も活用を!
相続税対策のためには、相続税の非課税枠だけでなく、生前贈与の非課税枠も活用することが重要になります。
生前贈与の非課税枠には、次のようなものがあります。
| 生前贈与の非課税枠 | 内容 |
|---|---|
| 基礎控除 | 1月1日から12月31日までの1年間で行われた110万円までの贈与には贈与税がかからない。
ただし、贈与した人が亡くなる前3~7年間の贈与については相続税を課されることがあるので注意が必要 |
| 配偶者控除の特例 | 婚姻期間20年以上の夫婦の間で居住用不動産等の贈与を行う場合に、一定の条件を満たせば使うことができる特例
相続時精算課税(そうぞくじせいさんかぜい)を選択すると使うことができなくなるので注意 |
| 住宅取得等資金の非課税特例 | 父母や祖父母から、子や孫へマイホームの購入資金等を生前贈与した場合に、一定の条件を満たすことで使うことができる特例
令和8年5月現在、令和8年12月31日までの贈与を対象とする制度となっています。 |
これらのほか、相続時精算課税を選択することで利用できる特別控除もあります。
この特別控除を使えば、年110万円までの基礎控除に加え、毎年110万円を超える部分の贈与についても、累計で2500万円に達するまで贈与税がかからなくなります。
ただし、相続時精算課税の特別控除を受けた生前贈与については、贈与した人が亡くなったときに相続税の課税対象となります。
なお、教育資金一括贈与の非課税特例は、令和8年3月31日までで終了しました。
生前贈与の非課税枠については、以下のページもご覧ください。
相続税の非課税枠を活用し、トラブルを防ぐために弁護士へ
遺産分割で揉めると非課税枠が使えないリスクも
相続税の非課税枠には、配偶者控除や小規模宅地等の特例など、相続税の申告期限までに遺産分割を済ませなければ、適用を受けられないものがあります。
これらの非課税枠を使えたはずのケースであっても、相続税の申告期限までに遺産分割協議が調っていなければ、非課税枠を使わずに計算した相続税を納めなければならなくなるのです。
一定の条件を満たせば、後から相続税の申告をしなおし、改めてこれらの特例の適用を受けることはできます。
しかし、相続税の額や相続人の資産状況によっては、後から還付してもらえるとしても、いったん相続税を支払うことだけで大変重い負担になる場合もあります。
こうした事態を回避するためには、遺産分割協議をスムーズに進め、相続人同士で揉めることがないようにすることが重要になります。
そのためには、早いうちから弁護士に相談し、客観的で冷静な立場からのアドバイスをもらうことが大切です。
当事務所がサポートできること・無料相談のご案内
当事務所でも、相続対策チームを設け、相続問題や相続税に関するサポートに力を入れて取り組んでいます。
当事務所で行っているサポートには、主に次のようなものがあります。
- 遺産分割の前提となる相続人や遺産の調査(戸籍、残高証明、不動産登記事項証明書などの収集等)を代行する
- 相続税の負担を考慮した遺産分割案についてアドバイスする
- 税務署への対策も考えた遺産分割協議書の文案を作成する
- 遺産分割協議の場に立ち会い、スムーズに話合いが進むようサポートする
- 他の相続人とのやり取りの窓口となる
- 税理士資格を有する弁護士が在籍しているので、ワンストップで遺産分割と相続税の問題の両方に対応できる
- 相続税の申告期限を意識してスピーディに対応する
- 不動産を売却した際に課される譲渡所得税についても併せて対策できる
- 税務調査への対応も任せることができる
弁護士と税理士がワンストップで対応できる当事務所のメリットについては、以下のページで詳しくご紹介しています。
ご関心がおありの方は、ぜひ以下のページをご覧ください。
相続税の非課税枠についてのQ&A
相続放棄をした人は非課税枠の「法定相続人の数」に含まれますか?
 相続放棄をした人も、非課税枠を計算する際の「法定相続人の数」に含まれます。
なお、相続放棄をしたことによって法定相続人の数が増えた場合にも、相続放棄をする前の法定相続人の人数が非課税枠を計算する際の「法定相続人の数」となりますので、注意が必要です。
父Aが亡くなり子B1人が法定相続人となった。
しかし、子Bが相続を放棄したため、父の兄弟C,D,Eが法定相続人となり、法定相続人が3人となった。
➡相続税の非課税枠を計算する際の「法定相続人の数」は、相続放棄がなかったものとして、「1人」となる。
孫を生命保険の受取人にしても非課税枠は使えますか?
相続人ではない孫を生命保険の受取人にした場合、非課税枠は使えません。生命保険金の非課税枠の対象となるのは、相続人だけとなっています。
そのため、相続人でなければ、孫であっても、生命保険の非課税枠を使うことはできません。
なお、孫の親(被相続人の子)が亡くなっている等の理由で孫が代襲相続した、孫と被相続人が養子縁組をしている等、孫が相続人となっている場合は、孫を生命保険の受取人にして非課税枠を使うことができます。
ちなみに、孫が代襲相続した場合以外は、孫に課される相続税は2割加算されてしまいますので、注意が必要です。
基礎控除内であれば税務署への手続きは一切不要ですか?
基礎控除内の遺産を相続した場合、原則的には、税務署への手続は不要です。しかし、配偶者控除や小規模宅地等の特例の適用など相続税の申告を必要とする措置を受けることによって、遺産が基礎控除の範囲内に収まるようになるという場合には、相続税の申告が必要になります。
なお、基礎控除ギリギリの額の遺産を相続した場合には、財産評価の方法などによって遺産額が基礎控除の範囲を超えるおそれがあるので、念のため、相続税をゼロとした申告を行っておくことをご検討ください。
まとめ
今回の記事では、相続税の非課税枠についてご紹介しました。
相続税の非課税枠は、相続税対策のために大変有効な手段です。
しかし、非課税枠の中には、結果的に相続税が発生しない場合でも相続税の申告をする必要があるものなど、利用条件に注意が必要なものがあります。
さらに、相続税の申告が必要な非課税枠を使う場合には、申告期限までに遺産分割協議を成立させないと、いったん相続税を原則どおり負担しなければならなくなり、大きな負担になる場合もあります。
このようなことにならないようにするためには、相続税を含む相続問題に詳しい弁護士に早いうちに相談し、慎重かつ迅速に対応することが重要になります。
当事務所でも、相続関連の案件を集中的に取り扱う相続対策チームを設け、相続税の非課税枠を活用して相続を進めたいとお考えの方からのご相談をお受けしております。
当事務所には税理士資格を有する弁護士も在籍しておりますので、遺産分割と相続税に関するご相談の両方にワンストップで対応することが可能です。
電話・オンラインによる全国からのご相談にも対応しております。
相続税対策や遺産分割に関してお悩みの方は、ぜひ一度、当事務所までお気軽にお問い合わせください。