土地であっても、相続放棄をすることは可能です。
ただし、土地だけを選んで相続放棄することは認められていません。
相続放棄をする場合は、土地も含めて、すべての相続財産を放棄することになります。
土地の相続で悩んでいる方にとって、相続放棄の仕組みや条件、注意点を正しく理解することは、後のトラブルを防ぐために重要です。
この記事では、土地の相続放棄について、基本的な仕組みや具体的ケース、相続放棄ができない場合の対処法、メリット・デメリット、注意点などを弁護士が解説します。
土地は相続放棄できない?
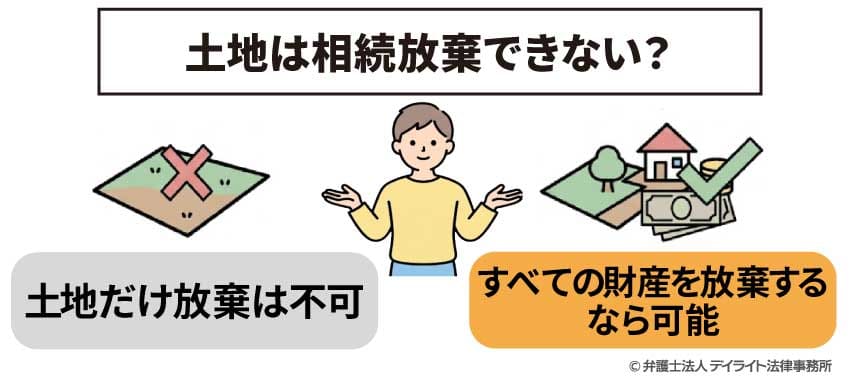
土地であっても、相続放棄することは可能です。
ただし、土地だけを選んで相続放棄し、その他の財産は相続する、といったことはできません。
「土地を含むすべての財産を放棄する」という形であれば、相続放棄そのものは可能です。
また、相続放棄以外にも、土地を手放す方法や対処法はいくつか存在します。
土地の相続に関して悩んでいる方は、相続放棄の仕組みを正しく理解した上で、ご自身の状況に合った選択肢を検討することが重要です。
そもそも相続放棄とは?
相続放棄とは、被相続人(亡くなった人)が遺した財産に対する相続権を、放棄することをいいます。
相続が発生した場合、相続人は通常、被相続人の財産と借金の両方を引き継ぐことになります。
しかし、相続財産の中に多額の借金があったり、管理が困難な不動産が含まれていたりする場合、相続することがかえって負担となるケースも少なくありません。
そのような場合に、相続放棄を選択することで、相続人は一切の権利と義務から解放されることができます。
相続放棄が認められると、相続人は最初から相続人ではなかったものとみなされます(民法939条)。
第九百三十九条 相続の放棄をした者は、その相続に関しては、初めから相続人とならなかったものとみなす。
つまり、相続放棄をすると、プラスの財産もマイナスの財産も、すべて引き継がないことになります。
これが、相続放棄の主な効果です。
相続放棄の条件
相続放棄を行うためには、いくつかの法的な条件を満たす必要があります。
- 遺産を処分していないこと
- 遺産を隠匿等していないこと
- 後述の熟慮期間(3ヶ月)内であること
これらの条件に違反して、たとえば期限をすぎたり、遺産を処分したりした場合は、相続を承認したものと扱われるためです。
これを、「法定単純承認」といいます(民法921条)。
この場合、もはや相続放棄をすることはできなくなります。
相続放棄の可能性がある場合は、知らずに遺産を処分すること等がないよう、十分に注意する必要があります。
相続放棄についての詳しい解説は、以下のページをご覧ください。
相続放棄ができる期間について
相続放棄には、厳格な期間制限が設けられています。
民法では、相続人が「自己のために相続の開始があったことを知った時」から3ヶ月以内に、相続放棄の申述をしなければならないと定められています(民法915条1項)。
これを、相続の承認・放棄を検討するための「熟慮(じゅくりょ)期間」といいます。
この3ヶ月という期間は非常に短く、相続財産や借金の全容を把握するのに十分な時間とはいえない場合もあります。
そのため、調査が必要な場合には、家庭裁判所に対して期間の伸長を申し立てることが可能です。
期間伸長の申立ては、3ヶ月の熟慮期間内に行う必要がありますので、早めの対応が求められます。
また、3ヶ月の期間を過ぎてしまった場合でも、例外的に相続放棄が認められることがあります。
たとえば、相続財産の存在をまったく知らず、知ることもできなかったような特別な事情がある場合などです。
このような場合、その事情を知った時から3ヶ月以内であれば、相続放棄が受理される可能性があります。
ただし、この例外的な扱いが認められるかどうかは個別の事情によります。
「延長できるからいいだろう」などと安易に考えずに、速やかな対応をこころがけるのが良いでしょう。
土地だけの相続放棄が認められない理由
以上のように、たとえ土地であっても、相続放棄により権利を受け継ぐことを拒否することができます。
ただし、「土地の相続のみ」をピンポイントで放棄することはできません。
民法では、相続によって「被相続人の財産に属した一切の権利義務を承継する」と定められています(民法896条)。
参考:民法|電子政府の総合窓口
これにより、相続人は個々の財産ではなく、被相続人の「地位」を丸ごと引き継ぐことになります。
相続放棄の場合も、それぞれの財産に対する権利を放棄するのではなく、相続人という「地位そのもの」を放棄することになります。
このため、「預貯金は相続するが、土地だけは放棄する」というように、一部の財産だけを選んで放棄することは認められないのです。
もし、部分的な相続放棄を可能とすると、死亡の直前に大きな借入を行い、死後に相続人が価値ある財産のみを引き継ぐといったこともできてしまいます。
このような不都合を防ぐため、法律は「すべてを相続するか、すべてを放棄するか」という選択を求めているのです。
相続放棄を行うと、その相続人は「初めから相続人ではなかった」ものとみなされます(民法939条)。
そのため、土地だけでなく、預貯金や自動車、株式など、すべての相続財産についての権利を失うことになります。
土地の相続を避けたい場合、この原則をしっかり理解した上で、相続放棄を選択するかどうかを慎重に判断する必要があります。
また、相続放棄以外にも、土地を手放す方法や負担を軽減する方法が存在するため、それらの選択肢も含めて検討することが重要です。
土地の相続放棄ができる事例
土地だけを選んで相続放棄することは認められませんが、土地を含むすべての財産を放棄することは可能です。
ここでは、実際に土地の相続を放棄することが有効な選択肢となりうる具体的なケースについて解説します。
土地を含めた「相続財産すべて」を放棄する場合
相続放棄は、被相続人の財産全体を一括して放棄する手続きです。
そのため、土地だけを選んで放棄することはできませんが、預貯金や株式などのプラスの財産も含めて、すべてを放棄するのであれば、法律上何の問題もありません。
たとえば、遺産の中に、利用価値のない山林や老朽化した家屋がある一方で、目立った預貯金などの資産がない場合、相続してもメリットが少ないことがあります。
このようなケースでは、相続財産全体を放棄することで、管理の手間や費用負担から解放されることができます。
また、被相続人との関係が疎遠であり、相続に関わりたくないといった事情がある場合にも、すべての財産を放棄することで、相続手続きから離れることが可能です。
借り入れなどの借金が資産を上回っている場合
被相続人がローンなどで多額の借金を抱えており、それが資産を上回っている場合、相続すると経済的に大きな損失を被ることになります。
このようなケースでは、相続放棄をすることで借金を引き継がずに済むため、相続放棄が有力な選択肢となります。
たとえば、土地や建物といった不動産があったとしても、その評価額よりも負債の額が大きければ、相続することでかえって負担が増大します。
このような場合、相続放棄をすることで、借金の返済義務を免れることができます。
相続放棄をすると、最初から相続人ではなかったものとみなされるため、債権者から返済を求められることもありません。
ただし、相続放棄を行う前に相続財産を処分すると、単純承認とみなされ放棄ができなくなるため、注意が必要です。
借金の有無や金額が不明確な場合には、熟慮期間内に財産調査を行うか、期間の伸長を家庭裁判所に申し立てることも検討すべきです。
また、相続放棄ではなく「限定承認」という選択肢もあります。
限定承認とは、相続財産の範囲内でのみ借金を引き継ぐという手続きで、資産を超える借金については責任を負わないというものです(民法922条)。
参考:民法|電子政府の総合窓口
限定承認をすることにより、借金はプラスの遺産でまかなえる範囲でのみ相続することができます。
借金が資産を上回っている可能性がある場合には、早めに弁護士に相談し、相続放棄か限定承認かを適切に判断することが重要です。
プラスになる限りで相続できるのであれば、常にそれを選択すればいいのではないかと思われるかも知れません。
メリットの多そうな限定承認ですが、実務での利用率は0.1%にもみたないのが実態です。
限定承認を利用するには、まず相続人全員で合意する必要があります。
また、仮に足並みが揃ったとしても、その先にはさらに煩雑な手続きが必要となります。
具体的には、官報(国の公報紙のこと)への公告や、不動産の換価(現金化)、債権者への公平な配当など、専門知識を要する「清算業務」を数ヶ月かけて行う必要があります。
このような手続き負担の重さから、実務上はほとんど利用されていないのが現状です。
土地に利用価値がなく、管理コストや固定資産税の負担を避けたい場合
相続財産の中に、利用価値のない土地や老朽化した建物がある場合、相続することで継続的な負担を抱えることになります。
特に、地方の山林や農地、市街地から離れた宅地などで、売却が困難で固定資産税や管理費用だけがかかり続ける「負動産」となるケースがあります。
このような土地を相続すると、毎年固定資産税を支払わなければならず、草刈りや境界管理といった維持管理の手間も生じます。
また、建物が老朽化している場合には、倒壊のリスクや近隣への迷惑を防ぐために、修繕や取り壊しが必要になることもあります。
こうした負担を避けたい場合、土地を含む相続財産全体を放棄することで、これらの義務から解放されることができます。
ただし、相続放棄をしても、次に管理すべき者が決まるまでは、自分に管理義務が残る場合がある点には注意が必要です。
相続放棄をすれば、即座にすべての責任から逃れられるわけではないことを理解しておく必要があります。
また、相続放棄以外にも、土地を手放す方法としては、国庫帰属制度の利用や、売却、寄付といった選択肢も存在します。
どの方法が適しているかは、土地の状況やそれぞれの置かれた状況によって異なります。
専門家に相談しながら判断することが望ましいといえるでしょう。
土地の相続放棄ができない事例
相続放棄は法律で認められた権利ですが、すべてのケースで認められるわけではありません。
ここでは、土地の相続放棄ができなくなる具体的な事例について解説します。
土地のみを相続放棄したい場合
相続放棄は、個別の遺産ではなく、相続人という地位そのものを放棄する手続きです。
都合の良い財産だけを選んで相続し、不要な財産は放棄するという部分的な放棄は認められていません。
相続人は、被相続人の権利義務をすべて引き継ぐか、すべて放棄するかのいずれかを選択する必要があります。
被相続人の財産状況からして、明らかに借金の方が大きい場合であれば、相続放棄の決断は難しくありません。
しかし、「それなりの資産があるが、中にはやっかいな土地もある」といったケースですと、放棄すべきかの判断が難しくなります。
この場合は、相続で受け取れる遺産と、土地を相続した場合の負担とを比較検討して、どちらが得かを見極める必要があります。
遺産を処分した場合
相続財産に対して一定の行為を行ってしまうと、「法定単純承認」が成立し、相続放棄ができなくなります。
法定単純承認とは、相続人が相続財産を処分する等した場合に、相続を承認したものとみなされる制度です。
たとえば、遺産に含まれる財産を売却したり、第三者に賃貸したりする行為は、相続財産の処分に該当します。
また、被相続人の預金を引き出して自分のために使用した場合も、財産の処分とみなされます。
さらに、遺品整理についても注意が必要です。
形見分けとして少額の品を持ち帰る程度であれば、問題ないとは考えられています。
しかし、家財道具を大量に処分したり、価値のある美術品や貴金属を売却したりする行為は、財産の処分として単純承認とみなされるおそれがあります。
このように、相続放棄を検討している場合には、相続財産に対して安易に手を付けないことが重要です。
被相続人が亡くなった直後は、葬儀の準備や遺品の整理など、さまざまな対応に追われることが多く、うっかり財産を処分してしまうことがあります。
相続放棄を検討している場合には、まず弁護士に相談し、どのような行為が単純承認に該当するのかを確認した上で行動することが望ましいでしょう。
葬儀費用は、「突発的にまとまった金額が必要になる」という面があるため、遺産から支出せざるを得ないケースも多いです。
被相続人の葬儀費用を相続財産から支出することについては、社会的に相当な範囲であれば単純承認にはあたらないと考えられています。
ただし、その範囲を超えて高額な葬儀を行い、その費用を相続財産から支出した場合には、単純承認とみなされるリスクがあるため注意しましょう。
相続開始を知った時から3ヶ月を過ぎた場合
相続放棄には、厳格な期間制限が設けられています。
民法では、相続人が自己のために相続の開始があったことを知った時から3ヶ月以内に、家庭裁判所に相続放棄の申述をしなければならないと定められています。
この3ヶ月の期間を、「熟慮期間」といいます。
熟慮期間を過ぎてしまうと、原則として相続を単純承認したものとみなされ、その後は相続放棄をすることができなくなります。
単純承認が成立すると、相続人は被相続人のすべての財産と負債を引き継ぎます。
借金がある場合には、その返済義務も負うことになります。
熟慮期間を過ぎた場合でも、例外的に相続放棄が認められることもあります。
たとえば、相続財産の存在をまったく知らず、知ることもできなかったような特別な事情がある場合などです。
このような場合、その事情を知った時から3ヶ月以内であれば、相続放棄が受理される可能性があります。
具体的には、被相続人と長年疎遠であり、相続財産の存在を知らなかったケースや、被相続人が隠れて借金をしており、相続人がその事実を知ることができなかったケースなどです。
このような場合、家庭裁判所は個別の事情を考慮し、相続放棄の申述を受理することがあります。
しかし、期間を過ぎてからの相続放棄が認められるかはケースバイケースであり、必ずしも受理されるとは限りません。
そのため、相続が発生した場合には、できるだけ早く財産と負債の調査を行い、相続放棄をするかどうかを判断することが重要です。
調査に時間がかかる場合には、家庭裁判所に申し立てることで、期間の延長が認められることもあります。
もし3ヶ月の期間を過ぎそうな場合でも、早期に弁護士に相談し、例外的な対応が可能かどうかを検討することをおすすめします。
土地の相続放棄ができない場合の対処法
相続放棄ができない場合や、相続放棄以外の方法で土地を手放したい場合にも、いくつかの対処法があります。
ここでは、具体的な選択肢について解説します。
「相続土地国庫帰属制度」を利用する
相続土地国庫帰属制度とは、相続によって取得した土地を、一定の条件のもとで国に引き取ってもらうことができる仕組みです。
この制度は、相続する前に権利を放棄するのではなく、相続で取得した土地を相続後に国に引き渡すものです。
そのため、相続放棄とは異なり、土地だけを手放すことが可能です。
国庫帰属制度を利用すれば、預貯金などのプラスの財産は相続しつつ、不要な土地だけを国に引き渡すことができます。
対象となる土地の条件
ただし、すべての土地が国庫帰属の対象となるわけではなく、厳格な要件が設けられています。
たとえば、次のような土地は、制度の対象外とされています。
- 建物が建っている土地
- 担保権が設定されている土地
- 境界が明らかでない土地
- 通路など他人による使用が予定される土地
- 土壌汚染がある土地
- 崖があり管理困難な土地
必要な費用
制度の利用には、費用もかかります。
まず、申請時に審査手数料として土地1筆につき1万4000円が必要です。
国への引き渡しが決まった後には、「負担金」として、国が土地を管理するための費用を納める必要があります(土地1筆あたり20万円)。
ただし、市街化区域にある宅地や、広大な農地・森林などについては、面積に応じて負担金が20万円よりも高額になるケースがあります。
この制度は、相続放棄と比べると柔軟性がありますが、要件が厳しく費用もかかるため、利用できるケースは限られています。
それでも、相続放棄ができない場合や、他の財産は相続したいが土地だけは手放したいという場合には、有力な選択肢となります。
売却や贈与を検討する
土地に一定の市場価値がある場合には、不動産仲介会社を通じて売却することが有力な選択肢となります。
売却が成立すれば、土地を手放すことができるだけでなく、売却代金を得ることもできます。
特に、都市部や交通の便が良い場所にある土地であれば、買い手が見つかる可能性は高くなります。
また、隣地の所有者に対して売却の打診をすることも効果的です。
一見価値の高くない土地であっても、隣地の所有者であれば、自分の土地と一体的に利用することができます。
隣地所有者にとっては購入するメリットが大きいケースもあり、交渉がまとまることも期待できます。
さらに、売却が難しい場合には、無償で譲渡する「贈与」という方法もあります。
贈与であれば、買い手が見つからない土地でも、引き取ってくれる人がいれば手放すことができます。
無償という点だけをみると、損のように思えるかもしれません。
しかし、土地の価値よりも負担の方が大きいようなケースであれば、トータルで考えればプラスという見方もできるでしょう。
売却や贈与を検討する際には、不動産の専門家に相談し、適正な価格や手続きについてアドバイスを受けることが望ましいです。
自治体や法人への寄付を打診する
土地の寄付は、自治体や公益法人、学校法人、宗教法人などに対して、土地を無償で譲渡する方法です。
寄付が受け入れられれば、土地を手放すことができ、その後の管理責任や固定資産税の負担からも解放されます。
ただし、土地の寄付はハードルが高いという現実もあります。
自治体は、その土地が公共的な利用価値を持つ場合に限って寄付を受け付けることも多いです。
利用価値のない山林や荒れ地などは、自治体にとっても管理の負担となるため、寄付を断られるケースが多いでしょう。
公益法人や学校法人への寄付についても同様に、相手方にとって利用価値があるものでなければ受け入れられません。
寄付を検討する場合には、まず寄付先となる自治体や法人に問い合わせを行い、受け入れの可否や条件を確認する必要があります。
寄付は相手方の同意が前提であり、こちらが希望しても必ず受け入れられるわけではないことを理解しておきましょう。
期間を過ぎた場合は例外的な受理を目指す
相続放棄の熟慮期間である3ヶ月を過ぎてしまった場合でも、諦める必要はありません。
期間経過後であっても、例外として相続放棄が認められる可能性があります。
判例では、相続人が相続財産の存在を知らず、かつ知らなかったことについて相当な理由がある場合には、その事実を知った時から3ヶ月以内であれば相続放棄が認められるとされています。
たとえば、被相続人と長年音信不通であり、相続財産の存在をまったく知らなかったケースや、被相続人が隠れて借金をしており、相続人がその事実を知ることができなかったケースなどが考えられます。
このような場合、家庭裁判所に対して事情を詳しく説明し、相続放棄の申述を行うことで、受理される可能性があります。
ただし、期間経過後の相続放棄が認められるかどうかは、個別の事情によって判断されます。
申し立てたからといって、必ずしも受理されるとは限りません。
期間を過ぎてしまった場合には、できるだけ早く弁護士に相談し、申述書の作成や証拠資料の準備について専門的なアドバイスを受けることが重要です。
期間を過ぎてしまったとしても、すぐに諦めるのではなく、まずは専門家に相談することをおすすめします。
土地の相続を放棄するメリットとデメリット
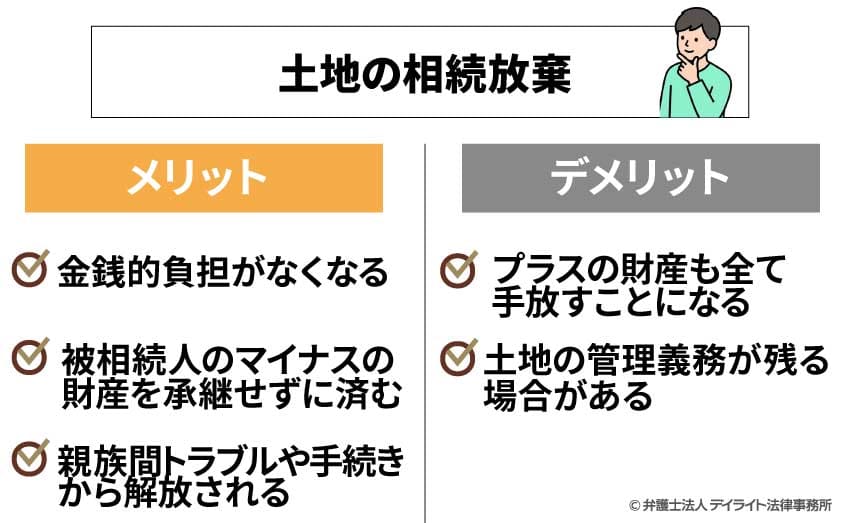
土地を含む相続財産を放棄することには、メリットとデメリットの両面があります。
ここでは、相続放棄を検討する際に知っておくべき利点と注意点について解説します。
メリット
金銭的負担がなくなる
相続放棄をすることで、土地にかかる固定資産税や都市計画税といった税金の負担から解放されます。
固定資産税は、毎年1月1日時点での所有者に対して課税されるため、土地を相続すると毎年納税義務が生じます。
たとえ利用価値のない土地であっても、所有しているだけで税金がかかり続けるため、長期的には大きな負担となります。
また、土地の管理には、草刈りや清掃、境界の維持など、さまざまな費用がかかります。
遠方の土地であれば、管理のために交通費や宿泊費がかかることもあります。
相続放棄をすることで、このような管理上の金銭的負担をすべて回避することができます。
特に、管理が困難な土地が遺産に含まれている場合には、相続放棄によって将来的な経済的リスクを避けることができる点は、大きなメリットといえます。
被相続人のマイナスの財産を承継せずに済む
相続放棄をすると、土地だけでなく、被相続人が抱えていた借金といったマイナスの財産も、一切引き継がずに済みます。
被相続人が事業を営んでいた場合、事業に関連した借金が多額に上ることもあります。
また、消費者金融やクレジットカードの未払い、住宅ローンの残債などが残っている場合もあります。
こうした借金を相続すると、相続人は返済義務を負うことになり、場合によっては自分の財産を失うおそれもあります。
相続放棄をすることで、被相続人の借金を完全に免れることができます。
特に、相続財産の中に借金が多く、資産よりも借金の方が大きい場合には、相続放棄は非常に有力な選択肢となります。
親族間トラブルや手続きから解放される
被相続人が遺言を残していない場合、相続人同士で遺産分割協議を行い、誰がどの財産を取得するかを決めなければなりません。
しかし、遺産分割協議は、相続人間の利害が対立しやすく、トラブルに発展することも少なくありません。
特に、不動産が絡む場合には、評価額や分割方法をめぐって意見が対立し、協議が長期化することもあります。
相続放棄をすることで、このような手続きに参加する必要がなくなり、親族間のトラブルに巻き込まれるリスクを避けることができます。
また、相続手続きには、戸籍の収集や相続登記、税務申告など、多くの手間と時間がかかります。
相続放棄をすれば、これらの手続きから解放され、精神的な負担を軽減することができます。
特に、被相続人との関係が疎遠であり、相続に関わりたくないという場合には、相続放棄によって手続きの負担を回避できるメリットは大きいでしょう。
デメリット
プラスの財産も全て手放すことになる
相続放棄の最大のデメリットは、プラスの財産も一切相続できなくなることです。
相続放棄は、被相続人の財産全体を一括して放棄する手続きです。
土地だけでなく、預貯金や株式、貴金属、美術品など、すべての権利を放棄することになります。
これらの財産がそれなりの額である場合、土地の負担のためだけに相続を放棄するのは、得策ではないかもしれません。
相続放棄を検討する際には、相続財産の全体像をしっかりと把握し、プラスの財産とマイナスの財産を総合的に比較検討することが重要です。
安易に相続放棄をしてしまうと、後になって後悔することもあるため、慎重な判断が求められます。
土地の管理義務が残る場合がある
相続放棄をすれば、すべての責任から解放されると考えがちですが、実際には一定の管理義務が残る場合があります。
民法では、相続放棄の時点で相続財産を「占有」していた場合、別の相続人や相続財産清算人に管理を引き継ぐまでは、引き続きその財産の管理義務を負うものとされています(940条1項)。
参考:民法|電子政府の総合窓口
「占有」とは、物に対する管理や支配のことをいいます。
土地であれば、その上に建物を所有したり、土地の所有者として管理したりしていたような場合に、占有が認められることがあります。
これは、管理者不在の空白期間が生じないようにするための措置です。
土地や不動産を占有した状態で相続放棄をした場合は、「後任者」が決まるまでは、引き続き責任をもって管理する必要がある、ということになります。
土地の相続放棄の手続き
相続放棄を行うためには、家庭裁判所に対して正式な手続きを行う必要があります。
ここでは、相続放棄の具体的な流れと必要な書類について解説します。
土地の相続放棄の流れ
土地を含む場合でも、相続放棄を進める場合の流れは基本的に変わりません。
大まかな手順は、次のような流れになります。
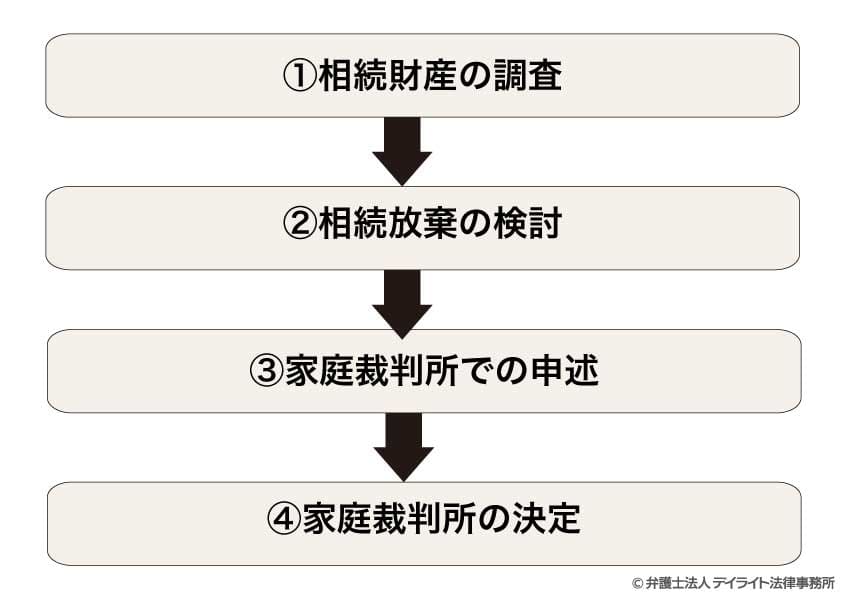
①相続財産の調査
最初に行うのは、相続財産の全体像をつかむことです。
被相続人がどんな財産を持っていたのか、評価額はどの程度か、借入れなどの負債が残っていないかといった点を確認します。
土地に関しては、手元にある固定資産税の納税通知書や、権利証(登記識別情報など)を手がかりに、不動産を漏れなく洗い出していきます。
そのうえで、法務局で登記事項証明書を取り寄せ、抵当権などが付いていないか、名義はどうなっているかといった権利関係を具体的にチェックしておくと安心です。
②相続放棄の検討
次に、「相続放棄が本当に妥当か」を冷静に見極めます。
土地の価値がどれくらい見込めるのかに加えて、ローンなどの債務、維持管理の負担がどの程度になりそうかを比べ、相続するメリットがあるのか判断することが重要です。
③家庭裁判所での申述
相続放棄をするなら、家庭裁判所に「相続放棄の申述」を行います。
申述先は、原則として被相続人の最後の住所地を管轄する家庭裁判所です。
そこへ、相続放棄申述書と、戸籍関係書類などの必要書類を添えて提出します。
提出後、裁判所から相続放棄の要件を確認するための照会書が送られてくる場合があります。
届いたときは、内容に沿って回答し、期限までに返送します。
④家庭裁判所の決定
提出書類や照会書への回答内容を踏まえ、裁判所が相続放棄の要件を満たしているかどうかを審理します。
問題がなければ、「相続放棄申述受理通知書」という書類が届いて、相続放棄の手続は完了となります。
土地や不動産の相続放棄の必要書類
土地が遺産に含まれる場合であっても、相続放棄に求められる書類の基本は他のケースと同様です。
ここでは、裁判所に提出する必要のある代表的な書類を、整理して説明します。
相続放棄申述書
家庭裁判所に対し、相続放棄をしたいという意思を正式に申し出るための書面です。
当事務所では、編集できるExcel形式の書式を無料で提供しています。
裁判所へ提出するものと実質的に同じ項目をカバーしていますので、こちらをそのまま手続きに使用いただくことができます。
申述書の作成にご活用ください。
相続放棄申述書の書式のダウンロードは以下です。
相続放棄照会書
相続放棄申述書を提出した後、家庭裁判所から申述人(相続放棄を申し立てた人)に郵送される書類です。
照会書には、「相続放棄の意思が確かか」「相続財産を処分していないか」「相続放棄に至った理由は何か」など、裁判所が確認したい事項が質問形式で記載されています。
各質問に対して回答を記入し、指定された期限内に裁判所へ返送しなければなりません。
被相続人の住民票除票(または戸籍の附票)
被相続人の「最後の住所地」を示し、どの家庭裁判所が管轄になるかを確認するために用意します。
住民票除票は「被相続人の最後の住所地」の役所で、戸籍の附票は「被相続人の本籍地」の役所で取得可能です。
戸籍謄本等
被相続人が亡くなった事実、そして申述人が法定相続人であること(関係性)を証明するために必要です。
一般的には、死亡の記載がある被相続人の戸籍(除籍)謄本と、申述人の戸籍謄本を準備します。
取得先は、被相続人や申述人の本籍地の役所です。
その他必要なもの
- 収入印紙(800円分)
- 連絡用の郵便切手(裁判所により金額が異なる)
- 申述人の本人確認書類(運転免許証のコピーなど)
なお、土地の内容が直接わかる資料(登記事項証明書など)は、申述時点で必ず添付しなければならないものではありません。
とはいえ、放棄するかどうかの判断や、権利関係の把握を正確に行うためにも、事前に手元で確認できるよう準備しておくとよいでしょう。
相続放棄についての必要書類は、以下のページをご覧ください。
土地の相続放棄の注意点
相続放棄を行う際には、いくつかの重要な注意点があります。
ここでは、相続放棄を検討する際に必ず押さえておくべきポイントについて解説します。
原則として撤回できない
相続放棄の申述が家庭裁判所に受理されると、原則としてその後に撤回することはできません。
相続の承認や放棄は、一度行うと撤回できないことが定められています(民法919条1項)。
参考:民法|電子政府の総合窓口
これは、相続放棄が他の相続人の権利に影響を与え、自由に撤回を認めると法律関係が不安定になるためです。
相続放棄をした後に、「やっぱり相続したい」と思い直したとしても、すでに行った放棄を撤回することはできません。
相続を放棄するか承認するかは、その後の遺産の配分を左右する重大な決定です。
後悔のないよう、相続放棄をするかどうかは慎重に判断する必要があります。
相続財産の全体像をしっかりと把握し、メリットとデメリットを十分に比較検討した上で、最終的な決断を下すことが重要です。
相続人となる人へ事前に連絡をする
相続放棄をすると、相続権は別の相続人に移ります。
たとえば、被相続人の子2人が相続人の場合で、1人の子が相続を放棄すると、もう1人の子がすべての遺産を相続することになります。
また、子が2人とも相続を放棄すると、被相続人の親や兄弟姉妹など、次順位の親族に相続権が移ります。
このため、自分が相続放棄をすることで、他の親族に予期せず相続の負担が移ることになり得ます。
特に、土地の相続放棄を検討するケースでは、資産価値に対して管理の負担が上回ることも多いでしょう。
そのような状態で突如相続権が回ってくることは、他の親族にとって大きな負担となる可能性があります。
こうしたトラブルを防ぐには、相続放棄の前に、放棄で影響が及ぶ親族に対して、相続放棄の理由や遺産の内容などについてよく説明しておくことが重要です。
事前に連絡をしておくことで、次の親族も相続放棄を検討する時間を確保でき、円滑な対応が可能となります。
放棄後も管理責任が残るケースがある
相続放棄をしても、直ちにすべての責任から解放されるとは限らず、実際には一定の管理義務が残る場合があります。
民法では、相続放棄の際にその財産を占有していた場合、他の相続人等が相続財産の管理を始めるまで、その財産の管理を継続する義務が定められています(940条1項)。
参考:民法|電子政府の総合窓口
これにより、相続放棄をした後でも、次の相続人等が管理を引き継ぐまでの間は、土地の管理義務が継続することになります。
特に、空き家や老朽化した建物がある土地の場合、建物の倒壊や火災、不法侵入などのリスクがあり、管理を怠ると第三者に損害を与えるおそれがあります。
そのような場合に管理を怠ると、相続放棄をした後でも、損害賠償責任を問われる可能性があります。
次の相続人がいない状態で相続放棄をしたい場合、管理責任から解放されるには、家庭裁判所に対して「相続財産清算人」の選任を申し立てる必要があります。
相続財産清算人とは、家庭裁判所が選任する管理者であり、相続財産の管理や清算、債権者への弁済などを行います。
相続財産清算人が土地の管理を開始してはじめて、土地の管理義務から解放されることになります。
相続財産清算人の選任には、申立費用や予納金が必要となり、数十万円から数百万円の費用がかかることもあります。
このように、相続放棄をしても、完全に責任から逃れられるわけではないことを理解しておく必要があります。
相続放棄を検討する際には、放棄後の管理義務についても考慮し、必要に応じて専門家に相談することが重要です。
土地の相続放棄についての相談窓口
土地の相続放棄を検討する際には、専門家に相談することで、適切な判断や手続きを行うことができます。
ここでは、相続放棄についての相談窓口について解説します。
相続に強い弁護士に相談する
土地の相続放棄を検討する際には、相続問題に強い弁護士に相談することが最も確実です。
弁護士は、相続放棄の法的な効果や手続きについて専門的な知識を持っており、個別の事情に応じて適切にアドバイスすることができます。
相続放棄をするかどうかの判断は、相続財産の全体像を把握し、プラスの財産とマイナスの財産を比較検討した上で行う必要があります。
弁護士は、相続財産の調査方法や、借金の確認方法についてもアドバイスすることができます。
また、相続放棄の手続きは、期間制限があり、書類の不備があると却下されることもあるため、専門家のサポートが不可欠です。
弁護士に依頼することで、申述書の作成から必要書類の収集、家庭裁判所への申述まで、すべての手続きを代行してもらうことができます。
さらに、相続放棄以外の選択肢についても検討することができます。
たとえば、国庫帰属制度の利用や、遺産分割協議による調整など、さまざまな選択肢の中から、自分の状況に最も適した方法を選ぶことができます。
相続問題は、一度判断を誤ると取り返しがつかないことも多いため、早めに専門家に相談することが重要です。
相続問題を弁護士に相談するメリットについては、以下のページをご覧ください。
司法書士について
司法書士も、相続放棄の手続を進めるうえでサポートをしてくれる専門家です。
司法書士は一般に「登記のプロ」というイメージが強いものの、業務として裁判所へ提出する書類の作成も扱えます。
そこで、相続放棄申述書を整えたり、戸籍謄本などの添付書類を集めたりといった作業を、依頼して代行してもらうことが可能です。
特に、土地や建物が絡むケースでは、不動産の調査が欠かせません。
登記事項証明書の取得、抵当権などの有無の確認、名義や権利関係の読み取りといった作業は、まさに司法書士が日常的に行っている分野です。
このあたりの事務を依頼することで、調査が滞りにくい点はメリットといえるでしょう。
司法書士のデメリット
司法書士に相続放棄の手続を頼む場合、注意しておきたい点もあります。
まず、司法書士は家庭裁判所での手続について、弁護士のように「代理人」として一括で対応できる立場ではありません。
依頼できる中心は書類作成や書類収集の支援であり、手続そのものを本人に代わって全面的に進める形にはなりません。
そのため、裁判所から照会書(質問状)が自宅に届くのは基本的に本人宛てとなり、回答も本人が行う場面が出てきます。
状況によっては、追加資料の提出などで本人の対応が必要になることもあります。
また、知識・経験の点でも、司法書士は登記実務に強い反面、相続人間の対立があるケースの整理や、交渉を伴うトラブル解決は弁護士が得意とする分野です。
登記や書類面の支援を求めるのか、法的判断や紛争対応まで含めて任せたいのかを整理したうえで、依頼先を選ぶことが大切です。
土地の相続放棄にかかる費用
相続放棄を行う際には、一定の費用がかかります。
ここでは、相続放棄にかかる費用について解説します。
相続放棄の手数料
相続放棄を家庭裁判所に申し立てるときは、申述書に収入印紙800円分を貼る必要があります。
相続放棄では、手続そのものに必ずかかるお金は大きくはありません。
実務上は、郵便切手代や書類の取り寄せに伴う通信交通費など、実費の負担が中心です。
相続財産の調査費用
相続放棄を判断するには、事前に相続財産を調べる必要があり、そのための費用も見込んでおきます。
土地がある場合は、法務局で登記事項証明書を取得する費用(1通600円程度)や、市区町村で固定資産評価証明書を取る費用(1通300円程度)などがかかります。
また、相続関係を確認するために、被相続人や相続人の戸籍謄本等(1通450円程度)を複数通そろえる場面も多く、ここも地味に費用が積み上がりやすいところです。
これらを合算すると、ケースにもよりますが、全体では数千円から1万円前後に収まることが一般的です。
専門家報酬
相続放棄の手続を専門家に任せる場合は、その報酬が発生します。
司法書士へ依頼するケースでは、相続放棄の手続全般のサポートとして3万円〜5万円程度がひとつの相場感です。
弁護士に頼む場合は10万円〜15万円程度が多いものの、事情が込み入っていると、それ以上になることもあります。
特に、土地が関係すると、財産の調査に手間がかかったり、次順位の相続人への連絡や整理が必要になったりして、作業量が増えがちです。
その分、難易度に応じて報酬がやや高めに設定される傾向があります。
もっとも、相続放棄が認められれば、将来の固定資産税や管理の手間・費用を背負い続けるリスクから離れられます。
そうした長期的な負担を回避できる点を踏まえると、専門家費用は単なる出費ではなく、状況によっては負担軽減のための「必要経費」と捉えることもできるでしょう。
相続放棄にかかる費用についての詳しい解説は、以下のページをご覧ください。
土地の相続放棄についてのQ&A
相続人全員が相続放棄した土地はどうなるの?
 相続人全員が土地を相続放棄した場合、法律上は所有者がいない状態となります。
ただし、自動的に国のものになるわけではありません。
相続人や利害関係者が、家庭裁判所に対して「相続財産清算人」の選任を申し立てた場合には、清算手続きが進められます。
相続財産清算人は、相続財産を管理し、債権者への弁済や財産の換価処分を行った上で、最終的に残った財産を国庫に帰属させる手続きを行います。
まとめ
この記事では、土地の相続放棄について、基本的な仕組みや具体的ケース、相続放棄ができない場合の対処法、メリット・デメリット、注意点などを解説しました。
記事の要点は、次のとおりです。
- 相続放棄は、相続財産全体を一括して放棄する手続きであり、土地のみを相続放棄することはできません。
- 相続放棄が認められるのは、土地を含むすべての財産を放棄する場合であり、借金が資産を上回る場合や、管理コストを避けたい場合に有効である。
- 相続放棄ができないのは、一部のみを放棄したい場合、相続財産を処分した場合、期限を過ぎた場合などである。
これらの場合には、国庫帰属制度や売却などの別の対処法を検討する必要がある。
- 相続放棄には、金銭的負担の回避や借金の免除というメリットがある一方、プラスの財産も手放すことになるため、慎重に判断する必要があります。
- 相続放棄を検討する際には、期間制限や管理義務の継続、単純承認とみなされる行為に注意し、相続に強い弁護士に相談することが適切な対応につながる。
当事務所では、相続に注力する弁護士及び税理士からなる専門チームを構築しています。
相続対策チームは、相続に関する専門知識やノウハウを活用し、相続問題の解決に尽力しています。
遠方にお住まいの方でもお気軽に当事務所の専門サービスをご利用いただけるように、LINE、Zoomなどを活用したオンライン相談をご提供しております。
相続問題については、当事務所の相続弁護士までお気軽にご相談ください。