弁護士法人デイライト法律事務所 パートナー弁護士
自己破産をすると、「人生が終わる」「すべての財産を失って路頭に迷う」という恐ろしいイメージを持っていませんか?
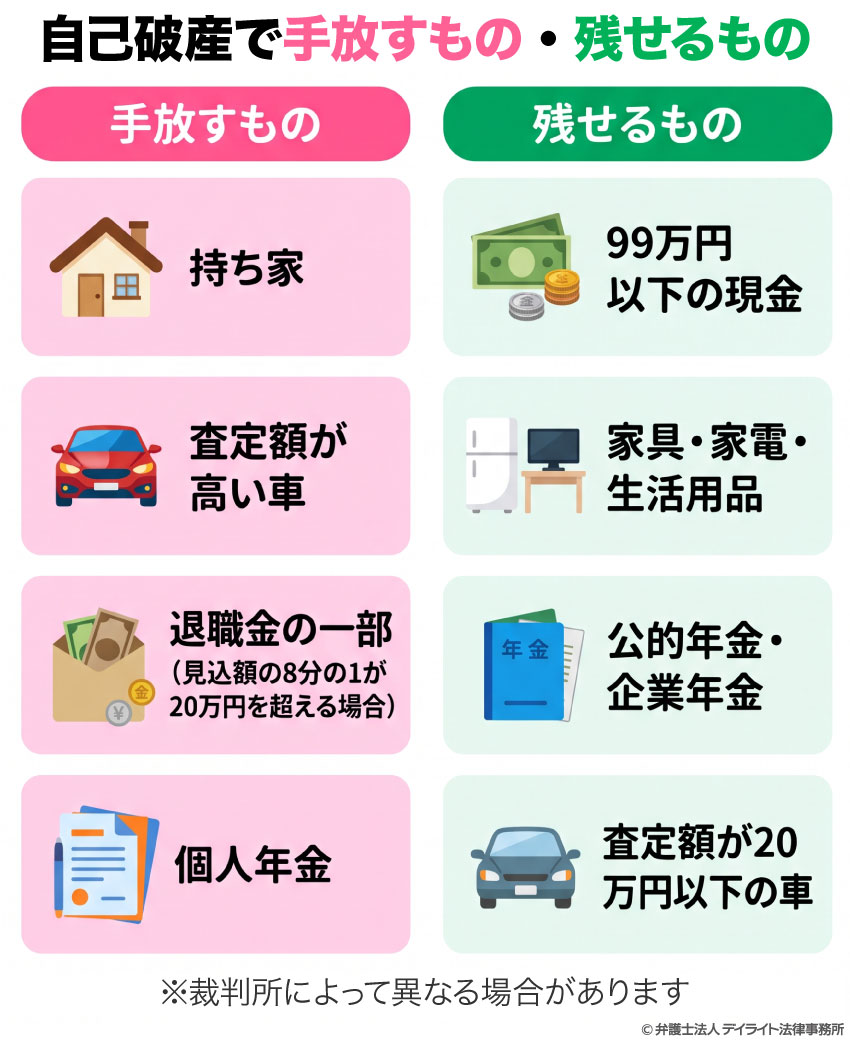
しかし、自己破産をしてもスマホや家具・家電、99万円以下の現金は手元に残せることが多く、戸籍に載ることも、会社をクビになることも原則ありません。
とはいえ、「じゃあ、自己破産はしたもん勝ちなの?」「本当にデメリットはないの?」と疑問に思うのは当然です。
この記事では、自己破産すると具体的に何ができなくなるのか、家族や仕事にどんなリアルな影響があるのかを、債務整理に注力する弁護士が一覧表を使ってわかりやすく解説します。
誰にも言えない不安を解消し、前を向いて生活を再建するための一歩として、ぜひ最後までお読みください。
自己破産するとどうなる?【影響一覧表】
| 借金 | 支払う必要がなくなる →詳しくみる |
| 家 | 原則、手放すことになる →詳しくみる |
| カード・ローン | 5年から7年程度の間できなくなる →詳しくみる |
| 携帯電話 | 通常は使い続けられる →詳しくみる |
| 家族 | 原則として影響はない →詳しくみる |
| 車 | 原則処分。査定額が低ければ残せる場合あり(ローン中は引き上げの可能性) →詳しくみる |
| 年金 | 差押えの対象にならない(受け取れる) →詳しくみる |
| 保証人 | 保証人が代わりに支払う義務を負う →詳しくみる |
| 奨学金 | 保証人がいればそちらに請求がいく →詳しくみる |
| 給料の差押え | 差押えは停止される →詳しくみる |
| 生活保護 | 受給は可能(影響なし) →詳しくみる |
| 家を借りる | 原則可能だが審査に影響する場合あり →詳しくみる |
| 職業への影響 | 一部の職業に制限(士業・警備員など) →詳しくみる |
| 旅行 | 手続き中は2泊以上の旅行・海外旅行に許可が必要(終了後は自由) →詳しくみる |
| 引っ越し | 原則自由だが手続き中は裁判所の許可が必要な場合あり →詳しくみる |
| 退職金 | 一定額を超える部分は処分対象になることも →詳しくみる |
| 養育費 | 支払い義務は残る(免責されない) →詳しくみる |
| 家族にバレる? | 隠し通すのは難しい(事前に話すのがおすすめ) →詳しくみる |
| 会社にバレる? | 原則バレない(勤務先に通知は行かない) →詳しくみる |
| 選挙権 | 失われない(そのまま保持される) →詳しくみる |
| 戸籍・住民票 | 記載されない →詳しくみる |
【財産・お金編】失うもの・残せるもの(家・車・現金・年金)
借金はどうなる?
自己破産をした場合、それまでに抱えていた借金については、支払う必要がなくなります。
具体的には、裁判所に自己破産の申し立てを行い、裁判所が借金について「免責」(借金を支払う責任・義務を免除すること)を認めれば、借金が全て帳消しになるのです。
もっとも、帳消しになるのは基本的に、「人から借りたお金」に限られることには注意が必要です。
税金や国民健康保険などの保険料、刑事事件を起こして支払わなければならなくなった罰金(もちろん交通違反の罰金を含みます)、養育費・婚姻費用などについては、仮に自己破産をして免責が認められたとしても、引き続き支払っていく必要があります(「非免責債権」(ひめんせきさいけん)といいます)。
また、他人を害する目的で行った不法行為により発生した損害賠償請求権についても、免責により帳消しにすることはできません。
自己破産により支払わなくて良くなるものと、引き続き支払わなければならないものは、次の表のように分けることができます。
| 免責により支払わなくて良くなるものの例 | 免責されても支払わなければならないものの例 |
|---|---|
|
|
持ち家はどうなる?原則として手放すことになる
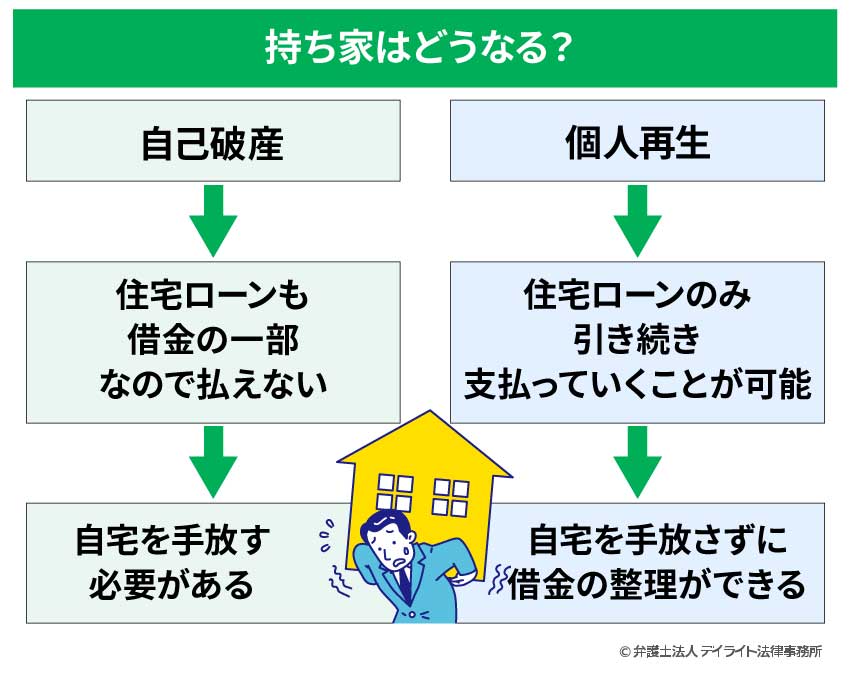
自己破産をすると、持ち家も手放すことになります。
具体的には、破産管財人を通じて、任意売却をしたり、競売をして処分をすることになります。
そのため、自己破産を選択した場合には、自宅を手放して引っ越しをしなければなりませんので、あらかじめ心づもり、準備をしておく必要があります。
自宅をどうしても残したい場合は、住宅ローンを払い続けながらほかの借金を減らせる「個人再生」という手続きが選択肢になります(詳しくは「自己破産以外の方法を検討すべき人」で解説しています)。
家具・家電や生活用品はどうなる?
それでは、家具・家電、生活用品はどうなるでしょうか?
自宅と異なり、家具・家電、生活用品は原則として手放す必要がありません。
生活に必要な家具・家電、生活用品は差し押さえが禁止されているため、自己破産をしても処分を求められず、そのまま使用することができます。
ただし、自己破産直前に最新家電を購入した場合には、必要以上のものを購入しているとして処分や精算を求められる可能性が高いです。
一つの目安は10万円以上のものですが、最終的には裁判所、破産管財人の判断となります。
そうした過度なものでなければ、家具・家電、生活用品はそのまま使用することができます。
住宅ローンが残っている場合はどうする?
住宅ローンが残っていても、住宅ローンだけを払い続けて自宅を残すことはできません。
住宅ローンは、ローン締結の際に自宅に抵当権を設定するなどして、自宅を担保に入れることから、滞納が重なってしまうと自宅の抵当権を実行され、自宅を失うことに直結してしまいます。
こうした事情から、自宅を守るためにも住宅ローンだけは引き続き支払いたい、という方もいらっしゃるかもしれません。
しかし、当然ながら、住宅ローンも借金の一部であり、自己破産によって帳消しにする対象となります。
自己破産の場合は、全ての借金を申告しなければならないため、一部の債権者を破産の対象から外すということはできません。
そのため、自己破産の場合、住宅ローンだけを払い続けることは、特定の債権者のみを優遇する「偏頗弁済」(へんぱべんさい)にあたり、破産法上禁止されています(破産法252条1項3号)。
こうした禁止行為である「偏頗弁済」を行ってしまうと、場合によってはせっかく自己破産を申し立てたとしても、免責を認めてもらえず、借金を帳消しにできなくなってしまう可能性がありますので、絶対にしてはいけません。
車はどうなる?
自己破産をすると、車も財産の一部として、原則として処分しなければなりません。
ただし、裁判所の運用によっては、自己破産を申し立てた後も、引き続き自動車を使用できるケースもあります。
例えば、東京地方裁判所においては、査定金額が20万円以下の場合、当該自動車を処分する必要はなく、引き続き使用することができます。
また、大阪地裁では、古い国産車などで価値がないと判断できる場合、査定を取らなくても評価額を「0円」として扱い、処分しなくてよいという運用があります。
条件は、次の表のとおりです。
| 東京地裁の運用 | 大阪地裁の運用 |
|---|---|
| 査定金額が20万円以下の場合は処分の必要なし | 下記の条件を満たせば評価額0円として扱われるため処分の必要なし
|
ローンが残っている車は引き上げられる可能性がある
車のローンが残っている状態で自己破産をすると、原則として車はローン会社に引き上げられてしまいます。
これは、多くの自動車ローン契約において「所有権留保(しょゆうけんりゅうほ)」という特約がついているためです。
所有権留保とは、ローンの完済までは車の法的な所有権を信販会社やディーラーなどのローン会社に残しておく仕組みのことをいいます。
そのため、ローンが残っている段階で自己破産の手続きを始めると、ローン会社は残った借金を回収するために車を引き揚げ、売却してしまいます。
ただし、次のようなケースでは車を引き上げられないこともあります。
- 銀行のマイカーローンを利用している場合
銀行などの金融機関が提供するマイカーローンでは、所有権留保がついておらず、車の所有者名義が最初からご自身になっているケースが多くあります。
この場合、ローン会社による車の引き上げ自体はありません。
しかし、車に価値がある場合は、裁判所の手続きの中で財産として処分しなければなりません。
そのため、いずれにしても車はなくなる可能性があると考えて、その後の生活を考えていくことが必要です。
退職金はどうなる?
退職金を受け取る予定がある方は、その一部が処分の対象になる可能性があります。
具体的には、破産手続が始まった時点で自己都合退職したと仮定して退職金を計算し、その一部を裁判所や破産管財人に納めます。
法律上は4分の1ですが、東京地方裁判所をはじめ多くの裁判所では、実際に納める金額は8分の1に抑えられています。
さらに、8分の1の金額が20万円以下(退職金の見込額が160万円以下)であれば、納める必要はありません。
ただし、半年以内に定年を迎える予定であるなど、近いうちに退職金が支給される見込みの場合は、4分の1かそれに近い金額を求められる可能性があります。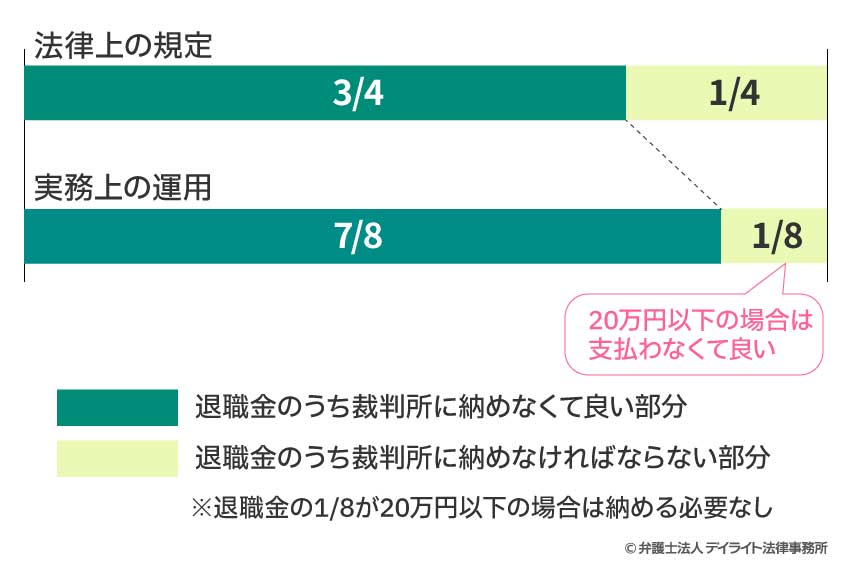
なお、企業型確定拠出年金などの企業年金は差押えが禁止されているため、処分の対象になりません。
退職金の代わりに確定拠出年金等に加入している場合
なお、会社によっては企業型確定拠出年金や確定給付企業年金などに加入し、退職後、退職金の代わりに年金が支払われるケースもあります。
この場合、確定拠出年金などの企業年金については、いずれも差押が禁止されているため、処分の対象とはなりません。
そのため、退職金制度の代わりにこれらの制度を利用している会社に勤めている場合は、裁判所にお金を納める必要はありません。
年金はどうなる?
国民年金や厚生年金などの公的年金は、自己破産をしても基本的にそのまま受け取れます。
年金には、大きく分けて公的年金(国民年金や厚生年金など)及び私的年金(確定拠出企業年金などの企業年金、保険会社と私的に契約する個人年金の総称)の二つがあります。
これらの年金のうち、公的年金や企業年金に関しては、個別の法律により差押えが禁止されていますので、基本的には何らの影響もありません。
そのため、上記の年金を受給している方が自己破産を行なったとしても、引き続き年金の受給は可能です。
他方で、個人年金については、差押えが禁止されていませんので、他の財産と同様に、破産者の資産として計上されることになります。
したがって、破産手続の中で個人年金を解約されるなどして、受け取りができなくなってしまう可能性がありますので、注意が必要です。
| 公的年金 | 企業年金 | 個人年金 | |
|---|---|---|---|
| 差押え | 禁止 | 禁止 | 禁止されていない |
| 破産後の受給 | 可能 | 可能 | 不可能となる場合あり |
生活保護はどうなる?
自己破産をした場合でも、生活保護を受給することには特段の影響はありません。
既に生活保護を受給している方が自己破産の申し立てを行なった場合でも、自己破産の申し立てをしてから生活保護の受給申請を行う場合でも、問題なく生活保護を受給することができます。
むしろ、生活保護は受給者が最低限の生活を送ることができるようにするために支給されるものであって、借金の返済はこうした生活保護の目的から外れるものになってしまいます。
生活保護費の中から借金の返済を行なってしまうと、生活に必要な費用を支出した上でなお返済に回せる余剰資金があるということになりますので、少なくとも借金の返済に充てた部分については不正受給とみなされてしまう可能性があります。
その場合、生活保護の支給を停止されたり、最悪の場合は保護費の返還請求を受けたりするリスクもありますので、生活保護費からの返済は絶対になさらないようにお気をつけください。
なお、生活保護を受給している方は、法テラスを利用することで費用を立て替えてもらうこともできる可能性がありますので、積極的に自己破産を検討するべきといえます。
養育費はどうなる?
養育費を支払っている方は、自己破産をしても、養育費を払い続けなければなりません。
破産法上、養育費の支払債務は、自己破産によっても免責されない「非免責債権(ひめんせきさいけん)」に該当します(破産法253条1項4号)。
したがって、自己破産をした場合でも、養育費に関しては引き続き支払いを続けなければなりません。
他方で、養育費を受け取っている方が自己破産をした場合、法律上は養育費の2分の1が処分の対象になります(民事執行法152条1項1号・3項)。
もっとも、多くのケースでは、裁判所に申請して許可を得る「自由財産の拡張(じゆうざいさんのかくちょう)」によって、養育費の全額を受け取ることができます。
【生活・日常編】スマホ・住まい・旅行などの制限
クレジットカードやローンは利用できる?
自己破産をすると、原則としてクレジットカードの利用や新たなローンの契約はできなくなります。
現在持っているクレジットカードはすべて強制解約となり、住宅ローンやマイカーローン、カードローンなども利用できなくなります。
これは、自己破産をした事実が「信用情報機関」に事故情報として登録されるためです(いわゆる「ブラックリストに載る」という状態です)。
クレジットカード会社やローン会社は、審査の際に必ずこの信用情報を確認するため、事故情報が残っている間は審査に通ることができません。
登録される期間は、手続きをしてからおよそ5年〜7年間です。
この期間が経過して事故情報が抹消されれば、再びクレジットカードを作ったり、ローンを組んだりすることができるようになります。
携帯電話はどうなる?
原則として引き続き利用可能
自己破産をしても、携帯電話・スマートフォンは原則としてそのまま使い続けられます。
破産手続が進行している間も、生活に必要な費用(例:水道光熱費、家賃)の支出は認められているからです。
現代社会において、携帯電話・スマートフォンなしでの生活はもはや考えられないものになってきています。
自己破産の申し立てを依頼した弁護士や裁判所などとのやりとりを円滑に行うためにも、携帯電話・スマートフォンはほぼ必須ともいえるでしょう。
そのため、携帯会社との回線利用契約を継続し、利用料金を支払っていくことは、生活に必要な支出として問題なく認められると考えられます。
端末料金を分割で支払っている場合は危険
もっとも、携帯端末の料金を分割で支払っている場合は注意が必要です。
というのも、端末を分割で購入するということは、実質的にローンを組んでいることと変わりはないため、「借金」として扱われることになる可能性があるからです。
そのため、携帯会社も債権者としてカウントしなければならなくなります。
他の借金は返さない一方で、端末料金については支払いを続けてしまうと、破産法上禁止された「偏頗弁済」(へんぱべんさい)に該当するものと判断される場合もあります。
だからといって、端末料金の支払いをやめてしまうと、今度は携帯会社から料金の未納を理由に契約を解除されてしまい、そもそも携帯電話を使えなくなってしまうかもしれません。
こうした事態を避けるためには、破産を検討する前に、機種代が低額であって一括での購入が可能な格安キャリアに乗り換えておくなどの対応策が考えられるでしょう。
これにより毎月の携帯料金を下げることができれば、今後の出費(固定費)を抑えることにもつながりますので、生活の立て直しを図る点からも携帯の通信事業者や料金プランを見直すメリットは大きいといえます。
通信プランの見直しも有効
なお、破産手続が進行している間、家計表を毎月提出し、月ごとの収支状況を裁判所に報告していただく必要がありますが、筆者の経験上、破産者の携帯料金が高額である場合、裁判所から料金プラン等の見直しを検討するよう求められるケースがたびたび発生します。
こうした追及を避ける観点からも、携帯電話の契約内容の見直しはプラスの面が大きいため、自己破産を検討される方は事前に現在の料金プラン等をご確認いただくと良いかもしれません。
家を借りることはできる?
自己破産をしても、家を「借りられなくなる」ことはありませんが、「借りにくくなる」可能性はあります。
結論から申し上げると、自己破産をしたとしても、家を「借りられなくなる」などといったことはありませんが、「借りにくくなる」可能性はあります。
新たに家を借りる場合、一般的には貸主や管理会社からの審査と保証会社からの審査の少なくともいずれかを通過しなければなりません。
貸主や管理会社からの審査のみの場合
この場合は、信用情報を見られることはあまりなく、契約の時点で入居希望者に家賃を滞納せず支払う能力があるかどうかが最も重要になると考えられます。
そのため、勤務先がどこか、勤続年数がどの程度か、年収はどれくらいあるかが重視されますので、自己破産をした後でも安定した職業に就いていれば問題はないでしょう。
保証会社の審査に通りにくくなる可能性がある
一方で、家を借りる場合は、ほとんどのケースで保証人を立てることが必要になります。
具体的には、連帯保証人を立てるか、指定された保証会社と保証委託契約を結んで毎月一定額を支払うか、いずれかを求められることになるでしょう。
最近では、保証会社を通すことが必須の条件となっている物件も少なくありません。
保証会社からの審査については、会社によって審査の内容が異なる可能性はあるものの、多くのケースでは信用情報を参照したり、過去に家賃などの滞納歴があったりしないかどうかをチェックされることになると考えられます。
ですが、自己破産を行った場合、信用情報機関に自己破産を行ったという事故情報が登録されることになります(いわゆる「ブラックリスト」に載るということです)。
そのため、保証会社としては、過去に自己破産をした経歴を把握することになるでしょうから、審査はどうしても厳しくなることが見込まれます。
| 審査の際に重視すると考えられる事項 | |||
|---|---|---|---|
| 貸主・管理会社 | 支払い能力の有無(勤務先、勤続年数、年収) | ||
| 保証会社 | 信用情報に傷がついていないか、家賃の滞納歴がないか | ||
自己破産しても家を借りられる可能性を高める方法
既に見たとおり、確かに、自己破産をすると保証会社の審査に通りにくくなる可能性は高まってしまいます。
ですが、自己破産をしても、新たに家を借りることができなくなるわけではありません。
例えば、保証会社との契約が必須である物件を避け、連帯保証人を立てれば良い物件を探した上で、親族などに連帯保証人になってもらうことができれば、問題なく家を借りられる可能性はあります。
また、同居している家族に安定した収入があり、信用情報にも問題がない場合、その家族を契約者として賃貸借契約を結ぶことも考えられるでしょう。
また、保証会社によっては信用情報の内容を重視しない会社もありますので、そうした保証会社との契約を求めている物件を探すという手もあります。
- 対策① 保証会社との契約が不要(連帯保証人のみでOK)な物件を探す
- 対策② 親族に連帯保証人になってもらう
- 対策③ 安定した収入がある同居家族を「契約名義人」にする
- 対策④ 信用情報を重視しない「独立系」の保証会社を探す
引っ越しはできる?
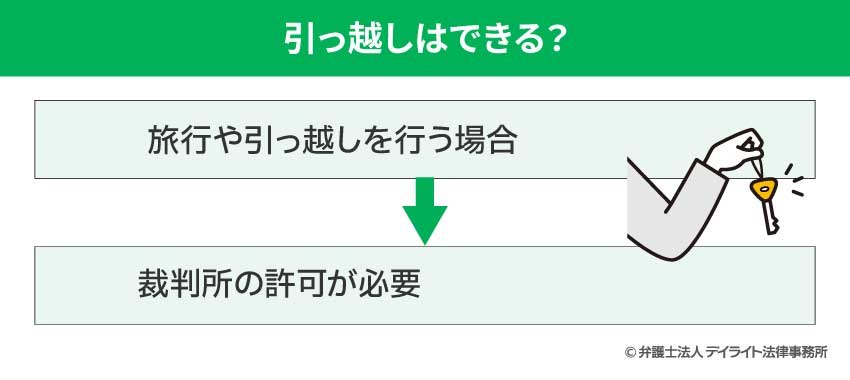
自己破産をしても引っ越しをすること自体はできます。しかし、自己破産を申し立ててから引っ越しをするには裁判所の許可が必要となります。
家賃削減や実家への引っ越しは歓迎される
特に、自己破産に向けて生活再建のための引っ越しは許可されやすい傾向にあります。
具体的には、月額の家賃を減らすための引っ越しや実家に戻るなどの引っ越しについては、長期的にみれば、生活費を減らすことに繋がるため、裁判所や破産管財人からも歓迎されやすいといえます。
逆にいえば、家賃が高くなる近距離での引越しはその必要性に疑問があり、認められない可能性があります。
また、引っ越しするには、敷金や礼金、引っ越し業者の費用などの初期費用がかかります。そのお金の工面も計画的に行っておく必要があります。
注意点:引っ越した後に報告する(事後報告)は絶対にNG
自己破産手続中に引っ越しするにあたっては、先ほどお伝えしたとおり、裁判所や破産管財人の許可が必要です。これは事前に得る必要があります。
そのため、事後報告は絶対にNGです。
引っ越しの予定がある場合には、早めに依頼している弁護士へ事前に相談・報告するようにしましょう。
旅行はできる?
手続き中は「2泊以上」の旅行・出張に許可が必要
自己破産の申し立てを行い、破産手続の開始決定がなされると、破産手続が終了するまでの間、裁判所の許可なく居住地を離れることができなくなります(破産法37条1項)。
引用元:破産法|e-Gov法令検索
これは、旅行や出張に制限を設けないと、破産者が逃亡を図るなどして連絡がつかなくなり、手続を円滑に進めることができなくなってしまうことを防ぐための規定であると考えられます。
上記の規定について、「居住地を離れる」という文言によってどの程度の制限を受けるのか、必ずしも明らかではないように思われます。
この点については、全ての移動が制限されるわけではなく、2泊以上の宿泊を含む旅行及び出張をする際には、裁判所の許可を得なければならないと理解しておけば良いといえます。
海外旅行は期間に関わらず「許可」が必須
ただし、上記はあくまで目安であり、海外への旅行や出張の場合は、1泊であっても裁判所の許可が必要になるケースもあります。
手続き終了後は一切の制限なし
他方で、自己破産の手続が全て終了した後は、一切の制限を受けることはありません。
ですので、旅行なども自由に行くことができるようになります。
戸籍・住民票や選挙権はどうなる?
自己破産をしても、戸籍や住民票にその事実が記載されることはありません。
また、選挙権などの市民としての権利がなくなることも一切ありません。
自己破産を検討される方の中には、「戸籍に傷がつくのではないか」「選挙権が剥奪されて投票に行けなくなるのではないか」といった不安を抱く方が少なくありません。
しかし、戸籍や住民票は個人の親族関係や居住地を公的に証明するものであり、個人の借金や破産に関する情報が記録される仕組みにはなっていません。
そのため、役所で戸籍謄本や住民票を取得したとしても、自己破産をした事実が第三者や家族、職場に知られることはありません。
また、選挙権や被選挙権(公職に立候補する権利)は憲法で保障された基本的な権利です。
自己破産の手続きをとったからといって、選挙権が停止されたり失われたりすることはなく、これまでどおり投票に参加することができます。
このように、自己破産によって戸籍や住民票、選挙権といった公的な権利や身分関係に悪影響が出ることは一切ありませんので、安心して手続きを進めることができます。
【仕事・職場編】会社への通知や給料について
会社にバレる?
それでは、勤務先に自己破産をした事実が発覚することはあるのでしょうか。
この場合も、場合分けしてご説明いたします。
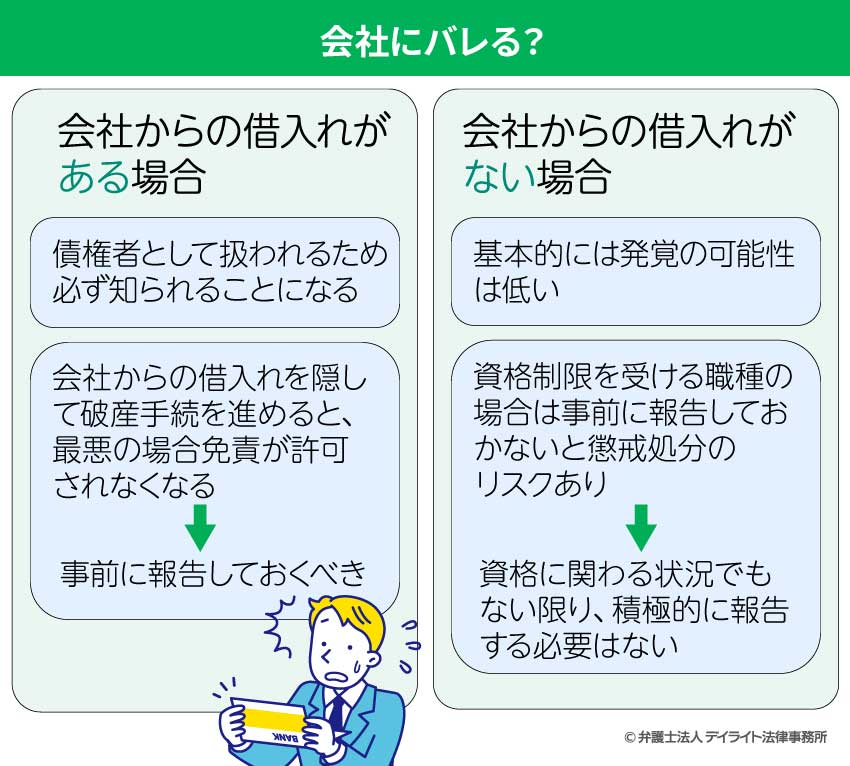
勤務先からの借入れがある場合
自己破産を検討されている方の中には、会社から借入れを受けている方もいらっしゃるかもしれません。
このような場合は、勤務先も債権者としてカウントされることになりますので、自己破産を申し立てる際に勤務先を債権者として届け出る必要があります。
その結果、銀行や消費者金融、カード会社などといった他の債権者と同様に扱われることになるため、裁判所や破産管財人から通知がなされることになります。
勤務先からの借入れを隠して自己破産の申し立てを行なった場合は、家族からの借入れを隠していた場合と同様、勤務先が破産手続に参加しないまま全ての手続が終了したとしても、勤務先からの借金については帳消しにはできません。
さらに、万が一破産手続中にその事実が裁判所に発覚すれば、「虚偽の債権者名簿」を裁判所に提出したとして、全ての借金を帳消しにできない可能性も生じます(破産法252条1項7号)。
勤務先からの借入れがある場合は、下手に発覚を防ごうとしたとしても、かえって勤務先に迷惑をかけることにもつながりかねないため、くれぐれもお気をつけください。
勤務先からの借入れがない場合
この場合は、現在勤めている会社に対し、裁判所や破産管財人から「〇〇さんが自己破産の申し立てをした」などと連絡されることは基本的にありません。
もっとも、前述したように、自己破産の手続が開始すると資格の制限を受ける職種で働いている場合は、自己破産の手続が終了するまでの間、会社の業務を行うことができなくなります。
このような場合に会社に報告することなく勤務を続けた場合、場合によっては懲戒処分の対象となるリスクもありますので、報告は必須となるでしょう。
また、自己破産申立てを行なった場合、官報に名前が掲載されることになりますので、そこから発覚する可能性もないとはいえません。
ですが、日々官報を欠かさずチェックしている方は多くはないでしょうから、官報により発覚する可能性はさほど高くはないと考えられます。
以上のとおりですので、資格制限を受け通常どおりの業務を遂行することが難しくなるような場合でもない限りは、積極的に勤務先に自己破産をすることを報告する必要はないといえます。
給料の差押えはどうなる?
原則として、給与を差し押さえられる前に破産の申立を行い、手続きをどんどん進めていくことで、給与を差し押さえられることなく自己破産を行うことができます。
そのため、借金問題に苦しんでおり、自己破産を検討されている場合は、給与差押えを受ける前に早めにご対応いただくことが望ましいといえます。
他方で、破産を検討されている方の中には、既にお勤め先からの給与を差し押さえられているという方もいらっしゃるかもしれません。
ですが、自己破産を申し立てて手続きを進めていき、給与の差押えが効力を失うと、給与の差押えを止めることができます。
破産管財人(財産の調査をする人)がつく管財事件の場合と、財産がほとんどない(=同時廃止事件)場合とで、給与の差押えがストップするまでの流れは異なります。
管財事件の場合
管財事件の場合、破産の申立てを行い、破産手続の開始決定が出された場合は、給与の差押えは効力を失うことになります(破産法第42条)。
そのため、破産手続の開始決定が出された後は、給与を全額受け取ることができます。
同時廃止事件の場合
同時廃止事件の場合、破産手続開始決定が出された場合は、給与の差押えは中止されることになります(破産法249条1項)。
管財事件の場合と異なり、「中止」されるだけですので、この時点ではまだ差押えの効力が失われておらず、給与を満額受け取ることはできません。
差し押さえられるはずだった分の給与については、万が一差押えが再開した場合に備えて、会社内部で保管されるなどの方法により確保されることになります。
その後、破産手続が進行し、借金を全て帳消しにする「免責許可決定」(めんせききょかけってい)がなされ、これが確定した時点で、差押えは効力を失うことになります(破産法249条2項)。
このように、差し押さえられた給与を満額受け取ることができるようになるためのポイントは、「差押えの効力が失われたかどうか」ということになります。
| 管財事件 | 同時廃止事件 | |
|---|---|---|
| 給与を満額受け取れる時期 | 破産手続開始決定時 | 免責許可決定が確定した時 |
強制執行を行うことを決めた裁判所への報告が必要
ここまで見たとおり、給与差押えを止めるには、まずは破産手続の開始決定を裁判所に出してもらう必要があります。
もっとも、差押えを行う決定を出す裁判官と、破産手続の開始決定を出す裁判官は異なります。
ですので、差押えを行う決定を出す裁判官は、破産手続の開始決定が出たことを直ちに知ることはできない可能性があります。
破産手続の開始決定が出た後に差押えを実際に止めるためには、自己破産の申し立てを行い、破産手続開始決定が出されたことを、給与の差押えを許可した裁判所に報告する必要があります。
裁判所への報告は、破産管財人がつく事件(管財事件)の場合は破産管財人が、破産管財人がつかない事件(同時廃止事件)の場合は申し立てを行ったご本人か、または申立て手続きを代理で行った弁護士が行うことになります。
職業への影響はどうなる?
ほとんどの職種では影響はない
自己破産をした場合でも、ほとんどの職種では何らの影響もありません。
そのため、自己破産をしたとしても、基本的には引き続き仕事を続けることはできます。
一部の資格については制限がかかる可能性がある
ただし、一部の資格については、自己破産により資格を制限される可能性があります。
具体的には、警備員や保険外交員、弁護士や司法書士などの士業については、自己破産を申し立て、破産手続開始決定がなされると、資格が制限され、一時的に資格を用いた業務ができなくなります。
もっとも、これはあくまで一時的なものであり、多くのケースでは裁判所から免責許可決定を受け、これが確定した時点で資格制限が解除されることになります。
取締役が破産した場合
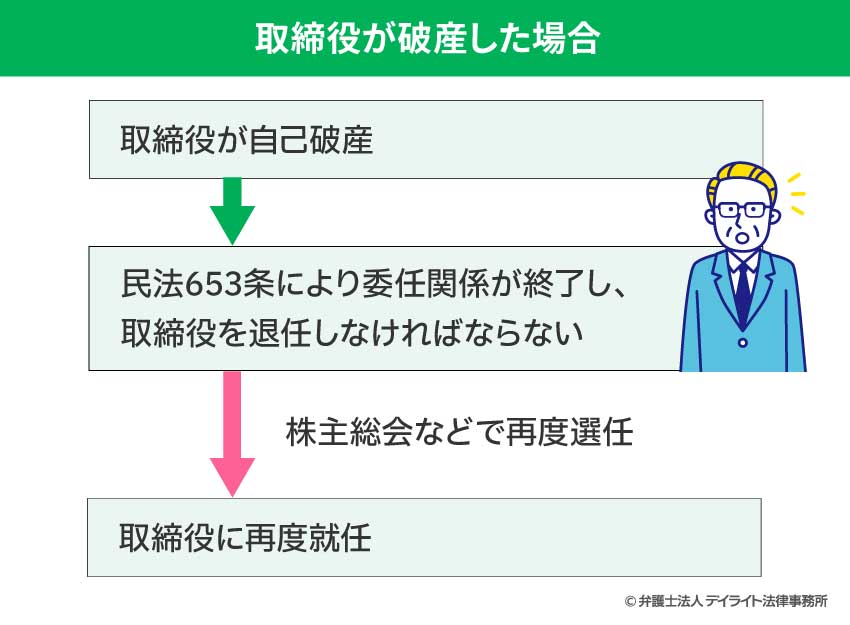
また、会社の取締役を務めている方が自己破産した場合、会社と取締役との関係は委任関係であることから、民法653条に基づき、委任関係が終了することになってしまいます。
そのため、会社の取締役が自己破産をした場合、一度取締役を退任しなければならなくなってしまいます。
他方で、自己破産をした場合に二度と取締役になれないわけではなく、再び株主総会などで選任されれば、再び取締役になることができます。
【家族・人間関係編】家族への影響や保証人問題
家族にバレる?
自己破産のように裁判所に申し立てる手続は、ご家族に隠し通すことが難しいのが実情です。
ご家族に借金のことを話しておらず、知られたくないとお考えの方も多いと思います。
ご家族への発覚を避けることが難しい理由について、いくつかの場合に分けてご説明します。
親族からお金を借りている場合
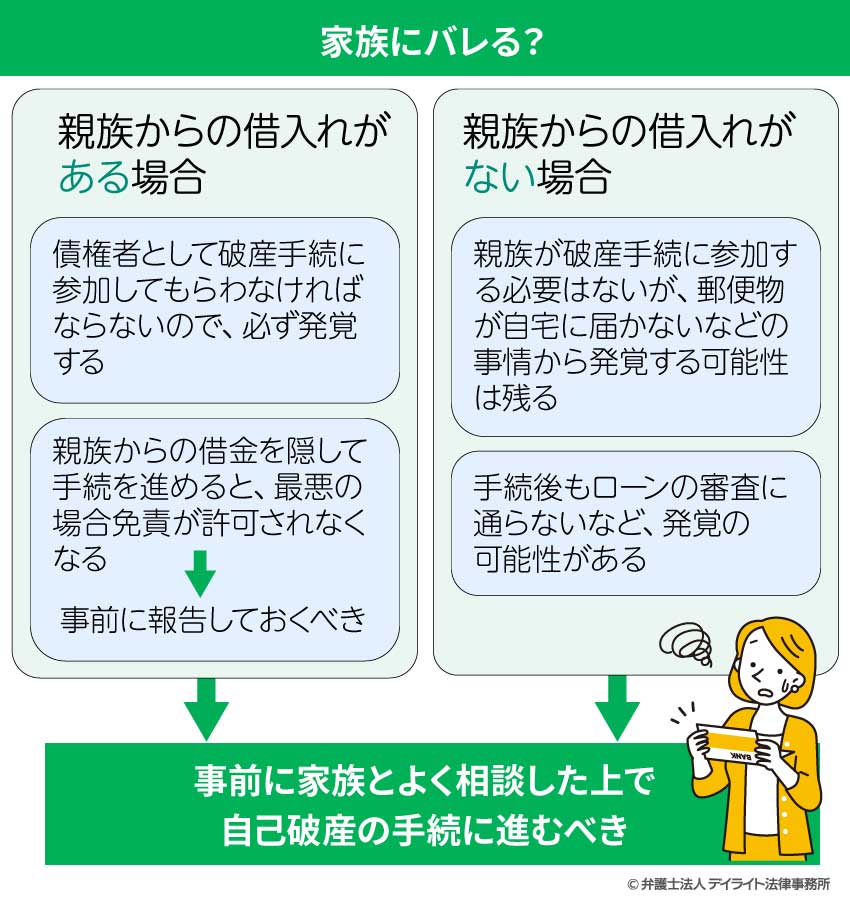
まず、ご親族からもお金を借りている場合は、当該親族も債権者として破産手続に参加してもらわなければならなくなります。
ご親族から借金があることを意図的に隠して自己破産の申し立てを行なった場合、ご親族が破産手続に参加しないまま全ての手続が終了したとしても、ご親族からの借金については帳消しにはできません。
さらに、万が一破産手続中にその事実が裁判所に発覚すれば、「虚偽の債権者名簿」を裁判所に提出したとして、全ての借金を帳消しにできない可能性すらあります(破産法252条1項7号)。
こうした虚偽の報告は、借金の帳消しが認められなくなる「免責不許可事由(めんせきふきょかじゆう)」に該当するのです。
また、ご親族に対してだけこっそり返済をしていた場合は、「偏頗弁済(へんぱべんさい)」にあたりますので、借金の帳消しが認められないだけでなく、裁判所や破産管財人がご親族に対し、返済を受けた金銭を返却するよう求める可能性もあります。
「ご親族にだけは迷惑をかけたくない」というお考えは理解できますが、上記のような対応はかえってご親族の迷惑になる可能性もありますし、借金の帳消しができなくなる結果、自己破産の目的を達成できなくなるなど、最悪の結果を招く可能性もありますので、絶対にしないようにしてください。
親族からの借入れはないものの、借金のことを話していない場合
この場合は、ご親族が破産手続に参加する必要はないため、裁判所や破産管財人からご家族に対し直接に連絡される可能性はさほど高くはありません。
ですが、破産手続中は破産者宛の郵便物が破産管財人に転送されるようになるケースもありますので(破産法81条1項)、特に同居のご家族からは不審に思われる可能性もあります。
また、破産手続の中でご自身の財産が処分されることを防ぐため、自動車をはじめとする財産の名義をご親族に変えたりしてしまうと、やはり裁判所や破産管財人からご親族に対し、返却を求められる可能性もあります。
さらにいえば、自己破産を行った場合、信用情報に事故情報として登録されてしまうことから、新たな借入れをしたり、ローンを組んだりすることや、クレジットカードを新たに作ることは基本的には難しくなります。
運良くご家族に隠したまま自己破産の手続を終えることができたとしても、新たに家や車を買うという話になったとき、あるいは新たにクレジットカードを作ることになったときなどに、審査に通らずに不審に思われる可能性もあります。
家族には正直に話し、協力を得るべき
以上のとおり、自己破産を行うにあたり、最後まで家族に発覚しないまま手続を終えられるケースは非常に稀であり、手続中、手続後のさまざまなタイミングでご家族に発覚するリスクはついて回ることになるといえるでしょう。
確かに、自己破産の話を家族にするのは心理的な抵抗も大きいといえますが、家族に隠して手続を進めている最中に発覚したような場合は、家族からの不信感をさらに強めてしまうことになると考えられます。
その結果、事前に正直に話して手続を進めた場合と比べ、さらに深刻なトラブルに発展する可能性も高くなるといえるでしょう。
本来、自己破産は借金により破綻してしまった生活を立て直すことを目的とした制度であり、そのためには再び借金に苦しむようなことのないよう、これまでの生活を根本から見直していく必要があります。
生活を立て直していく上で、ご家族のサポートを受けることはほぼ必須であるといえますから、自己破産を検討される際は、事前にご家族とも十分に話し合いを行うべきです。
家族はどうなる?
原則として影響はない
自己破産をする場合でも、他の家族には原則として影響はありません。
具体的には、自己破産する方とそのご家族は別人であり、破産した者のご家族の信用情報に傷がつくなどといったことはありません。
自己破産を申し立てると、国が発行する情報誌である「官報」に名前が載ることにはなりますが、ご家族の名前が掲載されることはありません。
ですので、基本的にはご家族に影響が及ぶことはないといって良いでしょう。
また、自己破産した場合、破産者の財産を処分しなければならなくなりますが、これはあくまで破産者個人の財産が対象になりますから、ご家族の財産が処分されるということも、基本的にはありません。
家族を巻き込まないために「やってはいけないこと」
上記のとおり、自己破産をしても家族には原則として影響はないのですが、その中でも「やってはいけないこと」があります。
そのうちの一つが、「家族に対する借金の返済」です。
家族から借金しており、家族にだけ返済を続けることは、これまでにも見た「偏頗弁済」に該当しますので、許されません(破産法252条1項3号)。
また、自分の財産を家族の名義に変えるということもやってはいけないことの一つです。
具体的には、車や自宅の名義変更、通帳のお金を移動させるといったものです。
借金の返済が難しい状況に陥った後、破産者の財産として処分されるのを防ぐために、処分されたくない財産を家族名義にしてしまったりすることは、不当な財産隠しに該当する可能性がありますので、許されないことになっています(破産法252条1項1号)。
こうした行為をしてしまうと、家族にも影響が及んでしまいます。注意しましょう。
保証人や連帯保証人はどうなる?
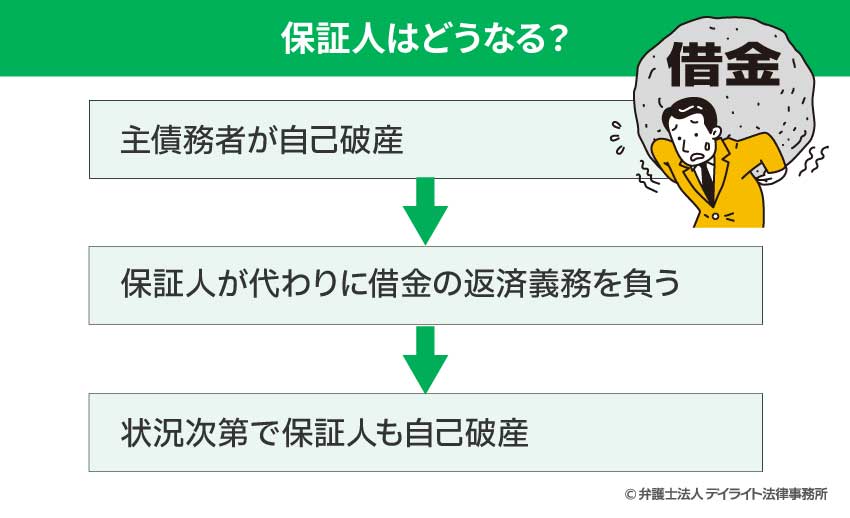
自己破産をすると、保証人や連帯保証人は、あなたに代わって借金を返済しなければなりません。
破産した人の借金は帳消しになりますが、その効果は保証人には及ばないからです。
破産者(主債務者)から返済を受けられなくなった債権者は、保証人に対して返済を求めることができるようになります。
保証人になっている以上、主債務者が自己破産してしまい、債権者から請求を受けた場合は、保証人はこの請求を拒むことはできず、主債務者に代わって借金を返済しなければならなくなってしまいます。
そのため、ご親族やご友人が借金の保証人になっているようなケースでは、保証人への影響は避けられません。
仮に保証人も返済ができないような場合は、芋づる式に保証人も自己破産をはじめとする債務整理を行わなければならなくなる可能性があります。
奨学金はどうなる?
奨学金については、通常の借金と同様の扱いとなりますので、自己破産を行って免責が許可されれば、返済の必要はなくなることになります。
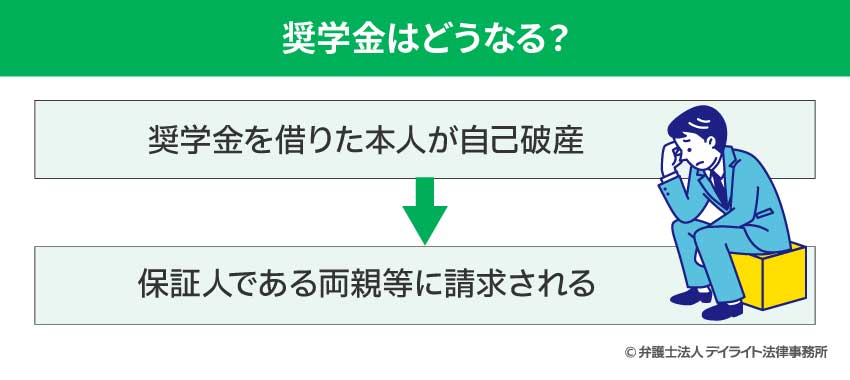
もっとも、奨学金の場合は、いわゆる機関保証(保証人を立てる代わりに毎月一定額を保証会社に支払うこと)を利用していない限り、親族を保証人に指定している可能性が高いでしょう。
そのため、奨学金の返済が終わっていない状態で自己破産をした場合、保証人が破産者に代わって返済しなければならなくなります。
保証人にも返済が難しい場合は、保証人も自己破産などの債務整理を行う必要が生じることになりますので、注意が必要です。
自己破産すべき?向いている人の特徴と判断基準
借金問題の解決策(債務整理)にはいくつかの方法がありますが、その中で最も強力な手続きが「自己破産」です。
自己破産は裁判所を介して、原則としてすべての借金の支払義務を免除(免責)してもらう制度です。
「本当に自分が自己破産をすべきなのか?」とお悩みの方に向けて、弁護士の視点から「自己破産が向いている人の特徴」と「別の方法を検討すべき人の基準」を分かりやすく解説します。
自己破産が向いている人の3つの特徴
自己破産は、経済的に完全に破綻してしまい、自力での再生が困難な方に用意された「救済制度」です。
具体的には、以下のような特徴に当てはまる方は、自己破産を選択することで最も大きなメリット(生活の再建)を得られます。
① 毎月の返済が明らかに不可能な人
現在の借金総額に対して、毎月の返済額が生活費を圧迫し、実質的に「破綻」している状態です。
実務上は「借金総額を3年(36回)~5年(60回)で分割しても、毎月無理なく支払えるかどうか」がひとつの目安になります。
例えば、借金が300万円ある場合、3年分割なら毎月約8.3万円の返済が必要です。
手取り収入から家賃や最低限の生活費を差し引いて、この金額を捻出できないのであれば、法律上「支払不能」と判断され、自己破産が強く推奨されるケースに該当します。
② 収入が少なく、今後増える見込みがない人
失業中の方、病気やケガで働けない方、年金生活者、またはパートやアルバイトで収入が低く、将来的に大幅な収入アップが見込めない状況です。
他の債務整理手続き(任意整理や個人再生)は、原則として「手続き後も3〜5年間にわたり返済を継続すること」が前提となります。
そのため、安定した収入がない、あるいは収入があっても生活を維持するのが精一杯という方の場合は、そもそも他の手続きを選択することができません。
このようなケースでは、無理に返済を続けようとせず、自己破産によって一度借金をゼロにし、生活を一から立て直すのが最善の選択肢となります。
③ 持ち家などの「処分したくない財産」がない人
自己破産をすると、一定以上の価値がある財産(不動産や高価な車、20万円以上の現金・預貯金など)は裁判所によって処分・換価され、債権者への配当に回されます。
裏を返せば、「もともと処分されるような財産(持ち家や資産価値のある車など)を持っていない人」にとっては、自己破産の最大のデメリットとも言われる『財産の処分』が実質的に発生しないことになります。
なお、生活に必要な家具や家電、一定の身の回り品などは「自由財産」として手元に残せます。
また、99万円以下の現金についても「自由財産」として一定額残せる可能性があります。
守るべき大きな資産がない方にとって、自己破産は非常に合理的な手続きといえます。
自己破産以外の方法を検討すべき人
一方で、借金に苦しんでいても、状況によっては自己破産がベストとはいえない(あるいは避けるべき)ケースもあります。
以下に該当する場合は、任意整理や個人再生など、他の債務整理を優先して検討します。
① 自宅など、処分したくない財産がある
せっかく購入したマイホームを手放したくない、あるいは仕事や生活にどうしても不可欠な車(ローンの残っていないもの、または価値の高いもの)を守りたいというケースです。
自己破産を選ぶと、原則としてマイホームは手放さざるを得ません。
もし「住宅ローン以外の借金」に悩んでおり、家だけはどうしても守りたいという場合は、「個人再生(住宅ローン特則を利用)」という手続きが有力な選択肢になります。
これを利用すれば、住宅ローンはそのまま支払いながら、その他の借金を大幅に減額することが可能です。
また、特定の借金だけを選んで交渉できる「任意整理」で解決できる可能性もあります。
② 借金の金額が少ない、または「ほとんどが税金」である
借金の総額が数十万円程度など比較的少額である場合や、滞納しているものの大部分が住民税や国民健康保険料、税金であるケースです。
まず、税金や社会保険料、子どもの養育費などは、法律上で「非免責債権」と定められており、自己破産をしても免除されません。
もし滞納の大部分が税金であるなら、自己破産をする意味はなく、役所の窓口で分割納付の相談をするのが正しい解決策です。
また、借金総額が少ない場合は、自己破産の手続き費用や手間(官報への掲載やブラックリスト期間など)を考慮すると、デメリットの方が大きくなることがあります。
この場合は、将来の利息をカットして元金だけを分割返済していく「任意整理」で解決する方が、日常生活への影響を最小限に抑えられます。
③ 保証人(連帯保証人)がついている
奨学金や事業資金、自動車ローンなどで、親族や友人が保証人・連帯保証人になっている借金があるケースです。
主債務者(あなた)が自己破産をすると、その借金は免除されますが、請求はそのまま保証人へと移行します。つまり、自分が救われる代わりに、保証人となっている大切な家族や友人に重大な経済的負担を負わせてしまうことになります。
この場合、保証人への請求は一括でなされます。
このようなリスクを避けるため、保証人がついている借金がある場合は、その借金だけを除外して他の借金だけを整理できる「任意整理」ができないかをまず検討します。
どうしても自己破産が避けられない場合は、事前に保証人に対して丁寧に状況を説明し、保証人も一緒に債務整理(破産や任意整理など)を行うといった事前の対策・準備が不可欠です。
自己破産は決して「人生の終わり」ではなく、「再生のためのスタートライン」です。
しかし、財産の有無、借金の理由(ギャンブルや浪費などの免責不許可事由)、保証人の有無などによって、最適な解決策は一人ひとり異なります。
自己判断で「破産しかない」と思い込んだり、逆に「破産だけは嫌だ」と無理な返済を続けて状況を悪化させたりする前に、まずは債務整理の経験豊富な弁護士へお気軽にご相談ください。
あなたの生活と未来を守るための最適なプランをご提案いたします。
自己破産とは?借金をゼロにする「生活再建」の制度
そもそも自己破産とは、裁判所に申立てを行うことによって行う生活再建の制度です。
個人が自己破産を行うと、それまでにあった借金について免除してもらうことができます。
税金などは免除の対象にならない、借金の免除には条件があるといったルールはありますが、公的な機関である裁判所が破産法という法律にしたがって、借金をすべて免除してもらえるというのが自己破産の特徴です。
免除してもらうことができれば、借金の返済を行う必要が法的になくなります。当然督促も止まります。
借金の返済を免除してもらうことで、生活を立て直し、新たなスタートを切ることができるのです。
まとめ
以上、自己破産すると身の回りの生活にどのような影響が生じるかについて解説しましたが、いかがでしたでしょうか。
自己破産は何かとマイナスなイメージがつきものですが、借金を一度全て清算し、人生の再スタートを切っていく上では非常に有効な手段であるといえます。
他方で、自己破産についてよく理解しないまま安易に自己破産を選択してしまうと、思いがけないトラブルに直面してしまうかもしれません。
自己破産を検討される際には、ご自身の生活にどのような影響が及ぶのか、しっかりと理解した上でご決断いただく必要があります。
とはいえ、自己破産に関する規定は複雑であり、お一人で全てを調べ上げるのは難しいことと考えられます。
自己破産を検討されている方をはじめ、借金問題にお困りの方は、債務整理に精通した弁護士にご相談された上で、疑問点などを事前に解消しておくことを強くお勧めいたします。
この記事が皆様のお役に立てれば幸いです。