弁護士法人デイライト法律事務所 パートナー弁護士
偏頗弁済(へんぱべんさい)とは、借金の返済が厳しい状況で、親族や友人、特定のローンなど一部の債権者だけに優先して返済してしまう行為のことです。
自己破産や個人再生で偏頗弁済を行うと、破産管財人に否認されて返金を命じられたり、免責不許可(借金がゼロにならない)となったりする重大なリスクが生じます。
特に「バレないだろう」と考えて通帳履歴や返済を隠す行為は、破産手続きを失敗させる最も危険な対応です。
ただし、万が一偏頗弁済をしてしまった場合でも、適切に対処すれば、「裁量免責」などにより救済されるケースは多く存在します。
本記事では、どこからが偏頗弁済になるのかの判断基準(家賃やスマホ代)から、なぜバレるのか、そして偏頗弁済をしてしまった場合の具体的な解決策まで、債務整理に注力する弁護士がわかりやすく解説します。
偏頗弁済とは
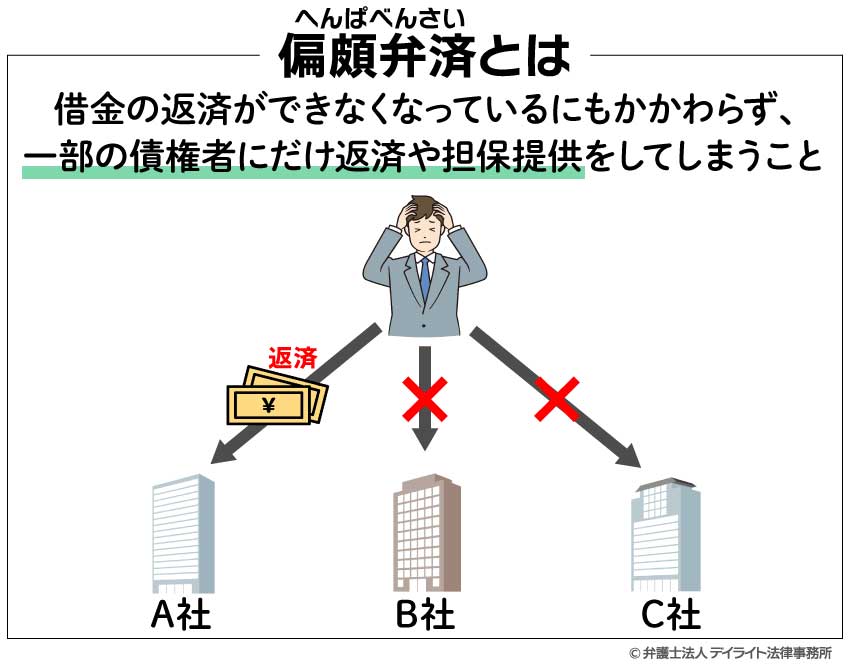
偏頗弁済とは、借金の返済が厳しい状況において、特定の債権者(親族や特定のローン会社など)だけに優先して返済してしまう行為のことです。
「偏頗弁済」の読み方と法律上の定義
「偏頗(へんぱ)」という言葉には、「不公平な偏りがあること」という意味があります。
法律上は「偏頗行為(へんぱこうい)」とも呼ばれ、主に以下の2つの行動を指します。
- 一部の債権者に優先的に弁済をすること
- 一部の債権者にだけ担保を差し出すこと
などがあります(具体例は、後ほどご紹介します。)。
偏頗弁済は、個人再生・自己破産においてはタブーとされています。
偏頗弁済があると、後でも解説するとおり、個人再生や自己破産の手続きの中で「なかったこと」にされる(「否認される」といいます。)、個人再生・自己破産の申立てが認められなくなる、といったペナルティが課されます。
偏頗弁済はなぜ禁止?「債権者平等の原則」とは
債権者平等の原則とは、同じ債務者に対して債権を有する債権者は、全員平等に扱わなければならない、という原則です(ただし、もともと抵当権などの担保権を有している担保権者は優先的に扱われます。)。
一部の債権者にのみ優先的に弁済などをする偏頗弁済は、この債権者平等の原則に反する行為なので、禁止されるのです。
理由①:債権者に納得してもらうため
この原則が必要な理由の一つは、自己破産や個人再生をすることに、債権者に納得してもらうためです。
自己破産や個人再生をすると、借金は免除されたり、大幅に減額されたりします。
これは、債務者にとっては借金の負担が軽くなり助かることですが、債権者にとっては不利益な内容です。
この不利益を債権者全員で受け入れてもらわなければならないのですが、そのためには「あの債権者だけ先に弁済を受けてずるい!」などとの不満が出ないようにする必要があります。
そのため、債権者を平等に扱う「債権者平等の原則」が必要とされるのです。
理由②:過酷な取り立てから守るため
もう一つの重要な理由は、債務者を守るためです。
もし債権者平等の原則がなく、「先に弁済を受けてしまえば勝ち」ということになれば、どういうことが起きるでしょう?
債権者としては「自己破産や個人再生をされて借金を返してもらえなくなる前に、自分だけでも弁済を済ませてもらおう」と考えるでしょう。
そうすると、債権者たちが、取立てのために、債務者のところに我先にと押し寄せることになります。
中には過酷な取り立てをする者も出てくるでしょう。
しかし、ここで債権者平等の原則があると、状況は変わります。
自己破産や個人再生をしそうな債務者から取立てをしても、後で破産手続や個人再生手続が始まったときに偏頗弁済として、なかったことにされてしまい(否認)、弁済として受け取ったお金や物を返さなければならないとなると、債権者も、無理な取立ては控えるようになるでしょう。
このように、債務者を過酷な取立てから守るという機能も、債権者平等の原則は持っているのです。
どこから偏頗弁済になる?対象となる時期と該当する行為
【判定一覧】偏頗弁済に該当する具体例5選
どのような行為が偏頗弁済にあたるのか、よくある5つの具体例をご紹介します。
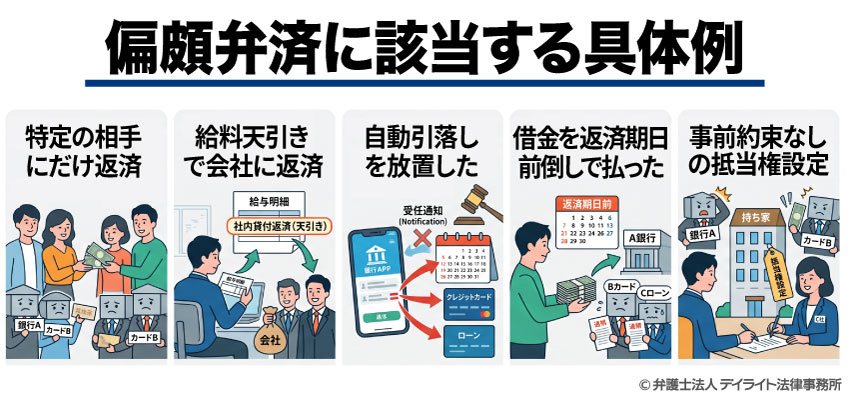
① 家族・友人・職場など特定の相手にだけ返済した
「迷惑をかけたくない」という理由で、親・知人・職場からの借金だけを優先して返済する行為です。
現金での返済はもちろん、手持ちの高級品や車を渡して借金と相殺する「代物弁済(だいぶつべんさい)」も偏頗弁済となります。
② 給与天引きで会社の借金を返済し続けた
会社からの借金が給与天引きになっている場合、その天引きも偏頗弁済とみなされます。
弁護士に依頼した後は、給与天引きを止めてもらうよう会社へお願いする必要があります。
③ 受任通知のあとにクレジットカードなどの自動引き落としを放置した
弁護士が受任通知を送った後も、口座引き落としを設定したままだと自動で支払われてしまい、偏頗弁済となってしまいます。
依頼する前に口座残高をゼロにして引き落としを止めるなどの事前対策が必要です。
④ 返済期日が来ていない借金を前倒しで支払った
まだ支払い期日が来ていない借金を早く返済する行為も、特定の債権者だけを優遇することになるため禁止されています。
⑤ 事前約束のない不動産への抵当権設定を行った
もともと担保を提供する約束をしていないにもかかわらず、特定の債権者のためだけに自分の持ち家などに抵当権(担保)を設定する行為も偏頗弁済にあたります。
「いつから」が偏頗弁済になる?
偏頗弁済がいつから問題になるのかについては、法律上の基準があります。
まず結論からお伝えすると、基本的には
- 「支払不能」になったとき
- 「受任通知」を出したとき以降
の返済が偏頗弁済となります。
判断の基準となる2つのタイミング
①「支払不能」になったとき
「支払不能」とは、借金の返済が厳しくなり、客観的に見て継続して返済を続けることができなくなった状態をいいます。
破産法では、この「支払不能になった後」に特定の債権者にだけ行った返済を、偏頗弁済として否認(取り消し)の対象としています(破産法162条1項1号)。
そのため、弁護士に依頼する前であっても、すでに支払不能の状態に陥っていたと判断されれば、その後の返済は偏頗弁済にあたる可能性があります。
② 弁護士が「受任通知」を送付したとき
弁護士に債務整理を依頼すると、弁護士から各債権者へ「受任通知」という書類を送付します。
この受任通知を出したタイミングは、対外的に「支払いが難しい(支払停止)」ということを表明することになります。
したがって、受任通知を出した後に特定の相手(親族や友人、職場など)だけに返済をすることは、ほぼ確実に偏頗弁済とみなされます。
例外的に「30日前」まで遡るケースがある
基本的には「支払不能」や「受任通知」の時点が基準となりますが、一定の例外もあります。
例えば、まだ返済期日が来ていない借金を繰り上げて返済したり、元々約束していなかった担保を急に設定したりした場合です。
このような本来支払う義務や時期ではない行為(「期限前の弁済」など)については、支払不能になる前「30日以内」に行われたものまで遡って否認の対象となります(破産法162条1項2号)。
「まだ支払不能になる前だから大丈夫」と思って期日前に返済などをすると、偏頗弁済と判断されてしまうため注意が必要です。
偏頗弁済の対象にならない行為とは?支払って良いものの具体例
ここまで解説したとおり、自己破産や個人再生を進める際、特定の債権者(貸主)だけに優先して借金を返す行為は「偏頗弁済(へんぱべんさい)」として固く禁止されています。
しかし、生活していく上では「電気代や家賃も払ってはいけないの?」、「毎月の支払いはすべてストップすべき?」と不安になる方も多いでしょう。
結論からお伝えすると、日常生活に必要な「継続的な生活費」や「破産法上の優先権がある支払い」などは、偏頗弁済の対象にはならず、支払っても問題ありません。
偏頗弁済の対象にならない(支払って良い)基準
偏頗弁済にあたらない支払いかどうかを判断するポイントは、主に以下の2つです。
①借金や分割金の返済ではなく「生活を維持するための対価」であること
家賃や水道光熱費のように、生活を続けるために毎月発生する支払いは、過去の借金を返す行為ではありません。
これらは生活に必要な費用(生活費)とみなされるため、支払いを続けても偏頗弁済にはなりません。
②法律上、優先して支払うことが認められているもの
税金や社会保険料などは、法律上「非免責債権(ひめんせきさいけん:破産しても免除されない支払い)」として取り扱われます。
そのため、これらを支払うことは特定の債権者だけを不当に優遇する行為とはみなされません。
支払って良いものの具体例
具体的にどのような支払いが偏頗弁済にならないのか、主な例を整理しました。
 生活に不可欠な光熱費や水道代
電気・ガス・水道などのライフラインの料金は、毎月の使用料として支払う分には全く問題ありません。
ただし、何ヶ月分も大幅に滞納していた過去の料金を一括で支払うような場合は、偏頗弁済と疑われる可能性がありますので注意が必要です。
賃貸住宅の家賃現在住んでいる賃貸物件の毎月の家賃も、生活の拠点を維持するための費用ですので支払って大丈夫です。
こちらも光熱費と同様に、過去の滞納家賃を特定のタイミングでまとめて払う場合は注意が必要となります。
税金や社会保険料・養育費住民税や所得税などの税金、国民健康保険料、子どもの養育費などは、自己破産をしても免除されない特別な支払い(非免責債権)です。
これらを期日通りに支払う行為は偏頗弁済にはあたりません。
端末代の残債がないスマホの通信料スマートフォンや携帯電話の毎月の通信料(基本料金や通話料)自体は、生活に必要な費用として支払うことができます。
ただし、端末代金の分割払いが残っている場合や、過去の通信料を滞納している場合は、その部分の支払いは偏頗弁済にあたってしまうため区別が必要です。
【比較】支払って良いもの・偏頗弁済になるものの目安
※あくまで目安となります。
個別の案件については、弁護士に確認するようにしてください。
| 項目 | 支払って良いもの(対象外) | 偏頗弁済になるもの(禁止) |
|---|---|---|
| 家族・知人 | 同居家族への適切な生活費の渡し | 親族や友人からの借金の返済 |
| 住宅関連 | 賃貸住宅の毎月の家賃 | 住宅ローンの返済 |
| 通信費 | 端末残債がないスマホの月額通信料 | 端末代の分割払い・滞納料金の支払い |
| その他 | 当月の水道光熱費、税金・養育費 | クレジットカードの引き落とし、他社ローン返済 |
ワンポイント:迷ったときは自己判断で支払わないこと
筆者の経験上、「これは毎月の支払いだから大丈夫だろう」とご自身で判断して支払ってしまい、後から偏頗弁済として問題視されてしまうケースは少なくありません。
特に、滞納していた分のまとめての支払いや、親族が関わるお金の移動などは、裁判所や破産管財人から厳しくチェックされます。
「この支払いは続けても大丈夫か?」と少しでも迷う支払いがある場合は、ご自身で振り込んだり手渡したりする前に、必ず債務整理に詳しい弁護士へご相談いただくことを強くおすすめします。
偏頗弁済をした場合に起こるリスク
偏頗弁済をしてしまうと、自己破産や個人再生の手続きの際に、以下のようなリスクが出てきます。
自己破産・個人再生の申立てが認められないリスク
偏頗弁済があると、自己破産・個人再生の申立て自体が認められない場合があります(破産法30条1項二号、民事再生法25条四号)。
自己破産・個人再生ができないと、借金の免除・減額ができなくなり、借金の負担から解放されることができなくなってしまいます。
破産管財人によって否認されるリスク
偏頗弁済は、破産管財人によって否認されてしまう可能性があります(破産法162条1項)。
否認されると、弁済を受け取った債権者は、受領済みのお金を返還しなければならなくなります。
そのため、たとえば友人・職場などへの借金を優先的に返済してしまった場合、これらの人は、破産管財人から「お金を返すように」と請求されてしまうという不利益を被ります。
場合によっては、裁判に発展することもあります。
自己破産の申立人にとっても、偏頗弁済されたお金が戻るまで破産手続が終わりませんので、破産手続が終了するまでに通常よりも長い期間がかかってしまうという不利益があります。
免責不許可になり、借金がなくならないリスク
偏頗弁済は、免責不許可事由とされています(破産法252条1項三号)。
そのため、偏頗弁済をしていると、免責が得られず、借金が残ってしまうことになる危険があります。
個人再生で返済しなければならない金額が増えるリスク
個人再生の場合、最低限、保有している財産の価値(清算価値)以上の返済はしなければならないこととなっており、清算価値が上がってしまうと、返済額も上がってしまう場合があります。
ここで、偏頗弁済があると、偏頗弁済のために支払ったお金が財産に残っているものとされ、この清算価値に上乗せされてしまいます(民事再生法174条2項四号)。
そのため、偏頗弁済があったことにより、返済金額が上がってしまう場合が出てきます。
個人再生における月々の返済額の決まり方については、以下のページで詳しく解説しています。
偏頗弁済をしてしまった場合の対処法と解決策
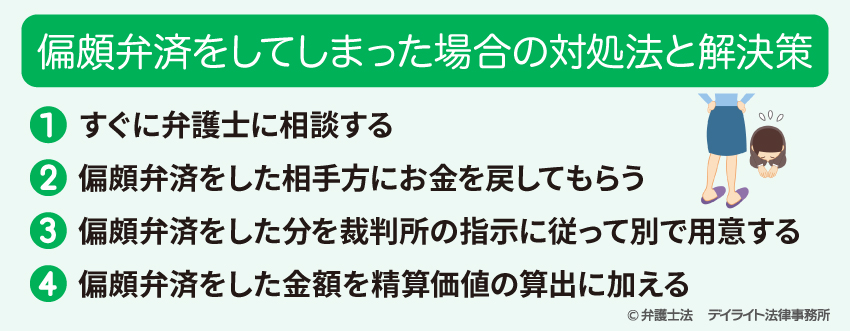
①すぐに弁護士に相談する
偏頗弁済をしてしまったと思った場合には、すでに借金の返済に窮している状況です。
そのため、偏頗弁済のことも含めてすぐに弁護士に相談して、アドバイスを受けるようにしましょう。
②偏頗弁済をした相手方にお金を戻してもらう
偏頗弁済をしてしまった場合には、弁済をした相手方に正直に自分の状況を説明し、弁済したお金を戻してもらえないか交渉することが考えられます。
もちろん、弁済を受けた相手方としては、せっかく受け取ったお金を戻すことになるため、反発が予想されますが、破産管財人が否認権を行使すれば、結局取り消されてしまうことになるため、そうした点を指摘して交渉する余地があるでしょう。
③偏頗弁済をした分を裁判所の指示に従って別で用意する
自己破産の場合には、偏頗弁済を行ってしまった場合には、それに相当するお金を別で用意して、裁判所の指示に従って支払うという解決策があります。
これによって、失われた財産を補填することができるということになります。
用意の仕方については、弁護士に相談して実施するようにしましょう。せっかく用意しても、それは破産の前から元々持っている財産であると評価されてしまう可能性があります。
④偏頗弁済をした金額を清算価値の算出に加える
個人再生の場合には、偏頗弁済を行ってしまった場合、その金額を自分の財産として計上し、清算価値を計算することで対応できる可能性があります。
例えば、負債額が600万円で、現金や預貯金などで80万円の財産がある人が50万円の偏頗弁済を行っていたとします。
この場合、原則どおりで行けば、借金の5分の1である120万円が再生後の弁済額となりますが、50万円の偏頗弁済があるため、80万円+50万円=130万円がその人の清算価値と計算するのです。
この計算により、このケースの方は130万円を再生後に弁済しなければなりませんが、偏頗弁済の問題をこのように清算価値の問題で対応することが考えられます。
まだ払っていない場合の注意点
まだ偏頗弁済となるような支払いをしていない場合には、これから先も偏頗弁済をしないことが大切です。
弁護士に債務整理を依頼し、受任通知を送ってもらった後は、友人や親戚への借金であっても返さないようにしましょう。
もしも、直接返済を迫られたら、「弁護士に任せているので、そちらと話してほしい」と伝え、決して弁済してしまわないようにしましょう。
受任通知を出す前であっても、状況によっては「支払不能」の状態となっていることもあります。
その場合には、受任通知発送前でも、「返済することで偏頗弁済とならないか」に注意しなければなりません。
借金の返済が苦しくなってきたときは、偏頗弁済に関する注意事項を含めて、早めに弁護士に相談してアドバイスをもらいましょう。
口座からのクレジットカードの利用代金の引落し、給料から天引きされる借入金返済などについても、弁護士の指示に従って適切に対処するようにしましょう。
裁判所の方針を確認する
滞納したスマホ利用代金の支払いなどについては、裁判所ごとに対応方針があり、中には一定額までの弁済については否認の対象としない、という取扱いをしているところもあります。
裁判所の取扱いの詳細については、弁護士に確認するようにしましょう。
弁護士に相談する
法律知識のない一般の方にとっては、どのような行為が偏頗弁済になるかは判断が難しい場合があります。
「これなら偏頗弁済といわれることはないだろう」、「これくらいならバレないだろう」と考えて行ったことが後々偏頗弁済として問題となり、自己破産・個人再生に支障が生じることも十分あり得ます。
借金の支払いが苦しくなってきたときは、早めに債務整理に詳しい弁護士に相談し、偏頗弁済となることを避けるための注意点などを含めて、アドバイスをもらうようにしましょう。
偏頗弁済に関するよくあるQ&A

偏頗弁済はなぜバレるのですか?
 まず、自己破産でも個人再生でも、裁判所の申立てに当たって、すべての通帳の取引履歴を1年〜2年程度提出する必要があります。
ここで不透明な取引や振込先などについてチェックされます。
その他にも、家計表を作成して、通帳の履歴や現在の資産状況とのずれがないかもチェックされます。
加えて、自己破産の場合で、破産管財人が選任されると、破産管財人は申立てをした人に対して、様々な調査をすることができます。
この調査により偏頗弁済が明らかとなることもあります。
仮に、隠したりした場合には、借金の免除が認められないということも起こってしまいます。
くれぐれも偏頗弁済をしてもバレないだろうと安易に考えないことです。
スマホの支払いも偏頗弁済になりますか?
スマホの支払いについても偏頗弁済になる可能性があります。具体的には、
- ① スマホの端末代
- ② これまでの通信料の未払い
がある場合には、こうした支払いもクレジットカードの支払いやキャッシングの借金と同じく、負債であることに変わりがありません。
そのため、スマホ代だからといって支払いができるわけではなく、スマホ代を優先して支払うことは偏頗弁済になります。
なお、端末代の支払いが残っておらず、これまでに通信料の未払いがない場合には、以後の月々の通信費の支払いは生活に必要な費用として偏頗弁済になりません。
偏頗弁済に時効はありますか?
偏頗弁済そのものに時効という規定はありませんが、破産管財人の否認権については、破産手続開始決定から2年を経過すると行使することができなくなります。
手渡しの現金で返済すれば、通帳に履歴が残らないのでバレませんか?
手渡しの現金であっても、偏頗弁済(特定の相手への優先的な返済)はほぼ確実にバレます。「通帳に載らないから大丈夫」と自己判断で返済してしまうのは非常に危険です。
裁判所や破産管財人は、自己破産などの手続きにおいて、申立人の過去1〜2年分の通帳の履歴を細かくチェックします。
そのため、大きな金額の口座引き出しや不自然な資金の動きがあれば、必ず「このお金は何に使ったのか?」と追求されることになります。
また、生活状況や家計表との整合性、申立人本人へのヒアリング、場合によっては相手方の口座履歴など、様々な角度から調査が行われます。
うその説明をして隠そうとすると、悪質な財産隠しや虚偽説明とみなされ、借金の免除(免責)そのものが認められなくなるおそれもあります。
「手渡しなら記録が残らないだろう」、「身内への返済だからバレないはずだ」と考えて行われた返済が、管財人の調査によって判明し、手続きが難航するケースは起こりえます。
仮にすでに現金で返済してしまった場合であっても、決して隠さず、正直に弁護士へご相談ください。
偏頗弁済に相当する金額を別で準備して補填するなど、適法に対処するための解決策を弁護士と一緒に講じることが大切です。
まとめ
今回は、偏頗弁済の意味、具体例、リスクなどについて解説しました。
偏頗弁済は、自己破産・個人再生を失敗させかねないリスクの高いものです。
そのため、偏頗弁済となり得ることは慎重に避けなければならないのですが、偏頗弁済は、一般の方にとって十分に理解することが難しい、専門性の高い問題でもあります。
借金の返済に困ったときには、なるべく早く債務整理の経験豊富な弁護士に相談し、偏頗弁済をどのように避ければよいかを含めて、借金問題について相談しましょう。
当事務所では、借金問題を取り扱う「破産再生チーム」を設け、債務整理について多くの経験を積んだ弁護士が、皆様の困りごとを解決するため尽力する体制を整えています。
Zoomなどのオンラインツールを用いた相談対応も行っております。
ぜひ一度当事務所までお気軽にご相談ください。