アパート相続では、不動産そのものだけでなく、アパート経営という事業も引き継ぐことになります。
そのため、相続するかどうかを判断する際には、相続手続き(法務の観点)、税金の負担(税務の観点)、赤字経営リスク(経営の観点)など、さまざまな観点から検討することが大切です。
この記事では、アパート相続の流れや必要書類、アパート相続にかかる税金、アパート相続のメリット・デメリット、注意点、相談先まで、相続実務に詳しい弁護士がわかりやすく解説します。
アパートを相続すべきか迷っている方や、相続後の対応に不安がある方は、ぜひ参考にしてください。
アパートを相続するための手続き
アパート相続の流れ
ある人が亡くなって相続が開始した場合(亡くなった方のことを「被相続人」といいます。)に、賃貸用アパート(以下、単に「アパート」といいます。)を相続するための手続きの流れは次のとおりです。
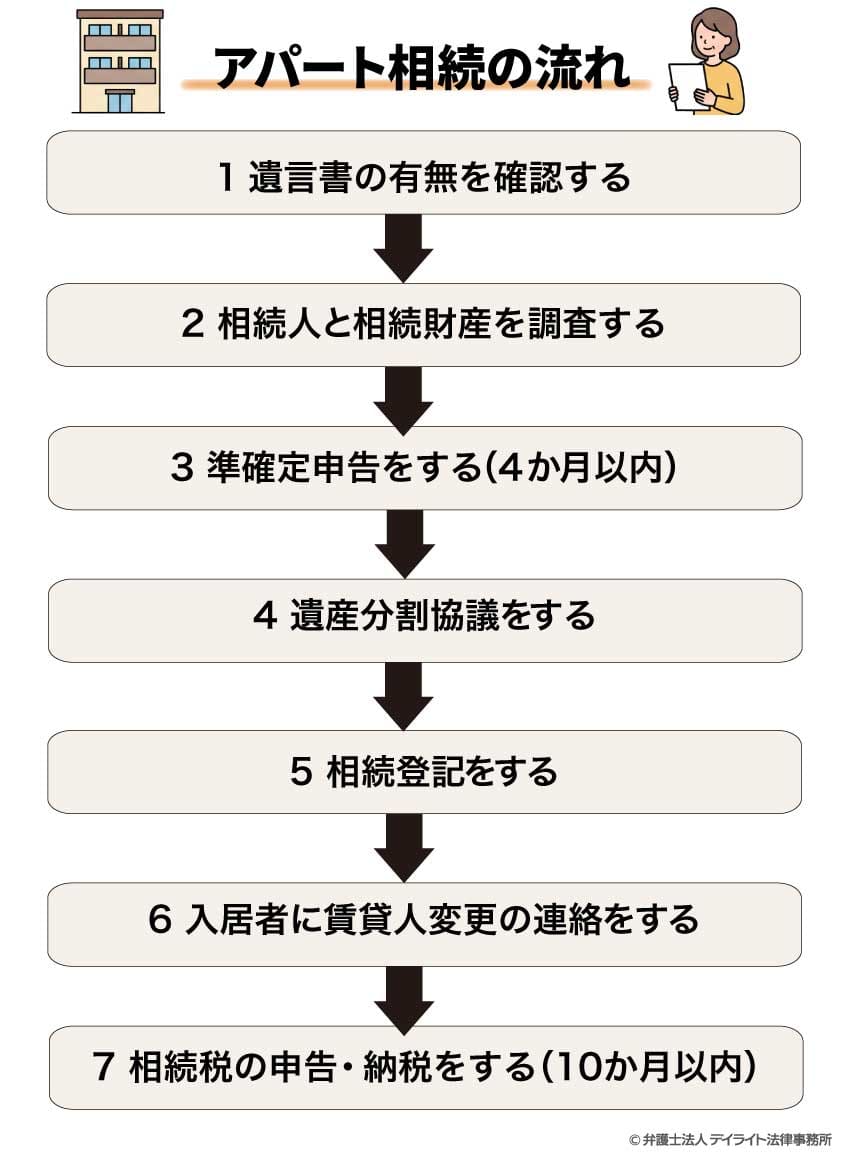
以下では、それぞれのプロセスについて解説します。
1 遺言書の有無を確認する
相続が開始したら、まずは被相続人の作成した遺言書があるかどうかを確認します。
被相続人が「長男にアパートを相続させる」といった遺言書を残している場合、原則として、この遺言書の内容に従って遺産を承継します。
また、自筆証書遺言または秘密証書遺言を発見した場合にはすみやかに家庭裁判所へ提出し、検認の手続き(相続人等の立会いのもと、遺言書の内容や状態を確認する手続きです。)を受ける必要があります。
2 相続人と相続財産を調査する
相続の開始後、できるだけすみやかに相続人の調査を行います。
相続人の調査は、基本的に被相続人の生まれてから亡くなるまでの連続する戸籍謄本・除籍謄本・改製原戸籍謄本を取得して行います。
また、同時並行で相続財産の調査を開始します。
相続財産の調査とは、被相続人のプラスの財産・マイナスの財産(借金やローン、未払の費用など)のすべてを洗い出して確定することです。
アパート(建物)とその敷地については、まずは登記事項証明書や固定資産税評価証明書をもとに、具体的な権利関係を確認することが大切です。
さらに、アパートに関する次のような権利義務も相続の対象になります。
- 賃貸借契約(賃料債権)
- 敷金返還義務
- アパートローン(※)
- 未払いの修繕費
- 管理会社との契約(管理委託契約)
※団体信用生命保険(団信)が適用される場合には、保険金によってローンが完済され、相続人が返済義務を負わないことがあります。
アパート経営においては、将来の大規模修繕の必要性や、空室率の悪化、人口減少に伴う需要の低下など、「見えない負債」が存在することがあります。
そのため、これらの点についてもあわせて確認することが大切です。
マイナスの財産がプラスの財産を大きく上回る場合(債務超過の場合)には、相続の放棄(一切の相続を辞退することをいいます。)を検討します。
債務超過ではないもののアパートの収益性が良くない場合には、相続した上でアパートを売却するという選択もあり得ます。
相続放棄には3か月の期間制限があるため、相続財産の調査は相続開始後できるだけすみやかに行うことが大切です。
相続財産の調査について詳しくは以下をご確認ください。
3 準確定申告をする(4か月以内)
準確定申告とは、被相続人の代わりに相続人が確定申告を行うことをいいます。
被相続人が一定額を超える家賃収入を受け取っていた場合には、相続の開始があったことを知った日の翌日から4か月以内に準確定申告をする必要があります。
準確定申告について詳しくは以下をご確認ください。
4 遺産分割協議をする
遺言書がない場合や、相続人全員で遺言書に従わないことに合意した場合には、遺産分割協議(相続人全員で相続財産(遺産)の分け方を話し合って決めることをいいます。)を行います。
アパートなどの不動産については、一般的に以下の4つの分割方法があります。
| 分割方法 | 説明 |
|---|---|
| 現物分割 | アパートや敷地そのものを特定の相続人が取得する方法です。 |
| 代償分割 | 特定の相続人がアパートや敷地を取得し、他の相続人へ金銭(代償金)を支払う方法です。 |
| 換価分割 | アパートや敷地を売却し、その売却代金を相続人間で分配する方法です。 |
| 共有分割 | アパートや敷地を相続人全員で共有する方法です。
※将来的なトラブルを招きやすいため、慎重に検討する必要があります |
どの分割方法を選択するのが良いかは、個々の状況によって異なります。
遺産分割協議がまとまったら、遺産分割協議書を作成します。
遺産分割協議について詳しくは以下をご確認ください。
5 相続登記をする
相続したアパートや敷地について、法務局で相続登記(相続する不動産の名義変更手続きのことです。)を行います。
相続登記の期限は、不動産を相続したことを知った日から3年以内です。
しかし、名義変更をしないまま放置すると家賃の振込口座の変更等、その後の手続きに支障が生じます。
そのため、遺産分割が完了したらできるだけ早めに対応することが大切です。
相続登記について詳しくは以下をご確認ください。
6 入居者に賃貸人変更の連絡をする
相続登記が完了したら、入居者に対して賃貸人(オーナー)と振込先の変更に関する連絡をします。
7 相続税の申告・納税をする(10か月以内)
相続税が発生する場合には、被相続人が亡くなったことを知った日の翌日から10か月以内に申告・納税を行う必要があります。
相続税は、相続した財産全体(アパートを含みますが、それ以外の財産も含みます。)に対してかかる税金です。
相続税の計算には非常に複雑で高度な専門知識が必要とされるため、専門家に相談することをおすすめします。
アパート相続の必要な書類
アパート相続では、以下のような書類が必要になります。
| 手続き | 必要書類 |
|---|---|
| 相続人調査 |
|
| 相続財産調査 |
|
| 準確定申告 |
|
| 遺産分割協議 |
|
| 相続登記 |
|
| 相続税の申告 |
|
※具体的な状況により、上記以外にも書類が必要となることがあります。
相続手続きの必要書類について詳しくは以下をご確認ください。
アパート相続の税金はいくら?
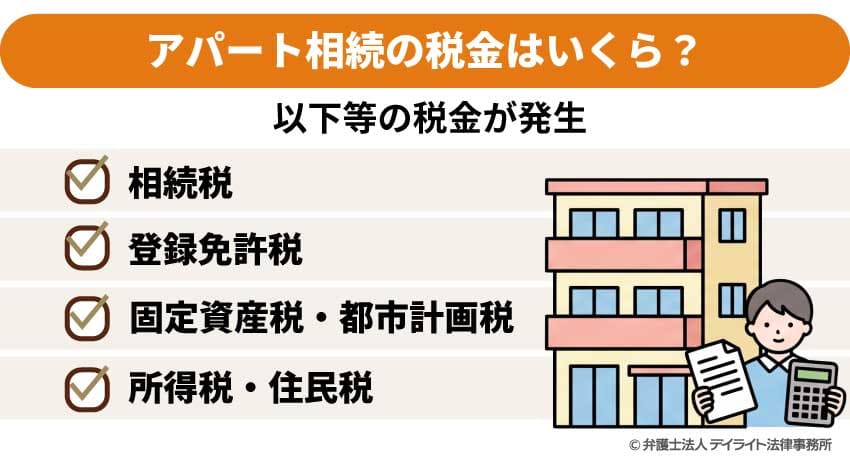
アパートの相続にあたっては、相続税、登録免許税、固定資産税・都市計画税、所得税・住民税などの税金が発生することがあります。
以下では、それぞれの税金について解説します。
相続税(相続時に発生)
相続税は、相続した遺産の全体に対して課税される税金です。
遺産にアパートや敷地が含まれる場合には、
- 通常の不動産より相続税評価額が下がりやすい
- 小規模宅地等の特例で大幅に評価額を減額できる可能性がある
といった特徴があります。
相続税の計算方法
相続税は、以下のプロセスで計算されます。
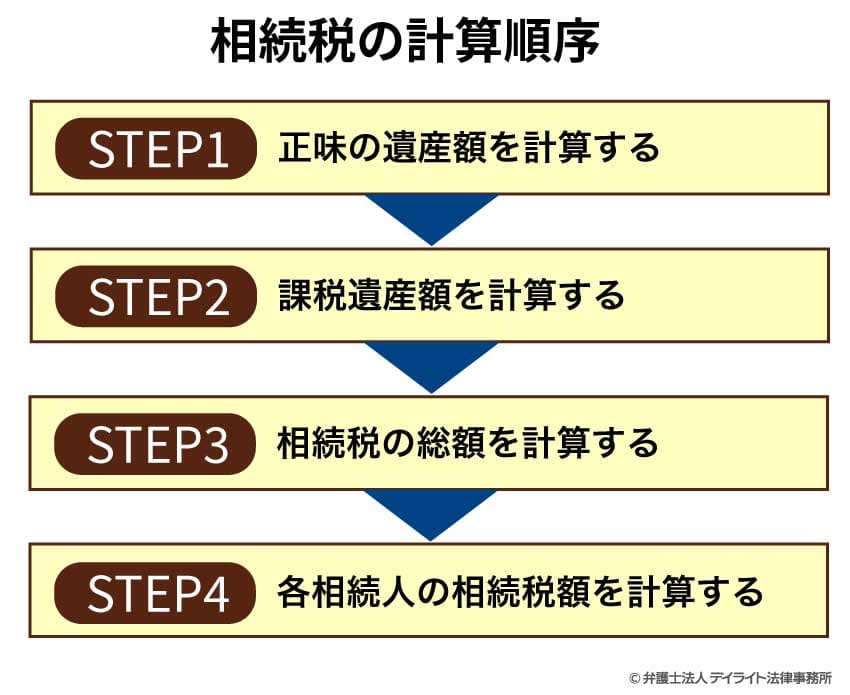
相続した遺産にアパートやその敷地が含まれる場合には、STEP1の「正味の遺産額」を計算する際に、土地やアパートを金銭的に評価する必要があります。
アパート(建物)と敷地(土地)とでは、それぞれ評価方法が異なります。
アパートの評価額
アパート(建物)は、入居者がいる限り自由に売却したり処分したりすることが制限されます。
相続税の計算ではこの点が考慮され、完全に自由に使える自宅よりも評価額が下がります。
アパート(建物)の評価額は、以下の式によって計算されます。
「固定資産税評価額」とは、総務大臣が定めた固定資産評価基準に基づいて評価された価格です。
「借家権割合」は全国一律30%です。
「賃貸割合」は、「(賃貸されている部屋の床面積)÷ (建物の全部屋の床面積)」で計算されます(満室の場合の賃貸割合は100%です)。
具体例
例えば、アパート(固定資産税評価額5000万円)の全床面積の8割が賃貸されている(入居中)場合、その評価額は、以下の計算式より3800万円です。
5000万円 ×( 1 -(30% × 80%))= 3800万円
土地の評価方法
アパートなどの敷地として利用されている土地を「貸家建付地(かしやたてつけち)」といいます。
貸家建付地は、上にアパートが建っていることによって所有者が自由に使えないという制約があるため、相続の計算においては更地よりも評価額が下がります。
アパートの敷地(土地)の評価額は、以下の式によって計算されます。
「自用地評価額」とは土地が更地の場合の評価額で、国税庁が毎年公表している路線価に基づいて計算されます。
「借地権割合」は、国税庁が定めている「財産評価基準書 路線価図・評価倍率表」で確認することができます(地域ごとに異なります)。
「借家権割合(全国一律30%)」と「賃貸割合」は、アパート(建物)の場合と同様です。
具体例
例えば、全床面積の8割が賃貸されているアパートの敷地(自用地評価額1億円、借地権割合60%)の評価額は、以下の計算式より8560万円です。
1億円 ×(1 -(60% × 30% × 80%)= 8560万円
さらに、一定の条件を満たす敷地については、「小規模宅地等の特例」の適用により、評価額が最大80%減額される可能性があります。
相続税の計算方法について詳しくは以下をご確認ください。
登録免許税(相続登記時に発生)
相続登記の際には「登録免許税」という税金が発生します。
登録免許税の金額は、次の式で計算されます。
具体例
例えば、5000万円のマンション(建物)の相続登記にかかる登録免許税は、2万円(5000万円 × 0.4% = 2万円)です。
固定資産税・都市計画税(相続後・毎年発生)
固定資産税・都市計画税はいずれも、土地や建物などを所有している人に対して毎年課される税金のことです。
固定資産税の金額は、原則として次の式で計算されます。
都市計画税の金額は、次の式で計算されます。
所得税・住民税(相続後・収入に応じて毎年発生)
相続したアパートの家賃収入に対して(それ以外にも収入・所得がある場合にはすべてを合算した所得の総額について)、所得税と住民税が発生します。
所得税の場合
所得税は、以下のプロセスで計算されます。
-
-
- 1
- 年間の収入合計額(家賃収入を含む。)を計算する
-
- 2
- 総所得額を算出する
-
- 3
- 課税所得金額を算出する
-
- 4
- 所得税の税率をかけて所得税額を計算する
-
住民税の場合
住民税は、以下のプロセスで計算されます。
-
- 1
- 年間の収入合計額(家賃収入を含む。)を計算する
-
- 2
- 総所得額を算出する
-
- 3
- 課税所得金額を算出する
-
- 4
- 住民税の税率をかけて所得割額を算出する
-
- 5
- 均等割額を加算して住民税額を計算する
税金の相談は専門家へ
アパート相続の際には、相続税をはじめとするさまざまな税金が発生します。
自己判断で進めると、税金を軽減できる制度を十分に活用できなかったり、税務調査で否認されたり、不要な税負担が生じるなどのリスクがあります。
そのため、アパートを相続する場合には、早めに弁護士や税理士等の専門家に相談されることを強くおすすめします。
アパート相続のメリットとデメリット
アパートを相続するかどうかを判断するには、次のようなメリットとデメリットを総合的に考慮することが大切です。
| メリット | デメリット |
|---|---|
|
|
以下では、それぞれのメリット・デメリットについて解説します。
アパート相続のメリット
家賃収入を得られる
アパート相続の最大のメリットは、初期投資なしに家賃収入を得られる点です。
入居者がいる限り、継続的に毎月一定の収益を得ることができます。
特に、立地条件が良く、入居率が安定しているアパートは、長期的な収益源となる可能性があります。
相続税の節税になる場合がある
すでに解説したように、アパートやその敷地は、自宅や更地を相続する場合よりも相続税の計算における評価額が小さくなります。
また、敷地について「小規模宅地等の特例」を利用できる場合には、さらに評価額が下がります。
このように、アパート相続は相続税対策として有効に機能することがあります。
アパート相続のデメリット
赤字経営のリスクがある
アパート相続には赤字経営のリスクがあります。
アパート経営では、常に空室によって家賃収入が減るリスク(空室リスク)があります。
特に、近年では人口減少等により入居者の確保が難しくなっている地域もあります。
その一方で、アパートは保有しているだけで修繕費などの維持・管理の費用が発生します。
築年数が古いアパートでは、数百万円〜数千万円規模の修繕費が必要になるケースもあります。
また、多額のアパートローンを相続する場合には、その返済を行う必要があります。
空室が増えて家賃収入が減り、維持・管理費用やローンの返済額がこれを上回る場合には、赤字経営となってしまいます。
管理負担が大きい
アパートを相続した場合には、相続後もさまざまな管理対応が必要です。
具体的には、入居者対応(トラブル・クレーム対応)、家賃滞納の対応、修繕手配、修繕費の負担、管理会社との連携、固定資産税・都市計画税の納税、確定申告などを行う必要があります。
管理会社へ管理を委託している場合でも最終的な判断責任はオーナー側にあるため、相続人にとって大きな負担となる可能性があります。
相続トラブルのリスクがある
アパートは簡単に分けることができないため、遺産分割でもめやすい財産です。
「誰が相続するのか」「家賃収入をどう分けるのか」「売却するか維持するか」といった点で意見が対立し、トラブルになることがあります。
特に、アパートについて共有分割を選択した場合はトラブルに発展しやすい傾向にあります。
アパート相続の注意点
ここでは、アパート相続で特に注意すべきポイントを解説します。
収益性と将来性を慎重に検討する
すでに解説したように、アパートには家賃収入を得られるというメリットだけでなく、赤字経営になるリスクがあります。
アパートを相続するかどうかを判断する際には、現在の収益性だけでなく、将来の需要、修繕費の負担、アパートローンの有無・残額、アパートや敷地の資産価値など、さまざまな観点を考慮して慎重に検討することが大切です。
状況によっては相続を放棄する、または相続した上で売却する、という判断もあります。
相続税の納税資金を確保する
アパートは「資産価値は高いが、現金が少ない」という状態になりやすい財産です。
高額な相続税が発生し、納税のための手元資金がないという状況に陥るケースも少なくありません。
そのため、納税資金をどう確保するかを事前によく検討しておくことが大切です。
状況に応じて、不動産の売却や相続税の延納、物納、銀行からの借入れ等を検討しましょう。
安易に共有分割を選択しない
アパート相続においては、安易に「とりあえず相続人で共有にする」という選択をしてはいけません。
共有名義にした場合には、アパートの維持・管理や売却をめぐって意見対立が生じ、トラブルに発展しやすくなります。
また、共有者が死亡することによってその持分がさらに相続され、権利関係が複雑化するリスクもあります。
アパート相続についての相談窓口
相続全般については相続に強い弁護士
アパート相続に関する疑問やお悩みは、相続に強い弁護士に相談するのがおすすめです。
弁護士は相続に関する法律問題全般に対応できます。
基本的に相続トラブルに対応できる専門家は弁護士のみで、それ以外の専門家は対応することができません。
アパート相続においては相続トラブルが発生しやすい傾向にあることから、できるだけ早い段階で弁護士に相談するのが良いでしょう。
また、相続に強い弁護士であれば、税理士や司法書士、不動産会社と適切に連携しているケースが多いです。
どの専門家へ相談すべきか迷った場合には、まず相続に強い弁護士へ相談するのがおすすめです。
相続を弁護士に相談すべき理由は以下をご確認ください。
名義変更だけなら司法書士
アパートの相続登記(名義変更)を依頼したい場合には、登記の専門家である司法書士に相談することができます。
基本的に、司法書士は遺産分割の交渉や家庭裁判所での調停・審判の代理をすることができません。
そのため、相続人間で争いがある場合には、別途弁護士に相談することになります。
相続税の申告だけなら税理士
相続税の申告に関する相談だけであれば、税務の専門家である税理士に相談することができます。
相続人間でトラブルがある場合には、別途弁護士に相談することになります。
アパートの売却・管理だけなら不動産会社
アパートの売却や管理についてのみ相談したい場合には、不動産会社への相談も有効です。
特に、築古アパートでは、現在の市場価値や修繕費の見込み、将来の賃貸需要などを把握することが重要ですが、こうした情報に精通しているのは不動産会社です。
ただし、不動産会社によっては「売却ありき」で提案するケースもあるため、複数社へ相談して検討することを強くおすすめします。
アパート相続についてのQ&A
アパートの相続税を払えないときどうすればいい?
 相続税は、納付期限(被相続人の死亡を知った日の翌日から10か月以内)までに現金で一括納付するのが原則です。
もっとも、アパート相続においては納税資金が不足するケースも少なくありません。
このような場合には、次のような対応を検討します。
アパートを売却する
アパートを売却して売却代金を納税資金にする方法です。
ただし、売却まで時間がかかる、希望価格で売れないリスクがある、売却益が出た場合には譲渡所得税が発生する可能性がある、などのデメリットがあります。
相続税の延納を利用する
一定の要件を満たす場合には、相続税の分割払い(延納)が認められることがあります。
ただし、担保提供が必要、利子税がかかる、審査がある(生活費を最低限に抑える必要がある)、
などのデメリットがあります。
物納を検討する
アパート以外にも不動産等の財産がある場合には、現金の代わりにその財産そのものを国へ納めること(物納)が認められる場合があります。
ただし、物納が認められるための要件は厳しく、認められないケースも少なくありません。
銀行から借入れをする
相続したアパートを担保に入れるなどして、銀行から借入れをして納付する方法です。
ただし、延納よりも金利が高くなる場合があるため、事前に条件をよく確認することが大切です。
アパートを相続して経営すべき?
アパートを相続して経営すべきか、相続して売却すべきか、それとも相続自体を放棄すべきかは、具体的な状況によって異なります。
経営が推奨される場合
- 入居率が安定している
- 立地が良い
- 修繕状況が良好・修繕資金がすでに確保されている
- ローン負担が軽い
- キャッシュフローが黒字
- 管理会社に委託できる
- 相続人に不動産管理経験がある
相続放棄や売却が推奨される場合
- 築年数が古い
- 空室率が高い
- 修繕費の負担が重い
- 多額のローン残高がある
- 管理を継続できない(遠方居住、管理会社が見つからないなど)
- アパートローン以外にも多額の借金がある
少しでも判断に迷う場合には、相続に強い弁護士などの専門家に相談しながら、総合的に判断することをおすすめします。
まとめ
- アパート相続では、「家賃収入が得られる」「相続税の節税効果が得られる」というメリットがある一方で、赤字経営のリスクや管理負担、相続トラブルのリスクなど、デメリットもあります。
- アパートを相続するかどうかを判断する際には、不動産の価値や現在の収益性だけでなく、将来の需要や維持・管理の負担、相続税の負担など、さまざまな観点から慎重に検討することが重要です。
- アパート相続をめぐる相続人同士の対立が発生しそうな場合、売却すべきかどうかの判断や相続税の負担で悩んでいる場合には、早めに相続に強い弁護士に相談することをおすすめします。
- 当事務所では、相続に強い弁護士で組織する相続対策専門チームを設置しており、相続全般に関する相談を行っています。
遠方の方にはオンラインでのご相談にも対応していますので、ぜひお気軽にご利用ください。