弁護士法人デイライト法律事務所
ソフト闇金とは、闇金のうち、利用者に親切に接する者のことです。
ソフト闇金は、闇金と何ら変わらない違法業者で、違法な金利で貸付を行っています。
「ソフト」という名前に安心して利用しないよう注意してください。
対応が丁寧で取り立ても厳しくないように見えることがありますが、それは警戒心を解くための見せかけにすぎず、実態は通常の闇金と同じです。
この記事では、ソフト闇金とは何なのか、闇金とは何が違うのか、既にソフト闇金から借金をしてしまっている場合の対処法などについて弁護士が解説していきます。
ソフト闇金とは?
ソフト闇金とは、違法な貸付を行う闇金のうち、利用者に親切に接するもののことをさします。
「ソフト闇金」と「闇金」との違い
ソフト闇金と闇金とでは、おおむね以下の違いがあります。
- 対応が比較的丁寧
- 取り立てが厳しくない
- 決まったオフィスや店舗を構えていない
対応が比較的丁寧
ソフト闇金では、闇金とは違い、明らかに怖そうな男性ではなく物腰の柔らかな人が貸付けの対応をしてくれます。
このような対応を受けることで、多くの利用者は「ここは闇金とは違って返済で苦しむことや怖い取り立てに遭うこともない」と安心してしまうかもしれません。
しかし、これではソフト闇金の思うツボです。
ソフト闇金は、消費者金融で融資を断られ続け、状況的に追い込まれている人に対して親切に接することで利用者の警戒心を解いたうえで違法な金利で貸し付けをしているのです。
取り立てが厳しくない
闇金と言えば、暴力的な取り立てのイメージを持つ方が多いのではないでしょうか。
ソフト闇金は、返済が遅れても暴力や脅迫を用いず、返済期限を先延ばしにしてくれることさえあります。
しかし、これは親切心からではありません。
高圧的な取り立てをして警察や弁護士の介入を招けば、自分たちの違法な高金利貸付が明るみに出てしまうことを恐れているためです。
ただし、これはあくまで”傾向”に過ぎません。
返済が遅れた途端に態度が豹変し、闇金と同じような取り立てを受けるケースも十分にあり得るため、注意が必要です。
決まったオフィスや店舗を構えていない
これも傾向に過ぎませんが、ソフト闇金は決まったオフィスや店舗を持っていないことが多いです。
これは警察の目を出来る限り逃れたいからでしょう。
ではどうやって貸付をしているのかというと、電話やメール、それから最近ではSNSを使っているようです。
利用者から、各媒体を使った融資申し込みをして、条件を確認してからお金が指定口座に振り込まれるという流れをとることが多いようです。
ソフト闇金は闇金同様に違法であること
先ほどから何度も述べているとおり、ソフト闇金は明らかに違法です。
具体的には貸金業法違反、出資法違反となり、違反した場合の刑罰もかなり重くなっています。
貸金業法違反
ソフト闇金は、貸金業法という法律に違反しています。
この違反の刑罰はかなり重いです。
貸金業法3条1項には、「貸金業を営みたいんだったら、きちんとした手続を経て貸金業の登録をしてくださいね」という規定があります。
そして、この規定を受けて、貸金業法11条1項では、「登録を受けなかったら貸金業を営んではいけませんよ」という規定があります。
ソフト闇金は当然貸金業の登録を受けていないので、この規定に違反して違法に貸金業を営んでいるということになります。
上記規定の違反には、「10年以下の拘禁刑若しくは3,000万円以下の罰金に処し、又はこれを両方科する」という重い刑罰があります(貸金業法47条2号)。
引用元:貸金業法 | e-Gov法令検索
出資法違反
出資法5条2項では、「年20%を超える高金利での貸付をしてはいけませんよ。」と規定しています。
しかし、ソフト闇金はこれを大きく超える貸付をしていますから、この法律にも違反していることとなります。
ちなみに違反した場合の刑罰は、「5年以下の拘禁刑若しくは1,000万円以下の罰金に処し、またはこれを両方科する」というものです。
引用元:出資の受入れ、預り金及び金利等の取締りに関する法律 | e-Gov法令検索
条文まで覚えてもらう必要は全くありませんが、ソフト闇金が明らかな違法業者であり、違反した場合の刑罰もかなり重いということを分かってもらえたのではないでしょうか。
こんな闇金業者には要注意
次のような特徴がある業者は、ソフト闇金である可能性が高いため注意が必要です。
ソフト闇金が違法であることは既に述べたとおりですが、それでも一定数の方が頼ってしまい、苦しい思いをすることになります。
ソフト闇金と言って安心感をもたせる
ソフト闇金を営む業者の中には、自分たちのことを「ソフト闇金です。」と公言したうえで、ソフト闇金は普通の闇金とは違って安心できる業者であるというセールストークをするものもいます。
既に述べましたが、ソフト闇金については怖い男性ではなく物腰が柔らかい人が対応するケースが多いです。
こういった言動が相まって、つい安心して彼らを信用してしまい、結果として違法な金利なのに借金してしまうということがあります。
SNSで個人的な融資をもちかける
若い世代が軽い気持ちで借りてしまいやすい
TwitterなどのSNS上で、個人的な融資をもちかける投稿を目にしても、その人からは借りないようにしましょう。
ソフト闇金は、SNSを使って利用者を募っていることがあり、表面上は「個人間でのお金の貸し借り」という扱いになっています。
SNSを使ったケースによく引っかかってしまうのは、SNSを比較的多く利用する若い世代が多い傾向にあります。
軽い気持ちから借金をしてしまい、ソフト闇金との関係を断ち切れなくなる場合も少なくありません。
個人情報の悪用やわいせつ画像の要求など二次被害のリスク
より深刻なのは、女性がそうしたところからお金を借りた場合、わいせつな画像や肉体関係を要求されるトラブルがあることです。
女性でなくても、融資を申し込む際に相手に渡した個人情報を悪用すると脅され、いわば個人情報を人質に取られた状態で脅されるなど、さらなる被害を生むこともあります。
たとえ一見して個人での融資であるようにみえた場合であっても、その背後にはソフト闇金業者がいるかもしれないと思って踏みとどまることがとても重要です。
消費者金融から融資を断られても、諦めずに他の消費者金融をあたるか、返済が厳しければ弁護士に相談してください。
A社ではダメだったけどB社では審査に通った、ということは決して珍しいことではありません。
次のような言葉で宣伝をする
次のような言葉を使って宣伝している業者にはくれぐれも注意してください。ソフト闇金の可能性があります。
「優良」業者
ソフト闇金は、自分達は闇金とは違うということをしきりにアピールして利用者を安心させようとします。
その際によく使われるのが、自分達は「優良」業者であるという言葉です。
ソフト闇金の場合、対応が比較的丁寧である場合も多く、それと相まって、ついつい「本当に優良業者なのではないか。」と信じてしまう人もいます。
本当に優良な業者は自ら優良とは名乗りません。
そもそも貸金業の登録をしていないことも多いですからその点も確認しましょう。
「在籍確認なし」
在籍確認では、あなたが勤務先として届け出た企業・事務所に対して闇金業者からあなたが本当にそこに勤めているか確認の連絡がされます。
自身の勤務先にそういった電話をされたくないと考える方が大半です。
そのため、在籍確認をしないということをセールスポイントとしているソフト闇金もあります。
ネットで検索してもヒットします。
在籍確認をされないということでハードルが下がり、ついつい融資の申し込みをしてしまいがちかもしれませんが注意すべき点です。
「LINE完結」や「電話申し込みOK」
LINEや電話でのやりとりだけで融資を受けられるという点で魅力を感じる人は多いかもしれません。
しかし、これはソフト闇金が事務所を持たずに営業していることが理由です。
わざわざ店舗に足を運ぶ必要がなくなるので便利ではありますが、こういうセールスポイントを掲げる業者はソフト闇金の可能性がありますので、注意が必要です。
「土日融資OK」や「即日融資」
LINEや電話でのやり取りだけで融資を受けられる点と同様に、土日に融資を受けられたり、申込みからすぐに融資を受けられるという点に魅力を感じる人は多いかもしれません。
たしかに、「明日までにどうしても〇〇円必要」というように、急を要する場合もあるでしょう。
しかし、ソフト闇金も違法な金利で貸付をしているという話は既に述べたとおりです。
ササっと借金を受けられるということは、契約条件などをしっかり把握して考える時間もなく契約してしまっていることが多いでしょう。
そうなると、結局返済のときに苦しい思いをするのは他でもないあなた自身です。
ソフト闇金の4つのデメリット
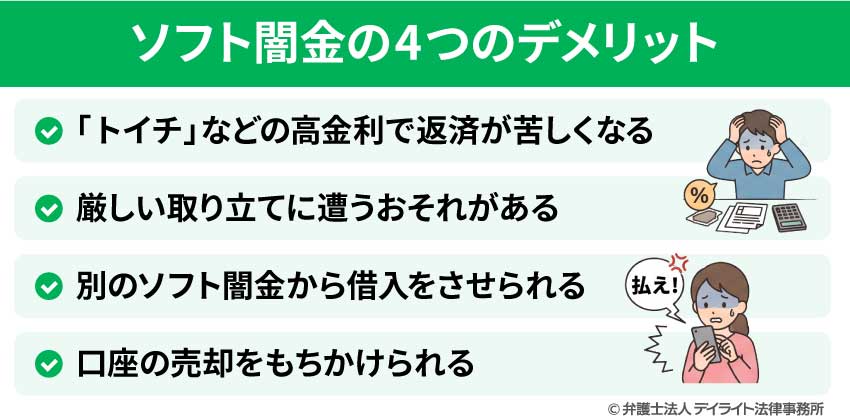
以下では、ソフト闇金を利用するデメリットを紹介します。
「トイチ」などの高金利で返済が苦しくなる
再三申し上げているとおり、ソフト闇金も闇金と同じく、法律の制限を超える高利率で貸付をしています。
「トイチ(10日で1割の利息)」や「トゴ(10日で5割の利息)」という言葉を聞いたことがあるかもしれません。
法律上の金利の上限は最大で年利20%です。
トゴだと、年利に直すと約1825%です。
桁違いな金利であることが明らかです。
このような金利で借りてしまうと、いずれ返済に行き詰まります。
厳しい取り立てに遭うおそれがある
返済が出来なかった場合、業者によってはそれまでの親切な対応を豹変させ、暴力・脅迫で返済を迫ってきます。
家などに押しかけてくることもあるかもしれません。
そうなると、取り立てが怖くて平穏な日常を送ることは難しくなるでしょう。
別のソフト闇金から借入をさせられる
返済が苦しいと伝えると、別のソフト闇金から借金をしてそれを返済に充てるようにいわれることがあります。
当然別のソフト闇金も違法な高利率で貸付をしていますから、別のソフト闇金で借金するたびに借金は雪だるま式に膨らんでいくこととなるでしょう。
いわゆる負のスパイラルです。
こうなると自転車操業で抜け出すのは大変になってきます。
口座の売却をもちかけられる
口座の売却は犯罪になる
借金の返済ができなかった場合、口座の売却を要求されることもあるようです。
「使っていない口座なら大した問題ではない」と思われるかもしれませんが、それは誤りです。
口座の譲渡しは無償・有償を問わず犯罪となります。
また、犯罪による収益の移転防止に関する法律28条により、渡した側も受け取った側も1年以下の拘禁刑又は100万円以下の罰金刑を受けます。
引用元:犯罪による収益の移転防止に関する法律 | e-Gov法令検索
いざ返済ができなくなった場合に要求を断るのは簡単ではないからこそ、最初からソフト闇金と関わりを持たないことが重要です。
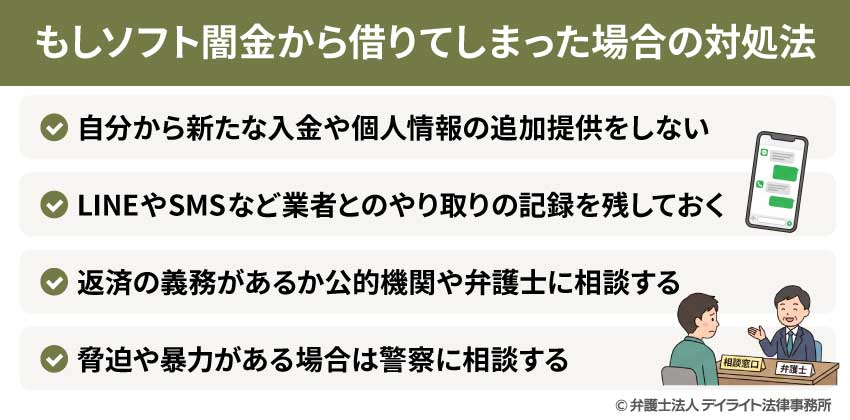
もしソフト闇金から借りてしまった場合の対処法
「対応が親切だったから大丈夫」「約束通り返せば問題ない」と思ってソフト闇金を利用してしまうと、後から高額な利息を請求されたり、強引な取り立てに遭ったりするリスクが非常に高いといえます。
もしソフト闇金からお金を借りてしまった場合は、被害を最小限に抑えるために、以下の対処法をすみやかに実践してください。
自分から新たな入金や個人情報の追加提供をしない
ソフト闇金から「遅延損害金を入金すれば待つ」「保証金を払えば枠を広げる」と言われても、自分から新たにお金を振り込むことは絶対にやめてください。
一度お金を支払ってしまうと、「この人はお金を払う」と判断され、さらに不当な金銭を請求されるおそれがあります。
また、「勤務先に連絡しない代わりに」などと言われて、家族の連絡先や口座情報、身分証明書などの個人情報を追加で渡すことも避けましょう。提出した個人情報は、不当な脅迫や別の犯罪に悪用される危険性があります。
LINEやSMSなど業者とのやり取りの記録を残しておく
ソフト闇金との交渉ややり取りの履歴は、すべて証拠として手元に残しておきましょう。
具体的には、以下のような情報を保存しておきます。
- LINEのトーク履歴(スクリーンショット)
- SMS(ショートメッセージ)の送受信履歴
- 通話履歴や録音データ
- 相手の振込先口座番号や名義
- こちらから振り込んだ際の控えや口座明細
これらの記録は、後から弁護士や警察へ相談する際に、被害の状況を正確に伝えるための極めて重要な証拠となります。削除せずに必ず保存しておいてください。
返済の義務があるか公的機関や弁護士に相談する
結論からいうと、ソフト闇金のような違法業者からの借入れについては、元本も含めて返済する義務はないとされています(不法原因給付)。
しかし、自分で直接「返済義務がない」と主張して交渉しようとすると、業者から激しい嫌がらせや脅迫を受ける危険性があります。
そのため、返済についての判断や対応は、自分だけで解決しようとせず、公的機関や闇金問題に精通した弁護士へ相談することをお勧めいたします。
弁護士などの専門家が介入することで、業者からの直接の督促や連絡をストップさせることが期待できます。
脅迫や暴力がある場合は警察に相談する
ソフト闇金から「会社や家族に嫌がらせをする」「自宅に行く」などの脅迫を受けたり、実際に暴言や押し掛けなどの暴力的な行為があったりする場合は、迷わず警察へ相談してください。
警察へ行く際は、先ほど紹介したLINEのやり取りや着信履歴、録音データなどの証拠を持参すると、状況が伝わりやすくなります。
身の危険を感じる緊急の事態であれば、すぐに110番通報を行ってください。
まとめ
以上、ここまでソフト闇金について解説してきました。
この記事が、みなさまのお役に少しでも立てれば幸いです。
デイライトでは、破産再生部を設けており、借金問題に精通した弁護士が皆様を強力にサポートしています。
借金、自己破産、個人再生に関するご相談は初回無料でご相談いただけます。
当事務所は全国対応を行っておりますので、まずは一度ぜひご相談ください。