弁護士法人デイライト法律事務所 パートナー弁護士
自己破産をしても、退職金が必ず全額回収されるわけではありません。
退職金がすでに支払われている場合、退職後でまだ受け取っていない場合、在職中の場合で取り扱いが異なります。
自己破産では一定以上の財産が処分の対象となるため、退職金が回収されたり、退職金見込額の一部を支払う必要が生じたりすることがあります。
一方で、法律上保護される財産もあるため、すべての退職金を失うわけではありません。
この記事では、自己破産をした場合の退職金の取り扱いをケース別に解説するとともに、退職金を守る方法や相談先についてもわかりやすく紹介します。
自己破産すると退職金はどうなる?
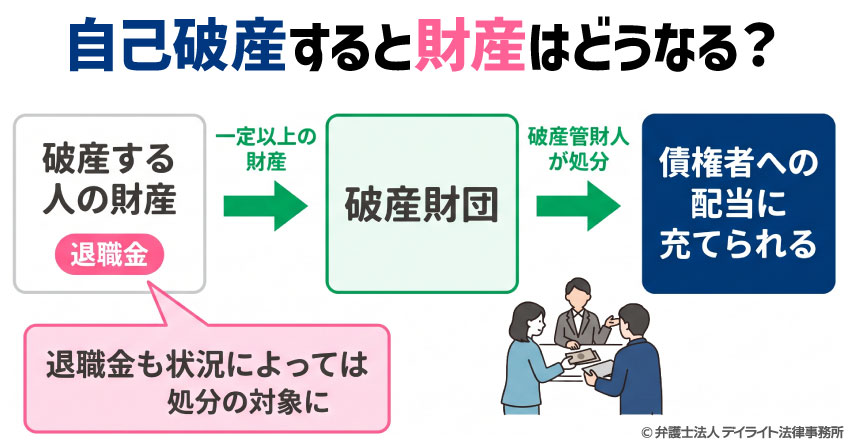
自己破産をすると、一定以上の財産は破産財団(破産管財人が管理・処分する財産)に組み入れられ、債権者への配当に充てられます。
そのため、退職金も状況によっては処分の対象となります。
ただし、処分対象になる金額はそれぞれの状況によって異なります。
| 状況 | 原則的な取り扱い |
|---|---|
| 退職金を受け取っている場合 | 全額没収 ※自由財産を除く |
| 退職しているものの、まだ退職金を受け取っていない場合 | 4分の1没収 |
| 退職していない場合 | 退職金見込額の一部が没収
※実際の運用は、裁判所によって異なります |
それぞれ詳しく見ていきましょう。
退職金を受け取っている場合|全額没収
すでに退職金を受け取っている場合、その退職金は現金や預貯金として扱われるため、原則として債権者への配当に充てられ、手元に残すことはできません。
もっとも、自己破産では生活に必要な最低限の財産は「自由財産」として保有が認められています。
現金については法律上99万円まで手元に残すことができるため、退職金を含めた現金の総額が99万円以下であれば、処分の対象にならない可能性があります。
ただし、裁判所ごとに運用は異なりますが、預貯金については、総額20万円以上の場合、処分の対象とされるケースがあるため、99万円以下であるからといって、必ずすべてのお金を残せるとは限りません。
退職しているものの、まだ退職金を受け取っていない場合|4分の1没収
勤務先を退職しているものの、まだ退職金が支払われていない状態で自己破産をした場合は、退職金請求権が財産として扱われます。
そのため、原則として退職金の4分の1が処分の対象となります。
一方で、退職金は退職後の生活を支える重要な資金であることから、法律上、4分の3は差押禁止財産として保護されています。この部分は自己破産をしても債権者への配当に充てられることはありません。
退職していない場合|退職金見込額の一部が没収
在職中に自己破産をする場合は、「手続開始時点で退職したと仮定した場合の退職金見込額」を基準に回収額が判断されます。
まだ退職金を受け取っていなくても、退職金を請求する権利は財産とみなされるため、退職金見込額の一部が処分の対象となります。
退職金見込額の取り扱いは、退職時期によって次のように異なるのが一般的です。
| 状況 | 処分の対象となる額 |
|---|---|
| 退職時期がまだ先の場合 | 原則として退職金見込額の8分の1 |
| 自己破産手続き中に退職する予定など、退職時期が近い場合 | 原則として退職金見込額の4分の1 |
法律上は退職金見込額の4分の1までが処分の対象ですが、将来必ず退職金が支払われるとは限らないことから、多くの裁判所では退職金見込額の8分の1を基準とする運用が採られています。
東京地裁・大阪地裁・名古屋地裁・横浜地裁・福岡地裁なども、この運用を採用しています。
たとえば、退職金見込額が400万円で、退職時期がまだ先であれば、処分の対象となるのは50万円(400万円 × 8分の1)です。
一方、自己破産の手続き中に退職する予定など、近いうちに退職金を受け取ることが見込まれる場合は、100万円(400万円 × 4分の1)が処分の対象となります。
また、東京地裁などでは、退職金見込額の8分の1が20万円未満(退職金見込額160万円未満)の場合は、処分の対象としない運用が採られています。
具体的な運用は裁判所によって異なるため、事前に弁護士へ確認することをおすすめします。
なお、処分の対象となる金額は、将来退職金が支払われた際に差し引かれるわけではありません。
自己破産の手続き中に、破産管財人へ現金で納付する必要があります。手続き中にまとまったお金を用意できない場合は、給与などから積み立てながら支払うのが一般的です。
自己破産と退職金の関係とは?基本をわかりやすく解説
自己破産における退職金の関係とは、一言でいうと「これから受け取る予定の退職金も、あなたの財産の一つとしてみなされる」ということです。
ここでは、自己破産の基本的な仕組みとあわせて、退職金が処分の対象となる理由をわかりやすく解説します。
自己破産の制度と手続きの流れ
自己破産とは、裁判所へ申し立てを行い、一定以上の財産を債権者への配当に充てる代わりに、借金(税金など一部を除く)の返済義務を免除してもらう手続きです。
自己破産の基本的な流れは、以下のとおりです。
- ① 借金の返済が困難になる
- ② 弁護士へ相談・依頼
- ③ 受任通知の送付:督促・返済がストップ
- ④ 申立書類の準備:退職金見込額証明書などを提出
- ⑤ 裁判所へ自己破産を申し立てる
- ⑥ 即日面接 ※東京地方裁判所など一部の裁判所における運用
- ⑦ 破産手続開始決定
- ① 同時廃止決定
- ② 免責審尋
- ③ 免責許可決定
- ① 管財人面接
- ② 破産管財人による財産調査:退職金見込額も確認
- ③ 債権者集会
- ④ 財産の処分・債権者への配当
- ⑤ 免責許可決定
自己破産は、所有している財産の状況などによって「同時廃止事件」と「管財事件(少額管財事件を含む)」に分かれます。
将来も含めて、退職金がある場合には、管財事件に割り振られることになります。
破産管財人が退職金見込額などを調査し、裁判所の運用に基づいて処分の対象となる金額を決定します。
なお、管財事件では、破産管財人の報酬などに充てるための予納金(破産手続きに必要な費用)の納付が必要です。
弁護士が代理人となる場合は、少額管財事件として予納金を低く抑えられることも多いです。
退職金が没収対象として扱われる理由
退職金が処分の対象となる理由は、退職金や退職金を受け取る権利も、自己破産では「財産」の一つとして扱われるためです。
自己破産では、借金を抱える破産者が保有する一定以上の財産を処分し、債権者へ公平に配当することで、借金の返済義務を免除する仕組みが採られています。
そのため、すでに受け取っている退職金は現金や預貯金として扱われます。
また、まだ退職金を受け取っていない場合でも、将来退職金を受け取る権利(退職金請求権)には財産的な価値があるため、「財産」の一つとして処分の対象となります。
自己破産するときに退職金を守る方法がある?
自己破産では、退職金や退職金見込額は財産として扱われるため、完全に処分を避ける方法は原則としてありません。
一方で、自己破産を申し立てるタイミングや裁判所への申立てによっては、処分の対象となる金額を抑えられるケースがあります。
ここでは、退職金をできるだけ手元に残す方法を紹介します。
自己破産するタイミング、退職するタイミングを調整する
退職金をできるだけ手元に残したい場合は、自己破産を申し立てるタイミングが重要です。
定年までまだ期間があり、退職の予定がないのであれば、早めに自己破産を申し立てることで、多くの裁判所では退職金見込額の8分の1のみが処分の対象となります。
その結果、将来退職するときに受け取る退職金を多く残せる可能性があります。
一方、退職後や退職が間近のタイミングで自己破産をすると、退職金見込額の4分の1や、受け取った退職金全額が処分の対象となり、回収される金額が大きくなる可能性があります。
退職を予定している場合は、自己破産の手続きが一段落するまで退職届の提出を待つなど、タイミングを調整することも検討しましょう。
ただし、最適なタイミングは状況によって異なるため、事前に弁護士へ相談することをおすすめします。
自由財産の拡張を申し立てる
自己破産では、裁判所に「自由財産の拡張」を申し立てることで、本来は処分の対象となる財産を手元に残せる場合があります。
自由財産とは、自己破産をしても生活を維持するために手元へ残すことが認められている財産です。
処分の対象となる財産であっても、生活の再建に必要であるなど特別な事情がある場合には、裁判所の判断で自由財産として認められることがあります。
退職金を含めた財産を手元に残す必要性が認められれば、自由財産の拡張によって処分額が減額されたり、手元に残せる財産が増えたりする可能性があります。
もっとも、自由財産の拡張が認められるかどうかは、財産の内容や生活状況などを踏まえて裁判所が個別に判断します。
認められる可能性があるかどうかは、自己破産に詳しい弁護士へ相談するとよいでしょう。
なお、退職金を守りたいからといって、退職金制度があることを隠したり、支払われた退職金を使い切ったり、親族名義の口座へ移したりして処分を免れようとすることは絶対に避けましょう。
こうした行為は財産隠しと判断され、自己破産の目的である借金の免除が認められない可能性があります。(「免責不許可事由」といいます。)
それだけでなく、財産隠しは、悪質な場合は犯罪として刑事罰の対象となるおそれがあります。
自己破産しても没収されない退職金とは?
老後の生活保障を目的とした制度による給付については、法律上、差押えが禁止されているものがあり、自己破産をしても原則として処分の対象にはなりません。
具体的には、次のような制度が挙げられます。
- 中小企業退職金共済(中退共)
- 小規模企業共済
- 退職金の公的な代替制度
- iDeCo(個人型確定拠出年金)
- 企業型DC(企業型確定拠出年金)
- 確定給付企業年金(DB)
- 厚生年金基金 など
これらの制度は、退職後や老後の生活を支えることを目的としているため、法律上、差押禁止財産として保護されています。
そのため、通常の勤務先の退職金とは異なり、自己破産をしても原則として処分の対象にはなりません。
自己破産と退職金の相談窓口
自己破産では、退職金の受給状況や退職時期によって処分の対象となる金額が大きく変わることがあります。
自己判断で手続きを進めると、本来より多くの財産を処分しなければならないケースもあるため、不安がある場合は早めに専門家へ相談しましょう。
ここでは、自己破産や退職金の取り扱いについて相談できる主な窓口を紹介します。
法テラス
法テラスは、自己破産にかかる弁護士費用をすぐに用意できない方や、生活保護を受給している方におすすめの相談窓口です。
収入や資産が一定基準以下であれば、無料法律相談を利用できるほか、弁護士費用などを立て替えてもらえる民事法律扶助制度を利用できる場合があります。
また、生活保護を受給している方は、一定の条件を満たすことで、立て替えられた弁護士費用などの返済が免除される場合もあります。
自己破産と退職金の取り扱いについて相談できるだけでなく、費用面の不安も含めてサポートを受けられるため、「自己破産したいが費用がない」という方は、まず法テラスへの相談を検討するとよいでしょう。
各自治体が実施する法律相談
市区町村などの自治体では、弁護士による無料法律相談を定期的に実施していることがあります。
自治体が運営している相談窓口のため、「いきなり法律事務所へ相談するのはハードルが高い」と感じる方でも利用しやすいのがメリットです。
自己破産をすべきか迷っている場合や、退職金がどのように扱われるのかを気軽に相談できます。
ただし、相談時間は20~30分程度に限られることが多く、自己破産の手続きをその場で依頼することはできません。
より具体的なアドバイスや手続きの依頼を希望する場合は、自己破産に詳しい弁護士への相談も検討するとよいでしょう。
各都道府県の弁護士会が実施する法律相談
各都道府県の弁護士会では、自己破産や債務整理に関する法律相談を実施しています。
弁護士会は特定の法律事務所ではなく、中立的な立場で相談できることが特徴です。
そのため、「どの弁護士へ相談すればよいか分からない」という方でも利用しやすいでしょう。
相談後は、そのまま担当した弁護士へ依頼したり、適切な弁護士を紹介してもらったりすることも可能です。
【おすすめ】自己破産に強い弁護士
自己破産と退職金について相談するのであれば、自己破産や債務整理の実績が豊富な弁護士への相談がおすすめです。
自己破産では、退職時期や退職金見込額、裁判所の運用などによって処分される金額が変わることがあります。
自己破産に強い弁護士であれば、状況を踏まえたうえで、退職金をできるだけ手元に残せる可能性がある方法を検討してもらえます。
また、多くの法律事務所では借金問題について初回無料相談を実施しているため、「自己破産をすべきか分からない」「退職金がどのくらい処分されるのか知りたい」という段階でも気軽に相談できます。
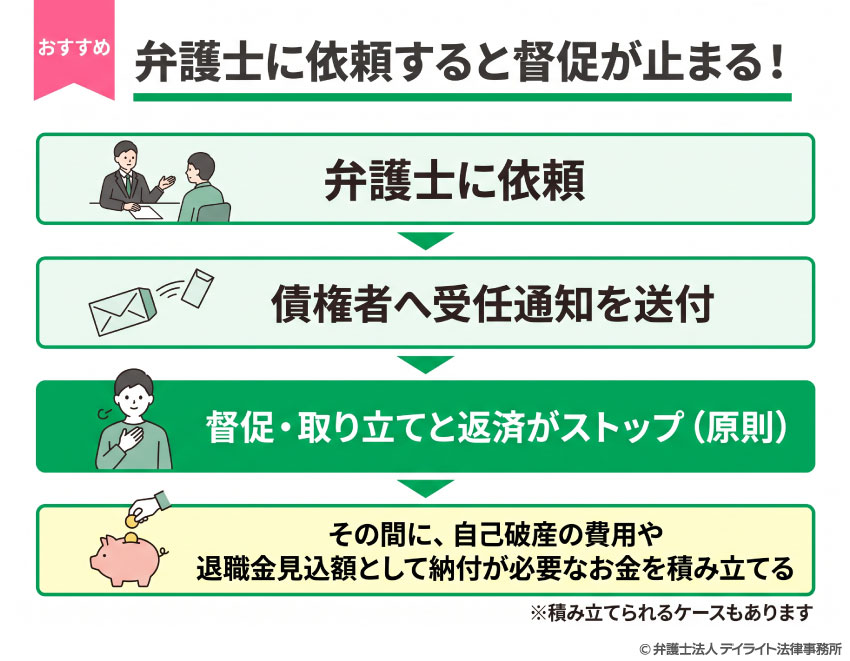
弁護士へ依頼すると、債権者へ受任通知が送付されるため、原則として督促や取り立てが止まり、返済も一時的にストップします。
その間に、自己破産の費用や、退職金見込額として納付が必要となるお金を給与などから積み立てられるケースもあります。
さらに、自己破産だけでなく、任意整理や個人再生などほかの債務整理が適している可能性も検討してもらえます。
状況によっては、自己破産をせずに借金問題を解決できるケースもあるため、複数の選択肢を比較したうえで最適な方法を提案してもらえる点も大きなメリットです。
相談の結果、自己破産が最適と判断された場合は、そのまま手続きを依頼することも可能です。
申立書類の作成や退職金見込額証明書の準備、裁判所や破産管財人とのやり取りまで任せられるため、精神的・時間的な負担を大きく軽減できます。
自己破産と退職金に関するよくあるQ&A

退職金は全額没収されることもある?
 自己破産を申し立てる時点ですでに退職金を受け取っている場合には、全額没収される可能性がありますが、実務上、退職金をまったく受け取れなくなるケースは多くありません。
自己破産では退職金が処分の対象となることがありますが、実際には将来退職金を受け取れるケースがほとんどです。
これは、退職金そのものを処分するのではなく、他の財産や現金で調整することが多いためです。
具体的には、次のような方法で調整が行われます。
- 預貯金を債権者への配当に充てる
- 退職金見込額を現金で納付する
- 自由財産の拡張を申し立てる
どの方法が採られるかは、財産の内容や裁判所の運用によって異なります。
まずは弁護士へ相談し、自身のケースではどのような対応になるのか確認するとよいでしょう。
自己破産時に退職金の8分の1が払えないときどうすればいい?
退職金見込額の8分の1(または4分の1)をすぐに用意できなくても、直ちに自己破産ができなくなるわけではありません。状況に応じて、次のような対応を検討できます。
破産手続き中に積み立てる
退職金をまだ受け取っていない場合には、実際に手元に退職金のお金があるわけではありません。
そのため、このお金を破産申立て後の給料や賞与で支払いをすることがあります。
具体的には、裁判所や破産管財人へ事情を説明し、支払時期を調整してもらえるケースも少なくありません。
自己破産を申し立てる前に、どのくらいの期間で準備できるかを弁護士と相談し、無理のないスケジュールで手続きを進めることが大切です。
任意整理を検討する
退職金見込額の支払いが難しい場合は、自己破産ではなく任意整理を選択する方法もあります。
任意整理では、債権者と交渉して将来的に支払う予定の利息のカットまたは免除、返済期間の延長などを目指します。
財産を処分する手続きではないため、退職金見込額が処分の対象になることもありません。
ただし、任意整理では借金そのものが免除されるわけではないため、借金額が大きい場合には適さないケースもあります。
状況次第では、退職金見込額の支払いをしたうえで自己破産をした方が、結果的にスムーズな生活再建が目指せるケースもあります。
個人再生を検討する
個人再生も、退職金見込額をすぐに用意できない場合の選択肢の一つです。
個人再生は、自己破産とは異なり、財産を処分せずに借金を大幅に減額できる手続きです。そのため、退職金そのものが処分されることはありません。
もっとも、個人再生には「清算価値保障原則」というルールがあるため、退職金見込額は財産として評価され、再生計画による返済額に影響します。
そのため、退職金が高額な場合は、手続き後の返済額が高くなるケースもあります。
自己破産と個人再生のどちらが適しているかは、借金額や退職金見込額などによって異なります。自己判断せず弁護士へ相談することをおすすめします。
自己破産をするには退職金見込額証明書は必要ですか?
退職金制度のある会社に勤務している場合は、原則として退職金見込額証明書の提出が必要です。退職金見込額証明書とは、勤務先が発行する書類で、「申立時点で退職した場合に支払われる退職金の見込額」が記載されています。
裁判所や破産管財人は、この金額をもとに、退職金見込額のうちどの程度が処分の対象となるかを判断します。
勤務先が証明書を発行してくれない場合は、退職金規程や勤続年数などをもとに退職金見込額を算出し、裁判所へ提出することもあります。
なお、「会社に証明書の発行を依頼すると、自己破産することがバレるのではないか」と不安に思う方も多いでしょう。
実務上は「住宅ローンの事前審査に必要」「保険の見直しのために必要」といった理由を会社に伝えて取得するケースが一般的です。
また、退職金制度がない会社に勤務している場合や、退職金の支給対象ではない場合は、そのことが分かる就業規則や雇用契約書などを提出することで対応できるケースがあります。
小規模な会社などで就業規則自体がない場合は、会社(代表者)に「退職金制度がないことの証明書」を一筆作成してもらうこともあります。
まとめ
自己破産では退職金も財産として扱われるため、原則として処分対象となります。
ただし、退職金が全額なくなるケースは多くなく、在職中であれば退職金見込額の8分の1が基準となるなど、一定額は保護される仕組みになっています。
また、自己破産を申し立てるタイミングや自由財産の拡張によって、手元に残せる財産が変わることもあります。
仮に、退職金見込額をすぐに用意できない場合でも、返済が止まっている間に積み立てたり、個人再生や任意整理を検討したりするなど、状況に応じた対応が可能です。
退職金の取り扱いは、退職時期や退職金見込額、裁判所の運用などによって結論が変わることがあります。自己判断で手続きを進めると思わぬ不利益を受ける可能性もあるため、不安がある場合は、自己破産に詳しい弁護士へ早めに相談し、自分にとって最適な解決方法を確認することをおすすめします。
デイライト法律事務所では、債務整理の専門チームである破産再生部の弁護士が借金問題に苦しむ方々を親身になってサポートしています。
自己破産を検討している場合には、まずはお気軽に当事務所までご相談ください。一人ひとりの状況にあわせて最適な解決策をご提案させていただきます。