弁護士法人デイライト法律事務所 パートナー弁護士
法人破産をしても、代表者が必ず自己破産する必要はありません。
法人と代表者個人は法律上「別人格」であり、原則として会社の借金を代表者が当然に負担する義務はないからです。
ただし、代表者が金融機関からの借入れについて連帯保証人になっている場合などは、代表者個人にも返済義務が生じるため、自己破産を検討せざるを得ないケースもあります。
「会社が倒産したら、自分の個人財産はどうなる?」「再起のチャンスはある?」「家族への影響は?」といった不安を抱えている方も多いでしょう。
この記事では、法人破産に伴う代表者の責任や生活への影響、法人と代表者個人が同時に破産する場合の手続きの流れについて、弁護士がわかりやすく解説します。
法人が破産すると代表者はどうなる?
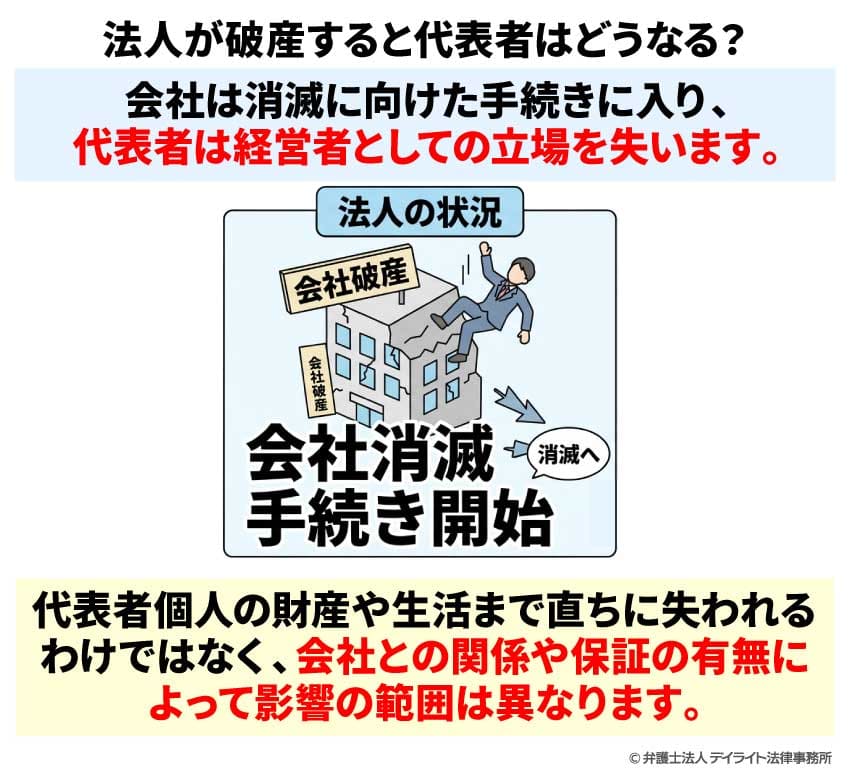
法人が破産すると、会社は消滅に向けた手続きに入り、代表者は経営者としての立場を失うことになります。
一方で、代表者個人の財産や生活まで直ちに失われるわけではなく、会社との関係や保証の有無によって影響の範囲は異なります。
また、法人破産後であっても、代表者が新たに事業を始めたり、別の法人を設立したりすることは可能です。
ただし、代表者が連帯保証をしている場合には、返済義務が残る可能性があるほか、破産手続き中は裁判所や破産管財人への対応など、一定の負担が発生することがあります。
法人破産とは?
法人破産とは、会社が債務を返済できなくなった場合に、裁判所を通じて会社を清算する手続きです。
会社の財産を換価(処分)して債権者へ配当し、最終的に会社を消滅させることを目的としています。
法人は個人とは異なり、破産手続きが終了すると会社そのものがなくなります。
そのため、代表者が個人として事業を継続する場合を除き、同じ法人で事業を続けることはできません。
法人破産では、会社の財産や債務を整理するだけでなく、従業員や取引先、金融機関など関係者への対応も必要になります。
法人破産と代表者の責任
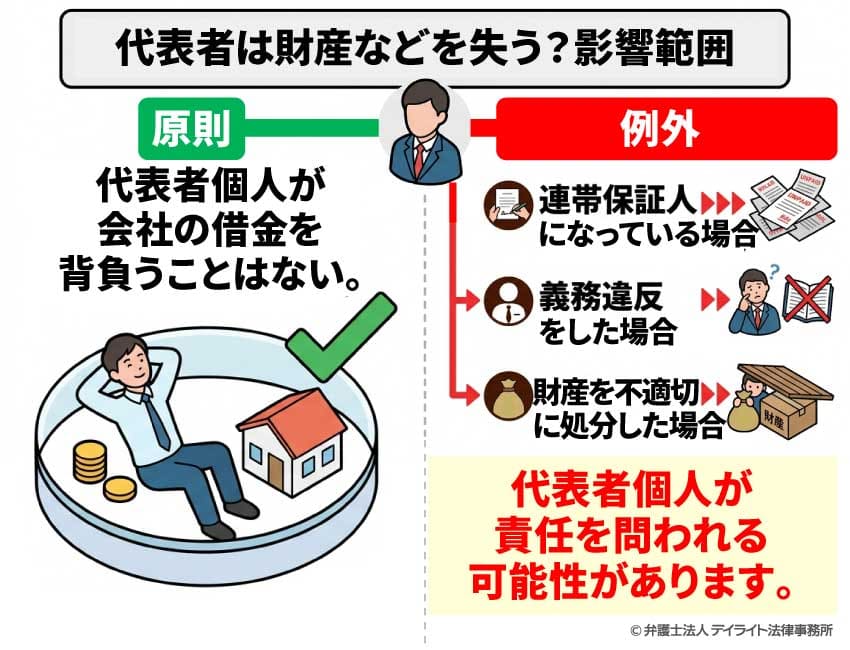
原則として、法人破産をしても代表者個人が会社の借金を背負うことはありません。
ただし、「連帯保証人になっている場合」「経営者としての義務に違反した場合」「財産を不適切に処分した場合」などには、代表者個人が責任を問われる可能性があります。
ここでは、法人破産において代表者が責任を負う具体的な場面について解説します。
法人が破産すると代表者も破産しなければならない?
法人が破産しても、代表者が必ず自己破産をしなければならないわけではありません。
法人破産と代表者個人の破産は別々の手続きであり、会社が破産したことだけを理由に、代表者個人の財産や信用情報に直ちに影響が及ぶわけではありません。
ただし、代表者が会社の借入れについて連帯保証人になっている場合は注意が必要です。
会社が返済できなくなった債務について、代表者個人が返済を求められるためです。
会社の負債額が大きく、代表者自身での返済が困難な場合には、法人破産と同時に代表者も自己破産を申し立てるケースがあります。
一方で、連帯保証をしていない場合や、代表者個人に連帯保証している借入れの返済能力がある場合には、自己破産をせずに生活を継続できる可能性もあります。
代表者が法人の債務の返済義務を負うケースとは?
代表者が法人の債務について返済義務を負う主なケースは、会社の借入れに対して連帯保証をしている場合です。
中小企業では、金融機関から融資を受ける際に、代表者が連帯保証人になることが少なくありません。
この場合、法人が破産しても保証契約は残るため、債権者は代表者個人へ返済を請求できます。
また、代表者が会社から借入れをしている場合も注意が必要です。
会社から代表者への貸付金は「役員貸付金」として扱われ、法人破産では会社の財産として整理されます。
そのため、破産管財人から代表者に対して、その返還を求められます。
その結果、代表者個人が多額の返済義務を負うことになり、支払いが困難な場合には、代表者自身も自己破産や個人再生などの債務整理を検討する必要があります。
代表者のその他の責任
法人破産をしても、以下のようなケースでは代表者個人に責任追及が及ぶことがあります。
会社に対して損害賠償責任を負う場合
代表者をはじめとする取締役は、会社に対して忠実義務や善管注意義務を負っています(会社法355条、会社法330条、民法644条)。
忠実義務とは会社の利益のために誠実に職務を行う義務、善管注意義務とは経営者として通常求められる注意を払って業務を遂行する義務です。
そのため、法令に違反する経営判断を行った場合や、社内の違法行為を放置した場合など、取締役としての義務に違反して会社へ損害を与えると、代表者個人が会社に対して損害賠償責任を負う可能性があります(会社法423条)。
取引先や顧客などの第三者に損害を与えた場合
代表者は、一定の場合には会社の取引先や顧客などの第三者に対しても直接責任を負います。
具体的には、代表者が職務を行う際に悪意または重大な過失によって第三者へ損害を与えた場合、会社法429条に基づき、代表者個人が損害賠償責任を負う可能性があります。
たとえば、粉飾決算によって金融機関から融資を受けた場合や、取引先に虚偽の説明をした場合などが挙げられます。
法人が破産したとしても、こうした代表者個人の責任まで免れるわけではありません。
会社財産を不適切に処分した場合
代表者には、法人破産の手続きにおいて、会社財産を適切に管理・保全する義務があります。
これを「財産散逸防止義務」といい、破産手続きで債権者への配当に充てられるべき財産を、不当に減少させないようにする義務です。
会社が支払停止状態になった後に、特定の債権者にだけ債務を返済する行為などを行うと、財産散逸防止義務に違反すると判断される可能性があります。
たとえば、代表者が親しい取引先や親族、友人などにだけ借入金を返済し、その他の債権者への返済を行わない「偏頗弁済(へんぱべんさい)」は、債権者間の公平を害する行為として問題になります。
また、会社所有の不動産や設備などを市場価格より大幅に低い金額で売却する「不当廉売(ふとうれんばい)」も、会社財産を不当に減少させる行為として、問題視される可能性があります。
このような財産の散逸行為を行った場合、破産管財人から損害賠償請求を受けるなど、代表者個人の責任が追及されるおそれがあります。
破産手続きで不正な行為をした場合
法人破産では、裁判所や破産管財人に対して、会社の財産状況や取引内容などを正確に説明し、調査に協力する必要があります。
しかし、破産手続きを有利に進めるために、財産や取引履歴について虚偽の説明をしたり、重要な情報を隠したりした場合には、詐欺破産罪として刑事責任を問われる可能性があります(破産法265条)。
たとえば、実際には保有している財産を「存在しない」と申告したり、破産直前の資金移動について事実と異なる説明をしたりする行為が挙げられます。
また、破産管財人から求められた資料の提出を拒否したり、調査を妨害したりすることも問題となる場合があります。
法人破産では、会社の財産を守るだけでなく、手続きを公正に進めることも代表者の重要な責任です。
不適切な対応をすると、破産手続きに支障が生じるだけでなく、免責に関する問題や刑事責任につながるおそれもあります。
そのため、破産手続きでは事実を正確に申告し、裁判所や破産管財人の調査に誠実に対応することが重要です。
代表者が破産するときの生活への影響
法人破産に伴って代表者自身も自己破産をする場合、信用情報や今後の事業活動などに一定の影響が生じる可能性があります。
ここでは、代表者自身が自己破産をした場合に生じる生活への具体的な影響について解説します。
代表者の信用情報への影響とは?
代表者が自己破産をすると、信用情報機関に事故情報が登録され、一定期間は新たな借入れやクレジットカードの利用などが難しくなる可能性があります。
信用情報とは、個人の借入状況や返済履歴などを記録した情報のことです。
金融機関やクレジットカード会社は、融資やカード発行の審査を行う際に信用情報を確認し、申込者の返済能力を判断しています。
自己破産によって事故情報が登録されると、以下のような影響が生じる可能性があります。
新たな借入れが難しくなる
自己破産後は、住宅ローンや自動車ローン、カードローンなどの審査に通りにくくなります。
金融機関は審査の際に信用情報を確認するため、自己破産の事実を把握すると、貸し倒れのリスクを考慮して融資を慎重に判断します。
クレジットカードの利用や新規作成が難しくなる
自己破産をすると、現在利用しているクレジットカードが利用停止や解約となる場合があります。
また、新たにクレジットカードを申し込んでも、信用情報に事故情報が登録されている期間は審査に通りにくくなります。
そのため、自己破産後の一定期間は現金払いやデビットカード、事前に入金して利用するチャージ型のキャッシュレス決済などを利用して生活することになります。
信用情報の登録期間には限りがある
自己破産に関する事故情報は永久に残るわけではなく、一般的に5年〜7年程度で削除されます。これが消えれば、再び借入れやクレジットカードの作成が可能になります。
ただし、信用情報の事故情報が消えたからといって、必ずしもローンの審査に通るわけではありません。
金融機関は、現在の収入や過去の取引履歴なども総合的に判断するからです。
特に注意したいのが、長期間カードなどの利用履歴がない「スーパーホワイト」という状態です。
通常、一定の年齢になれば何らかのクレジットカードやローンの利用履歴が残るため、履歴が全くないと、金融機関から「過去に自己破産などの事故があり、カードが作れなかったのでは?」と疑われ、審査で慎重に扱われるケースがあります。
なお、法人破産をしただけでは、代表者個人の信用情報に事故情報が登録されることはありません。
代表者自身が自己破産をした場合に、個人の信用情報へ影響が生じます。
自己破産すると取締役になれない?
法人破産とあわせて代表者自身が自己破産をしても、新たに会社を設立したり、その会社の取締役に就任したりすることは可能です。
以前は、破産者であること(破産手続開始の決定を受け復権していない者)が取締役の欠格事由とされていました。
しかし、現在では法改正により欠格事由から削除されており、自己破産をしたことだけを理由に、取締役になれないということはありません。
そのため、自己破産後に再び事業を始めたり、新しく設立した会社の代表取締役になったりすることもできます。
ただし、自己破産後は信用情報に影響が残るため、一定期間は金融機関からの融資を受けることが難しくなる可能性があります。
そのため、再起業する際には、自己資金の確保や融資以外の資金調達方法を検討する必要があります。
ですので、法人破産の手続きを適切に進め、過去の経営上の問題を整理したうえで、新たな事業に取り組むことは可能です。
法人と代表者個人が同時に破産するときの手続き
法人破産を行う場合、代表者が会社の借入れについて連帯保証人になっている、役員報酬が支払えず、個人で生活費のために借金をしているなどの事情から、法人の破産とあわせて代表者個人も自己破産を申し立てるケースが多いです。
ここでは、法人破産と代表者個人の自己破産を同時に行う場合の手続きの流れや、必要となる費用について解説します。
手続きの流れ
法人破産と代表者個人の自己破産を同時に進める場合、一般的な手続きの流れは以下のとおりです。
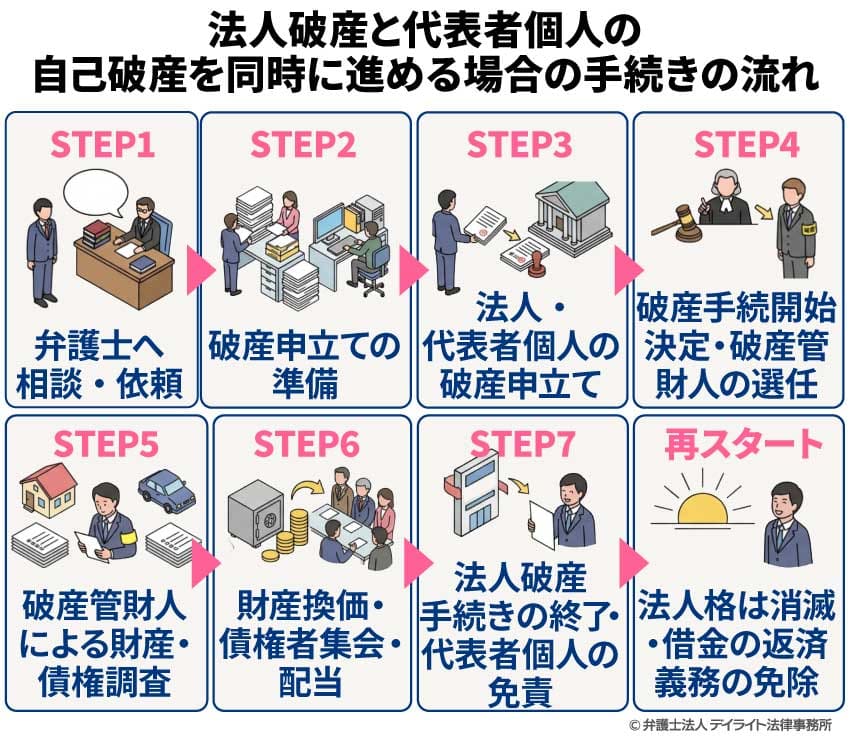
【STEP1】弁護士へ相談・依頼
まずは、法人破産や自己破産を取り扱う弁護士へ相談し、会社の財産状況や借入状況、代表者個人の連帯保証の有無、代表者個人の借入状況などを確認します。
弁護士へ依頼し、破産に向けて動き出すと、債権者へ受任通知が送付され、金融機関や取引先からの取り立ては原則として停止します。
また、破産申立てに必要な準備や裁判所とのやり取りについても、弁護士のサポートを受けながら進めることができます。
なお、法人破産の場合には、取立てなどの影響を考え、関係各所への受任通知の送付は、STEP3の破産申立てまで行ってからになるケースもあります。
【STEP2】破産申立ての準備
弁護士へ依頼した後は、裁判所へ提出する申立書類の作成や、必要資料の収集を進めます。
法人破産と代表者個人の自己破産を同時に行う場合、会社と代表者それぞれについて、財産や借入状況を確認できる資料を準備する必要があります。
具体的には、過去1年〜2年分の預金通帳をはじめ、法人であれば直近2期〜3期分の決算書や帳簿類、個人であれば源泉徴収票などの収入証明書類、さらに不動産・自動車・生命保険などの資産についての関係資料や借入れに関する契約書などを、弁護士の指示に従ってそれぞれ収集します。
これらの資料をもとに、裁判所は法人や代表者個人の財産状況、債務の内容、破産に至った経緯などを確認します。
【STEP3】法人・代表者個人の破産申立て
必要書類の準備が整ったら、法人と代表者個人について破産申立てを行います。
申立ての際は、裁判所へ破産申立書や財産状況を確認するための資料などを提出します。
破産申立ては、原則として法人の本店所在地や代表者の住所地を管轄する地方裁判所に行います。
法人と代表者個人の破産を同時に進める場合には、手続きの一体性を考慮して同じ裁判所で取り扱われることがあります。
申立て後は、裁判所による書類審査や、必要に応じて裁判官との面談(審尋)が行われます。
審尋では、破産に至った経緯や債務状況などについて確認されます。
【STEP4】破産手続開始決定・破産管財人の選任
裁判所が申立内容を確認し、破産原因があると判断すると、破産手続開始決定が出されます。
破産手続開始決定が出されると、会社の財産はすべて破産手続きの対象となり、代表者が自由に処分することはできなくなります。
また、法人破産では通常、破産手続開始決定と同時に破産管財人が選任されます(破産申立てをすると破産管財人の候補者が裁判所によって選ばれます。)。
【STEP5】破産管財人による財産・債権調査
破産管財人とは、会社の財産を管理し、破産手続きを進める役割を担う者です。
破産管財人は、会社の財産状況や取引履歴、債権者や債務の内容、破産に至った経緯などを調査します。
具体的には、破産直前の財産処分がないか、特定の債権者だけを優先して返済していないか、代表者への不適切な資金移動がなかったかなどを確認します。
また、代表者個人の自己破産を同時に行う場合には、代表者自身の財産状況や借金の免除(免責)を認めるべき事情についても調査が行われます。
【STEP6】財産換価・債権者集会・配当
破産管財人による調査が終了すると、会社に残された財産を処分(現金化)し、法律上のルールに従って債権者へ配当します。
処分の対象となる財産には、不動産、設備、在庫、売掛金などがあります。
また、破産手続き中には債権者集会が開催され、破産管財人から財産状況や手続きの進捗について報告が行われます。
この債権者集会には、代表者も出席し、必要に応じて破産に至った経緯などを説明します。
会社に配当できる財産がある場合には、処分した財産をもとに債権者へ配当が実施されます。
一方で、破産手続きの費用を賄う程度しか財産がない場合には、配当を行わず手続きが終了することもあります。
【STEP7】法人破産手続きの終了・代表者個人の免責
法人については、配当などの手続きが終了すると破産手続きが終結し、法人格は消滅し、会社はなくなります。
一方、代表者個人については、裁判所による借金の免除(免責)の審査が行われます。
免責とは、自己破産をした人の借金の支払義務を免除する制度です。
裁判所から免責許可決定が出され、それが確定すると、借金の返済義務から免れることになります。
破産するために必要な費用
法人破産を行うには、裁判所へ納める費用や弁護士費用などが必要になります。
主な費用としては、以下の3つがあります。
- 裁判所へ支払う予納金
- 弁護士費用
- 申立てに必要な実費(資料取得費、郵送費など)
法人破産では、会社の規模や負債額、債権者数、財産の内容などによって費用が大きく変わります。
一般的な目安として、弁護士費用は100万円程度から、裁判所へ納める予納金は最低でも20万円以上は必要になります。
また、実費については、取得する資料の量や処理すべき財産の数、申立てを行う裁判所などによって異なりますが、数万円から10万円程度かかるケースが一般的です。
代表者の破産に必要な費用は、法人とは別途用意する必要があります。
その目安としては、
- 裁判所へ支払う予納金 20万円以上
- 弁護士費用 55万円程度〜
- 申立てに必要な実費(資料取得費、郵送費など) 5万円程度
といった費用感となります。
破産の予納金はいくら?
予納金とは、破産手続きを進めるために裁判所へ納める費用です。
法人破産では、基本的に破産管財人が選任されるため、破産管財人の報酬や手続きに必要な費用として予納金を納める必要があります。
予納金の金額は、会社の規模や負債総額、債権者数、財産の内容などによって異なりますが、法人破産の場合は最低でも20万円以上必要になることが一般的です。
ただし、会社の規模が大きい場合や、調査・処分が必要な財産やテナントの明渡しの処理といった業務が多い場合には、予納金が100万円以上といったように高額になることもあります。
破産の弁護士費用はいくら?
法人破産を弁護士へ依頼する場合、弁護士費用は一般的に100万円程度からが目安となります。
ただし、具体的な金額は、会社の規模や負債総額、債権者数、従業員の有無、処理が必要な財産の内容などによって大きく異なります。
たとえば、債権者数が多い場合や、不動産・在庫・売掛金など処分が必要な財産が多い場合には、破産手続きに必要な作業が増えるため、弁護士費用も高くなる傾向があります。
また、法人破産では会社の手続きだけでなく、代表者個人の自己破産も同時に進めるケースがあります。
その場合には、代表者個人の破産手続きに関する費用が別途発生します。
代表者個人の弁護士費用は55万円程度からが目安となります。
弁護士費用は決して小さな負担ではありませんが、法人破産では申立書類の作成や裁判所・破産管財人への対応、債権者とのやり取りなど、専門的な対応が必要になります。
そのため、費用だけでなく、法人破産の経験や対応できる範囲なども確認したうえで、依頼する弁護士を選ぶことが重要です。
破産手続きの期間
法人破産にかかる期間は、会社の規模や財産の内容、債権者数などによって異なります。
弁護士へ依頼してから破産申立てを行うまでの準備期間は、一般的に3か月程度が目安です。
ただし、店舗や事業所の数が多い場合や、契約関係の整理、在庫処分、財産調査などに時間がかかる場合には、さらに長期間を要することがあります。
破産申立て後は、裁判所による手続きや破産管財人による財産調査、売却などの処分、債権者への配当などが進められます。
申立てから破産手続きが終了するまでには、一般的に半年から1年程度かかるケースが多いです。
会社の財産状況や債務内容によって期間は大きく変わるため、法人破産を検討した段階で早めに弁護士へ相談し、具体的なスケジュールを確認することが重要です。
法人破産と代表者についてのQ&A

法人は破産せず、代表者のみ個人破産することができますか?
 はい、可能です。法人と代表者個人は法律上別の存在であるため、代表者が自己破産したからといって、必ず法人も破産しなければならないわけではありません。
ただし、法人の借入れについて代表者が連帯保証人になっている場合、代表者個人が自己破産すると保証債務の整理はできますが、法人の借金自体がなくなるわけではありません。
そのため、法人の負債状況や事業継続の可能性を踏まえて、法人破産を行うべきか判断する必要があります。
また、代表者個人の自己破産によって会社経営に支障が生じる可能性もあるため、事前に弁護士へ相談し、適切な対応を検討することが重要です。
そして、代表者だけでなく、法人自体も負債が多く、返済ができない場合に、法人の破産手続きをしないでいると、代表者に対する度重なる連絡や督促は続くことになります。
そのような事態を避けるためには、法人破産も行うべきケースもありますので、やはり早めに弁護士に相談をすることをおすすめします。
自己破産は代表取締役の欠格事由ですか?
自己破産は代表取締役の欠格事由ではありません。法改正により、欠格事由から除外されています。
そのため、自己破産後であっても、新たに会社を設立したり、別の会社の取締役に就任したりすることは可能です。
ただし、自己破産後は信用情報に影響が残るため、一定期間は金融機関から融資を受けることが難しくなる可能性があります。
また、取引先や金融機関が過去の法人破産や自己破産の事実を把握し、取引判断に影響する場合もあります。
そのため、事業を再開する場合には、自己資金の確保や資金調達方法、取引先との関係構築などを慎重に検討する必要があります。
法人の代表者が亡くなった場合、どうすればいいですか?
法人の代表者が亡くなった場合でも、法人自体が自動的に消滅するわけではありません。株式会社であれば、株主総会などで新たな代表取締役を選任し、事業を継続することが可能です。
ただし、代表者個人が会社の借入れについて連帯保証をしていた場合には、その保証債務は相続の対象となります。
そのため、相続人が保証債務を引き継ぐ可能性があり、相続放棄などを含めた対応を検討する必要があります。
また、代表者不在の状態が続くと、取引先や金融機関との関係に支障が生じるおそれがあります。
そのため、早めに後任者の選任や今後の経営方針について検討することが重要です。
法人の代表者が破産したら健康保険はどうなるの?
代表者個人が自己破産しても、健康保険を利用できなくなることはありません。自己破産によって制限されるのは主に信用取引や一定の資格・職業に関する事項であり、健康保険の加入資格には影響しません。
会社が存続している場合には、代表者はこれまでどおり健康保険を利用できます。
一方で、法人破産によって会社を解散・廃業する場合には、会社の健康保険(協会けんぽなど)の資格を失うことになります。
その場合には、退職後の健康保険の任意継続制度を利用するか、国民健康保険へ加入するなどの手続きが必要です。
なお、健康保険の変更手続きは自動的に行われるものではないため、法人破産後の生活を維持するためにも、早めに必要な手続きを確認しておくことが大切です。
まとめ
法人破産の際に代表者個人の自己破産は必須ではありませんが、代表者が会社の連帯保証人になっている場合は個人の返済義務が残るため、法人と一緒に自己破産を検討するのが一般的です。
法人破産と代表者個人の自己破産を同時に進める場合には、裁判所への申立てや破産管財人への対応など、専門的な手続きが必要になります。
手続きを適切に進めるためには、早い段階で弁護士へ相談し、会社や代表者個人の状況に応じた方針を検討することが重要です。
当事務所では、破産再生部を設けており、企業・個人の倒産問題・債務整理に尽力する弁護士たちが皆様の相談にお応えしています。
企業法務部もあり、倒産に伴う労働問題、M&Aに関する相談対応、倒産を回避するための経営コンサルティング、資金繰りのサポートなども行っております。
お困りの方は、ぜひ一度当事務所までご相談ください。