弁護士法人デイライト法律事務所 パートナー弁護士
借金があっても生活保護の申請・受給は可能です。
ただし、支給された保護費で借金を返済することは原則禁止されており、隠して返済してもケースワーカーの口座調査で必ず発覚します。
生活保護費から返済できない借金は「自己破産」で借金をゼロにすることを検討しましょう。
弁護士へ相談・依頼を行えば、受任したその日から金融機関からの催促や取り立てが即日ストップし、無理のない分割払いで安心して生活の立て直しに専念できます。
本記事では、受給中の借金ルールやバレるリスク、安全に借金を解決する対処法を弁護士が分かりやすく解説します。
借金があっても生活保護の受給は可能
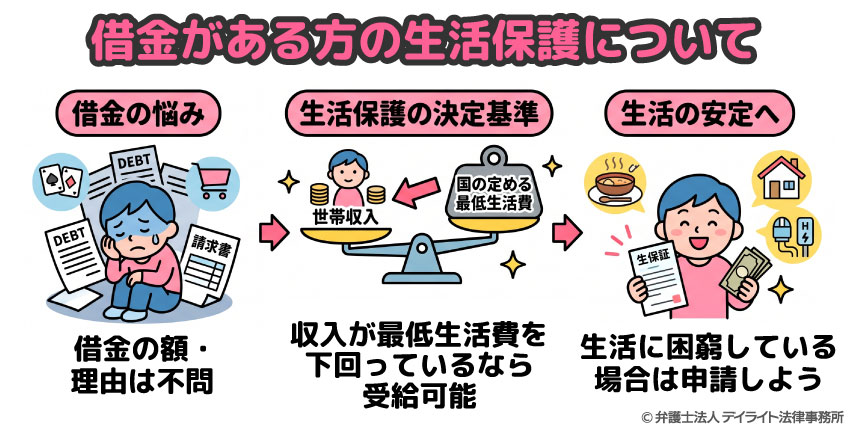
借金があっても生活保護の受給は可能です。
生活保護は、「世帯収入が国の定める最低生活費を下回っているかどうか」で支給が決まる制度であり、受給条件の中に「借金がないこと」という項目はありません。
そのため、借金の額や理由(ギャンブルや買い物など)にかかわらず、生活に困窮していれば申請・受給できます。
そもそも生活保護とは、収入が絶えるなどして、生活が困窮した人に対し、国が最低限の生活費や住居費を支給して自立を支援する制度です。
「借金があるから申請できないのでは」と不安に思う必要はありません。
「借金があると生活保護を受けられない」という誤解が生じる理由
このように借金があっても生活保護を受給することは可能です。
では、なぜこのような誤解が広く生じているのでしょうか。その主な理由について、解説します。
生活保護費で借金を返済することが禁止されているため
生活保護制度は、憲法で保障された「最低限度の生活」を保障し、自立を助けるための制度です。
そのため、国から給付される生活保護費を借金の返済にあてることは法律上認められていません。
ケースワーカー(担当職員)からも「保護費から借金を返してはいけない」と説明されるため、これが「借金があると生活保護を受けられない」という誤解につながっていると考えられます。
役所の窓口で「先に借金を解決して」と言われることがあるため
生活保護の申請窓口である福祉事務所では、相談時に「まずは借金問題を整理して」と指導されることがあります。
これは、保護費が受給者に支給されたあと、消費者金融などの返済に流出してしまうのを防ぐためです。
窓口でこのように説明された結果、「借金がある状態では申請自体が拒否される」と勘違いしてしまうケースが少なくありません。
筆者の経験上、借金と生活苦が重なっている場合は、生活保護の申請と法的な債務整理(自己破産など)を同時に進めるのが最もスムーズです。
法律事務所へご相談いただければ、弁護士が法的な手続きをサポートし、借金の返済を停止させた上で生活保護の申請へ繋げることができます。
一人で悩まずに、まずは借金問題にくわしい弁護士へご相談されることを強くおすすめいたします。
生活保護を受けると借金は免除になる?
生活保護を受けても借金の返済義務はなくならない
生活保護を受給しても、借金の返済義務が自動的に消える(帳消しになる)ことはありません。
生活保護制度とクレジットカード会社や消費者金融との間の借金問題(契約)は全く別物であるため、受給開始後も返済義務はなくならずに残り続けます。
借金を根本から整理してゼロにするには、裁判所へ「自己破産」を申し立てる必要があります。
自己破産をせず借金を放置するリスク
自己破産をせずに借金を放置することには、以下のようなリスクがあります。
- 利息や「遅延損害金」が加算され、借金の総額が増え続ける
- 債権者(貸金業者等)からの電話・郵送による催促や取り立てが続く
- 裁判を起こされ、銀行口座にあるお金が差し押さえられるリスクが生じる
差し押さえについては、原則として生活保護費そのものを差し押さえることは法律で禁止されています。
しかし、生活保護費が、銀行口座に振り込まれた後は「個人の預貯金」とみなされ、差し押さえられてしまうリスクがあります。
万が一、保護費が入金された口座が差し押さえられた場合、裁判所に「差押えの範囲変更申立て」を行い、差し押さえを解除・減額してもらう対処法は存在します。
しかし、この手続きは期限が厳しく非常に複雑です。
口座が凍結されて生活が破綻する前に、なるべく早く弁護士へご相談ください。
生活保護受給中に新しく借金をするとどうなる?
受給中の借金は「収入」とみなされ保護費が減額される
生活保護を受給中に、新たに借金をすることにはメリットがありません。
生活保護の受給中に、新たに借りて入ったお金はすべて「収入」と判断され、借入額と同額の保護費が減額されてしまうためです。
具体例 保護費を月8万円受け取っていた場合
この場合に、新たに5万円借金をしてしまうと
保護費が8万円 – 5万円 = 3万円に減額となります。
↓
そして、5万円の借金は残り、利息も発生します。
仮に、収入を偽って無断で借り入れを行うと、悪質とみなされて、生活保護の受給打ち切りや過去の保護費の返還請求を受けるリスクがあります。
さらに、嘘をついて作った借金は、クレジットカード会社や消費者金融を騙したことになるため、自己破産時の免責手続き(借金をゼロにする)にも悪影響を及ぼします。
お金が足りない場合にケースワーカーへ相談・申請する3ステップ
このように、受給中にお金が足りなくなった場合でも、独自に借金をするのは厳禁です。
仮に、生活に必要な費用であれば、事前の申請により「収入認定されない公的支援」を受けられる可能性があります。
ケースワーカーへの具体的な相談手順
- ①お金の使い道の整理
「医療費」、「生活家電の買い替え」、「子供の進学・入学費」など、何にいくら必要なのか理由を明確にする。 - ②事前の連絡
借入れや購入を行う前に「〜の費用が足りず困っている」とケースワーカーへ直接相談する。 - ③公的制度の活用
事前承認のもと、生活保護の「臨時扶助」や社会福祉協議会の「生活福祉資金貸付(公的貸付)」、奨学金の手続き案内を受ける。
事前に事情を伝えて正規の手続きを踏めば、ケースワーカーから叱責されることはありません。
困ったときは自分一人で判断せず、まず担当のケースワーカーへ状況を正直に共有しましょう。
借金や返済はケースワーカーにバレる?
「ケースワーカーや福祉事務所には秘密にしておいて借金をすれば、バレないのでは?」と考える方もおられるかもしれませんが、それは難しいです。
福祉事務所では、生活保護を受けている人の銀行口座などの出入金の状況を調べることができます(生活保護法29条1項)。
そのため、借金をしていることは、すぐにバレてしまいます。
ケースワーカーが年に何回か訪問に来るので、その際に、「生活状況が豊かすぎる」と分かってしまうと、そこから借金がバレていく場合もあります。
借金をしていたことがバレた場合は、借金した分について遡って収入と認定されてしまうので、以前に受け取った保護費の一部は不正受給となり、その分の保護費を返還するよう求められてしまいます(生活保護法63条)。
金額や態様によっては、生活保護が打ち切られてしまう可能性もあります(生活保護法28条5項)。
生活保護を受けている間に、こっそりと借金をすることは、止めておきましょう。
どうしてもお金が足りない場合は、上でもご説明した通り、利用できる貸付けもあるかもしれませんので、一度ケースワーカーなどに相談してみましょう。
生活保護費から借金を返済することはできる?
生活保護費では借金を返済できない
保護費として受け取ったお金で借金を返すことは、許されていません。
保護費はあくまでも、最低限度の生活を維持するために、「衣食その他日常生活の需要を満たすために必要なもの」(生活保護法12条一号)など定められた用途に必要な限りで支給されるものなので、保護費をもって借金を返すことは認められていません。
厚生労働省の「『生活保護制度』に関するQ&A」にも、住宅ローンについてですが、「保護費から住宅ローンを返済することは、最低限度の生活を保障する生活保護制度の趣旨からは、原則として認められません。」と記載されています。
親族や知人など「個人間の借金」も対象になる?
個人間の借金も、金融機関や貸金業者から借金をした場合と扱いは変わりありません。
借金をして受け取った額は収入と認定されますし、保護費を返済に充てることは禁止されます。
生活保護を受けている人にお金を貸そうかと考えている場合は、生活保護を受けている当人に、「お金を貸すと収入と認定されて保護費が減額されてしまうこと」などを説明し、それでもよいのか聞いた上で貸しましょう。
そうしないと、後から本人が保護費の返還を請求されてしまい、むしろ困った事態に陥らせてしまうかもしれません。
そして、保護費を返済に充てることができない以上、貸したお金については、返済してもらえることはあまり期待せず、「あげたもの」と思うようにした方が無難です。
そう思えないようなお金であれば、貸さない方が賢明でしょう。
借金がある場合の対処法
借金がある場合、生活保護の受給前のものであれば、債務整理をしておくようにできると安心です。
自己破産などの債務整理をしたことは、生活保護の申請が認められるかどうかには影響しないので、ご安心ください。
生活保護を受給中に借金をしてしまった場合でも、債務整理をすることは可能です。
債務整理には、
- 自己破産:借金をゼロにできる
- 個人再生:住宅ローンの残った持ち家を残しつつ、借金を大きく減額できる
- 任意整理:減額できるのは利息・遅延損害金だけと少ないけれど、車・持ち家を残せる、保証人に迷惑をかけずに済むなど自由度が高い
などがあります。
ただ、個人再生と任意整理の場合は、手続き後に残った借金を3~5年かけて返済することになります。
そのため、残った借金の返済の目途が立てられない、安定収入がない、といった場合には、利用することができません。
生活保護受給者(又は受給予定者)の場合、保護費を借金の返済に充てることができず、返済の目途を立てられないため、個人再生や任意整理をすることは大変難しいです。
そのため、生活保護を受給中の方、又は受給予定の方は、ほとんどの場合自己破産をすることになります。
自己破産とは?
自己破産とは、持ち家・車などの主だった財産を処分して債権者に分配し、残ってしまった借金については免除してもらう(免責)という手続きです。
自己破産をする場合には、裁判所に申し立てて手続きを行わなければなりません。
自己破産をすると、資産を処分しても返済できなかった借金については免除されるというメリットがあります。
他方で、以下のようなデメリットもあります。
- 車、持ち家、多額の預貯金などは処分しなければならない。
- 「ブラックリスト」に載ってしまい、一定期間新たな借入れ・クレジットカードの利用などができなくなる。
- 保証人がいる場合、保証人に請求される。
- 友人、職場などへの借金も免責の対象となり、これらの人への借金がある場合には自己破産のことも知られてしまう。
- 一部の資格・職業について制限が加えられる。
- 官報に名前が載ってしまう。
- 浪費、ギャンブルなどが借金の原因である場合は利用できない可能性がある。
注意!嘘をついて借りるのは厳禁
「どうせ自己破産するんだから、その前に借りられるだけ借りておこう」と考えるのは、非常に危険な行為です。
破産法では、以下のように「免責(借金をゼロにすること)を認めない条件」が定められています。
もし、生活保護を受ける予定(=返済能力がない状態)であることを隠して借金をした場合、以下のような深刻な事態を招く恐れがあります。
- 免責不許可(借金が消えない)
裁判所から「悪質な行為」とみなされ、自己破産の手続きをしても借金が一切免除されない可能性があります。
- 刑事罰(詐欺罪)の対象
最初から返すつもりがないのに「返せるフリ」をしてお金を借りる行為は、法律上「詐欺」に該当する可能性があり、刑事罰を科されることもありえます。
そのようなことは、決してしないようにしましょう。
弁護士費用を用意できない場合
弁護士に依頼するというと、費用のことを気にされる方が多いですが、ご心配には及びません。
弁護士費用を用意できない場合、法テラスを利用すれば、弁護士費用を安く抑えることができ、分割払いにすることもできます(収入額、資産などについての要件を満たす必要はあります。)。
さらに、生活保護を受けるような状況の方であれば、後から弁護士費用の支払いを免除してもらえる場合もあります。
自己破産などの債務整理にかかる費用、法テラスの利用に関するメリット・デメリットなどの詳細は、以下のページで解説しています。
ぜひ一度ご覧ください。
借金減額をシミュレーターで簡単に診断
債務整理にご興味のある方は、当事務所の借金減額診断シミュレーターをご活用ください。
「生活保護を受給予定だし、自己破産しかない・・・」と思っている方も、一度試してみてください。
もしかしたら、過払い金が発生している、時効が成立している、という可能性が見つかるかもしれません(平成22年6月以前から借金をしている方の場合は、過払い金が発生している可能性があります。)。
過払い金をたくさん取り返せれば、もしかすると、生活保護を申請しなくても生活を立て直せるかもしれません。
いくつかの簡単な質問に答えるだけで、最短30秒で結果をご覧いただけます。
後ほど当事務所からご連絡して結果をお伝えする、という形は取っておりませんので、その場ですぐに結果までご覧いただけます。
メールアドレスや電話番号、お名前などの個人情報の入力も必要ありません。
どうぞご自由にご活用ください。
生活保護と借金についてのQ&A

借金があると生活保護のケースワーカーにバレる?
 上でもご説明したとおり、福祉事務所には、生活保護受給者の銀行口座の取引履歴を調査する権限がありますので、隠れて借金をしてもバレてしまいます。
隠れて借金をしていたことがバレると、過去に遡って保護費の返還を請求されたり、生活保護を打ち切られたりしてしまいます。
生活保護の受給中に、隠れて借金をすることは、やめましょう。
どうしてもお金が足りないときは、ケースワーカーに相談し、生活保護を受給していても利用できる貸付けについて聞いてみましょう。
事情がある場合、事前の承認があれば、借金をしても収入と認定されないこともあります。
少額の返済ならバレませんか?
たとえ少額の返済であってもバレないという保証はありません。生活保護を受給している間はケースワーカーとの定期的な面談や通帳の確認などがあります。
そのため、日々の生活でかかっている費用について、チェックを受けることになるため、些細なことがきっかけで借金の返済がバレる可能性があります。
この場合、生活保護の打ち切りにあってしまうこともあり得ます。
したがって、少額なら返済してもいいだろうとは思ってはいけません。
親族に借金を肩代わりしてもらうのはいいですか?
生活保護を受給している場合、その生活保護費を返済にあてることはできません。ですが、親族に借金を肩代わりしてもらうのは禁止されていません。むしろ、本人の生活改善のためには、借金があるよりもない方が望ましいです。
そのため、親族に協力してもらい、借金を代わりに返済してもらうことはできます。
まとめ
今回は、生活保護を受ける際に借金があっても大丈夫なのか、生活保護を受けている間に借金をすることはできるのか、といった点について解説しました。
生活保護の受給中に借金をすることは、ケースワーカーなどの承認がない場合、後に保護費の返還を要求されたり、生活保護を打ち切られたりする可能性があるので、やめておきましょう。
ケースワーカーの承認が得られて借金をする場合も、返済できる範囲内に留めるように気を付けましょう。
生活保護を受ける前に借金があった場合については、生活保護の申請は認められますが、生活保護を受けるようになったからといって、自動的に借金がなくなることはありません。
ケースワーカーの承認を得て借金をした場合についても、生活保護受給中だからといって返済義務が免除されることはありません。
借金があって返済ができない場合は、自己破産をするなどして、借金を整理してしまいましょう。
自己破産などの手続きは、裁判所を通して行う専門的なものなので、弁護士に依頼して行うことが多いです。
当事務所でも、自己破産をはじめとした債務整理を行う破産再生チームを設け、借金問題の解決に力を注いでいます(ただし、当事務所では法テラスの利用はできません。)。
借金問題を解決したい方は、当事務所までぜひ一度ご相談ください。