 夫婦間の口座移動は、税務調査があれば、高確率で税務署にバレてしまいます。
税務署が税務調査をする際には、銀行から、本人や家族の取引履歴を入手することができるので、不審なお金の動きはバレてしまうのです。
「夫婦の財布は一緒」という感覚で、気軽に夫婦間でお金を口座移動させている方もおられるかもしれません。
しかし、夫婦間であっても、お金を渡せば、「贈与があった」として、原則的に贈与税の課税対象となります。
この記事では、夫婦間でのお金の口座移動が税務署にバレる理由、夫婦間のお金の口座移動で贈与税がかかるケース・かからないケース、贈与税の申告漏れがあった場合のペナルティ、夫婦間のお金の口座移動でのトラブルを防ぐための対策などについて解説していきます。
贈与税だけでなく相続税に関する問題についても解説しておりますので、夫婦間でのお金の口座移動と税金の関係が気になる方は、ぜひご一読ください。
夫婦間の口座移動で贈与がバレるって本当?
夫婦間でお金の口座移動があると、多くの場合、贈与があったことがバレてしまいます。
口座間でお金が移動していることが見つかると、お金を移動させた理由が問われます。
そのときに、「贈与ではない」ことについて適切な説明ができないと、「無償でお金を渡したなら贈与だ」と認定されてしまいます。
夫婦間の贈与であっても原則として贈与税の課税対象となりますので、夫婦間の口座移動で贈与が行われたと認定されると、贈与税を課されてしまいます。
なぜバレる?税務署が夫婦間の口座移動を把握できる理由
税務署が夫婦間のお金の口座移動を把握できるのは、次のような理由からです。
- ①KSKシステム(国税総合管理システム)によって個人の資産状況を監視している
- ②不動産購入時等の「お尋ね」で情報収集している
- ③相続税が発生した際の税務調査で発見する
それぞれについて、簡単にご説明していきます。
理由1:KSKシステム(国税総合管理システム)による監視
税務署は、全国の国税局と税務署を接続するKSKシステム(国税総合管理システム)を導入しています。
このシステムにより、税務署は、確定申告で得られた情報や納税状況など税に関する情報を、地域や税目を超えて一元的に管理しています。
ここで管理されている情報の中には、不動産などの資産の売買履歴、毎年の収入なども含まれています。
そのため、夫婦間でお金の口座移動をしていると、配偶者の口座から移動させたお金で高額な買い物などをした際に、KSKシステムで管理されている情報と照合した税務署から、「こんな高額な物を買えるお金がどこから出たのか」と疑惑をもたれてしまいます。
そうして、税務調査が行われて、夫婦間の口座移動がバレていくことになります。
夫婦間の口座移動が発覚してしまう流れを具体例で見てみましょう。
夫婦間のお金の口座移動で、夫から妻に5000万円を送金し、妻はそのお金で不動産を購入した。
税務署は、この不動産の購入について把握し、KSKシステムに蓄積された情報から、「妻の収入では、この不動産の購入資金を出すことは難しい」と疑問をもった。
そこで、税務調査が行われ、妻本人と家族の銀行での取引履歴を調べられてしまい、夫婦間の口座移動が発覚してしまった。
このように、不動産などの資産の購入をきっかけに、KSKシステムの情報と照合され、税務署からお金の出所に疑問を持たれてしまうことがあります。
そうなると、税務調査で本人と家族の口座の取引履歴が調べられ、夫婦間の口座移動の発覚につながってしまいます。
ほかにも、税務署は、SNSでの発信も注視しています。
SNSで高級品を買ったことを発信すると、上の例と同様に、税務署から、「購入資金はどこから出たのか」と疑われてしまう場合があります。
そうした疑問を入り口に、税務署は、KSKシステムの情報との照合や銀行への税務調査を行い、夫婦間でのお金の口座移動を発見していきます。
理由2:不動産(マイホーム)購入時の「お尋ね」
住宅などの不動産(マイホーム)を購入すると、税務署から「(○○についての)お尋ね」などという文書が届くことがあります。
この「お尋ね」では、多くの場合、不動産の購入資金の出所等を聞かれます。
ここでの質問への回答から、夫婦間の口座移動が疑われることがあります。
なお、「お尋ね」に回答しなかったり、嘘の回答をしたりすると、税務署の疑いを招き、税務調査につながる可能性があります。
お尋ねには、正直に回答するようにしてください。
妻の口座から頭金を出す場合には要注意!
不動産を購入する際に、妻の口座から頭金を出しておきながら、夫の単独名義で登記する方がおられます。
このような場合には、法的には、「妻から夫に頭金分の金銭が贈与された」ものとされます。
そのため、この場合には、妻から頭金を出してもらうことが、贈与税の対象とされてしまいます。
妻が頭金を出しても贈与税の対象とされないようにするためには、不動産を夫婦の共有名義にし、出した資金に応じてお互いに共有持分を取得し、登記するようにしましょう。
そうすれば、「妻がお金を出したのは、夫への贈与ではなく、自分の共有持分を取得するためだった」ということになるので、贈与税は課せられなくなります。
理由3:将来の「相続発生時」の税務調査(名義預金)
将来的に配偶者が亡くなり、相続が発生したときにも、税務調査が行われ、夫婦間の口座移動が発覚する可能性があります。
税務署は、前述のKSKシステムなどにより、個人の資産の状況を把握しています。
そのため、相続税の申告額が少なすぎる、又は相続税が発生するはずなのに申告がない、といったことがあると、的確に察知します。
そうした疑問があると、税務署は、税務調査を行い、本人だけでなく家族の口座についても、過去にさかのぼって取引状況を確認していきます。
こうした調査が行われると、夫婦間のお金の口座移動はバレてしまいます。
ここで判明した夫婦間のお金の口座移動は、贈与契約書など贈与をした証拠がないと、名義預金(めいぎよきん)と扱われます。
名義預金とは、入金するお金を実際に出している人とは違う人が名義人になっている預金のことです。
子や孫など、家族の口座に移されていたお金が、「亡くなった方の名義預金だった」とされると、その分の預金額が亡くなった方の財産(相続財産)に加算され、相続税額が増えてしまうことになります。
具体例でみていきましょう。
たとえば、夫婦間でのお金の口座移動によって、夫の預金を妻の預金口座に移していたとします。
後にこの夫が死亡した際、相続人が、死亡時点の夫の預金口座の残高を基に相続税の申告をした(又は、相続税が発生しないとして申告をしなかった)とします。
そうすると、税務署から、「遺産の額が、KSKシステムの情報によって想定される額より少なくなっている」として疑念を持たれてしまいます。
このような疑問をもつと、税務署は、税務調査を行って、亡くなった方本人だけでなく配偶者などの家族の口座の取引履歴も、過去に遡って調査してきます。
こうした調査が行われると、夫婦間でのお金の口座移動があったこともバレてしまいます。
相続税に関する調査で夫婦間のお金の口座移動がバレると、税務署は、「ここで移動したお金には贈与された形跡がないので、このお金は、元の持ち主(亡くなった方)のもの(名義預金)である」と考えます。
そうなると、夫婦間の口座移動によって妻名義の口座に入金されたお金が、遺産の額に加算されてしまいます。
そうして遺産額が増えると、必然的に相続税額も増えてしまいます。
将来配偶者が亡くなった時というのは、夫婦間のお金の口座移動がバレやすい代表的な場面となっています。
亡くなった方の口座から生前に移したお金がある場合は、一度専門家に相談することをおすすめします。
贈与税がかかるケース・かからない(非課税)ケースの違い
贈与税がかからない(非課税となる)ケース
夫婦間でのお金の口座移動でも、次のようなケースでは、贈与税がかかりません(非課税)。
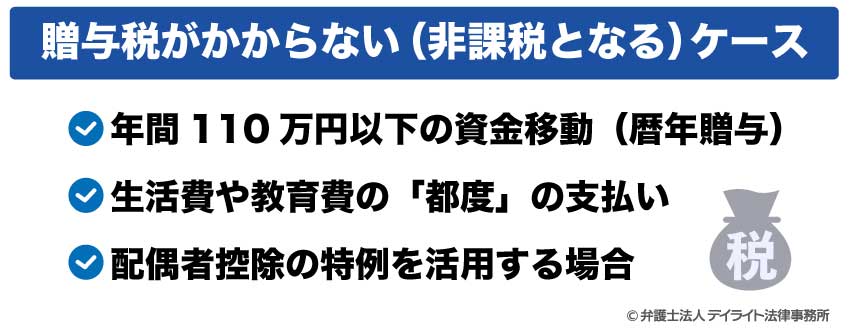
それぞれのケースについて、簡単に解説していきます。
年間110万円以下の資金移動(暦年贈与)
贈与税には、1月1日から12月31日までの1年間で110万円までの贈与であれば非課税とするという基礎控除が設けられています。
この基礎控除を上回る部分の贈与にだけ毎年課税する方式を、暦年課税(れきねんかぜい)といいます。
贈与税の基礎控除の範囲内であれば、夫婦間で資金を口座移動させても、贈与税が課されることはありません。
このように、贈与税の基礎控除を活用して贈与を行うことを、暦年贈与(れきねんぞうよ)といいます。
暦年贈与は、贈与税・相続税の節税方法の代表的なものであり、広く用いられています。
暦年贈与を行う際には、以下のような点に注意が必要です。
- 贈与があったことの証拠となる贈与契約書を作成する
- 定期贈与と疑われない対策をする
(例:お金を渡すたびに贈与契約書を作成する、毎回違う時期に違う金額を贈与する等) - お金の出所が分かるように銀行振込みで送金する
- 名義預金と疑われない対策をする
- 贈与をした人が亡くなる前3~7年以内の贈与は、年110万円の範囲内であっても遺産に加算される(加算の対象となる期間は、亡くなった方の死亡日によって異なる)
暦年贈与の内容、暦年贈与を行う際の注意点については、以下のページをご覧ください。
基礎控除内の贈与を行う場合、注意したいのが、名義預金とされてしまうことです。
たとえば、妻名義の口座を新たに作り、夫が随時年110万円の範囲で入金していたとします。
このような場合に、通帳や印鑑を夫が管理している、贈与契約書が作られていないなどの事情があると、「この妻名義の口座のお金は、実質的には夫のもの(名義預金)である」とされてしまう可能性があります。
名義預金と認定されると、上でもご説明したとおり、その口座内のお金は夫の財産に含まれるものとされてしまいます。
そうなると、夫が亡くなった時、名義預金となっているお金も相続財産に計上され、相続税の課税対象とされてしまいます。
名義預金とされないようにするためには、次のような対策が有効です。
- ①通帳・印鑑等の管理は口座の名義を持っている人に委ねる
- ②贈与契約書を作る
- ③できれば、基礎控除を少し超える贈与をして贈与税の申告・納付をしておく
- ④銀行振込みによって入金する
名義預金についての詳しい説明は、以下のページをご覧ください。
生活費や教育費の「都度」の支払い
夫婦は、互いに扶助しなければならないという扶養義務を負っています(民法752条)。
このような扶養義務者相互間では、生活費・教育費に充てるために贈与した財産のうち、通常必要と認められるものについては、贈与税の対象とされません(相続税法21条の3第1項二号)。
そのため、配偶者に生活費や教育費としてその都度必要な金額を渡しても、贈与税を課されることはありません。
ただし、生活費・教育費を一度にまとめて渡してしまう(例:1年分をまとめて渡す)と、贈与税を課されてしまうおそれがあります。
生活費・教育費を渡す場合は、1か月分など、その都度必要な金額を渡すようにしましょう。
配偶者控除の特例を活用する場合
婚姻期間が20年以上の夫婦では、居住用不動産を取得するための金銭(又は居住用不動産)の贈与について、最高2000万円(基礎控除と合わせると2110万円)までの控除を利用することができます(配偶者控除の特例)。
この制度は、一般に、「おしどり贈与」とも呼ばれています。
配偶者控除の特例を利用すれば、夫婦間でお金を口座移動させても、贈与税を課されることはありません。
ただし、配偶者控除を使うためには、実際に居住用不動産を取得するなどの条件を満たす必要があります。
また、配偶者控除の対象となるのは「居住用不動産」を購入する場合だけで、別荘やセカンドハウス、収益物件(賃貸住宅等)の購入は対象外となっていますので、注意が必要です。
加えて、配偶者控除の適用を受けるには、最終的に贈与税が発生しない場合でも、贈与税の申告をする必要がありますのでご注意ください。
配偶者控除(おしどり贈与)の適用要件については、「贈与税の配偶者控除(おしどり贈与)」の活用でも取り上げます。
贈与税・相続税の対象となる!税務署に疑われやすい危険なケース
逆に、税務署に疑われやすく、夫婦間の口座移動が贈与税の対象となる可能性が高いケースもあります。
それだけでなく、中には、夫婦間の口座移動で動かしたお金が、配偶者が亡くなった時に相続税の対象となるケースもあります。
贈与税・相続税の対象となる危険が高いケースには、次のようなものがあります。
生活費の余りを妻(夫)名義の口座で「へそくり・貯蓄」した
生活費として受け取ったお金が余った場合に、これを受け取った人の名義の口座で「へそくり・貯蓄」として貯金する場合があります。
こうした「へそくり・貯蓄」は、当事者同士で贈与について合意しているわけではないことが多く、原則的に贈与税の対象となる「贈与」とはされません。
一方で、相続税に関しては、このような「へそくり・貯蓄」が問題となることがあります。
「へそくり・貯蓄」は、一般の方としては、「お金を受け取って貯金していた人のもの」だと思うことも多いものです。
しかし、税務署からは、「贈与されたものではないのだから、お金を渡した人の財産のままになっている」と見られがちなのです。
たとえば、夫から受け取った生活費の余りを妻が貯めて「へそくり・貯蓄」にしていたとします。
このケースで、夫が亡くなった時に、ご遺族が、「これは妻の貯金だ」として、「へそくり・貯蓄」を遺産に含めることなく、相続税の申告をしたとします。
すると、場合によっては、税務署から、「亡くなった人の収入などの状況からして、もっと遺産があるはず」だと疑われ、税務調査を受けてしまいます。
税務調査では、本人と相続人の口座の取引履歴を過去に遡って調べられてしまいますので、「へそくり・貯蓄」のことも高い確率でバレてしまいます。
そうして「へそくり・貯蓄」の存在を突き止められると、「これは、妻名義の口座に入金されているが、夫から妻に贈与された形跡はないので、実質的には亡くなった夫の名義預金であり、亡くなった人の遺産に含めるべき財産である」とされ、相続税を課されてしまいます。
「へそくり・貯蓄」に相続税を課されないようにするためには、次のような対策をしておくことをおすすめします。
- 「へそくり・貯蓄」を贈与した贈与契約書を作成する
- 生活費の余りは生活費・教育費として使ってしまう
- 「へそくり・貯蓄」を入金している口座の通帳・印鑑は口座の名義人が管理する など
夫婦間で「借金」の返済を肩代わりした
配偶者の住宅ローンなどの「借金」の返済を肩代わりした場合、この返済のための支払いは贈与とみなされます。
「借金の返済は債権者(金融機関など)に対する支払いなので、配偶者への贈与にはならないのではないか」と思う方もおられるかもしれません。
しかし、その支払いにより、配偶者は「債務の消滅」という利益を受けています。
この経済的利益を配偶者に与えたことが「贈与」と見られ、贈与税の対象とされてしまうのです。
高額なプレゼントをした(又は購入資金を渡した)
貴金属・別荘・車などの高額な物を配偶者にプレゼントした場合(又は購入用の資金を渡した場合)は、贈与税を課せられる可能性が高くなります。
税務署は、不動産など高額な物の取引には目を光らせています。
高額な物が購入されたり贈与されたりしたことを察知すると、税務署は、「贈与税の対象となる贈与ではないか」「購入資金はどこから出たのか」といったことに関心を抱きます。
そうしたきっかけから、KSKシステムで管理されている情報との照合や銀行の取引履歴などの調査が行われることになると、夫婦間の口座移動がバレてしまうことになります。
また、お金の口座移動ではなく、高級品自体を配偶者にプレゼントした場合も、基礎控除(年110万円)を超える金額の物を贈れば、贈与税を課せられます。
ちなみに、税務署はSNSも注視していますので、高級品(ジュエリー、ブランド品、車など)を買ったことやもらったことをSNSに投稿していると、贈与があったことを疑わせるきっかけを与えてしまいます。
贈与税の申告漏れがバレた場合のペナルティ(罰則)
無申告加算税と延滞税の発生
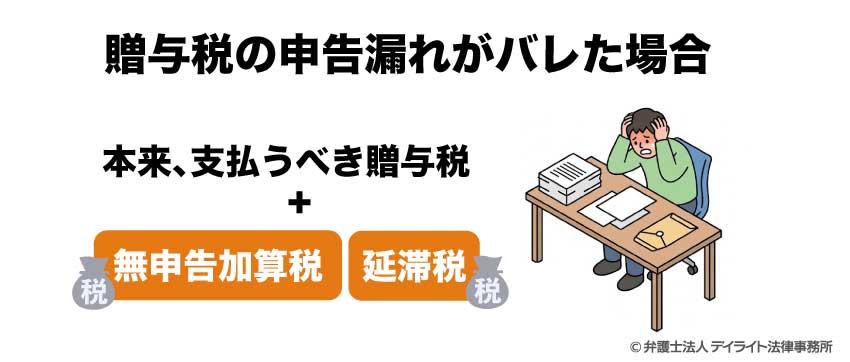
贈与税を納めなければならないのに申告していなかった場合、本来支払うべき贈与税に加え、無申告加算税を課されます(なお、申告はしていたけれども額が少なかった場合は、過少申告加算税を課されます)。
さらに、納税が遅れたことに対するペナルティである延滞税も課されてしまいます。
延滞税は、利息と似ており、納税が遅れた期間が延びるのに応じて増えていきます。
無申告加算税と延滞税の税率は、次のとおりです。
①無申告加算税の税率(国税通則法66条)
| 期限後申告を行うタイミング等 | 納付すべき税金の額 | 税率 |
|---|---|---|
| 税務署からの調査の事前通知の前に自主的に期限後申告を行った | 5% | |
| 税務署からの調査の事前通知の後に期限後申告を行った | 納付すべき税金が50万円以下 | 10% |
| 納付すべき税金が50万円超 | 50万円を超える部分について15% | |
| 納付すべき税金が300万円超 | 300万円を超える部分について25% | |
| *令和6年1月1日以後に申告期限が到来するものについてのみ | ||
| 税務署の調査を受けた後に期限後申告を行った 又は 税務署から申告納税額の決定を受けた |
納付すべき税金が50万円以下 | 15% |
| 納付すべき税金が50万円超 | 50万円を超える部分について20% | |
| 納付すべき税金が300万円超 | 300万円を超える部分について30% | |
| *令和6年1月1日以後に申告期限が到来するものについてのみ | ||
なお、以前にも無申告加算税等を課されたことがあるときには、上記の税率に更に10%上乗せされる場合があります。
②延滞税の税率(令和8年の場合)
| 期間 | 税率 |
|---|---|
| 納期限の翌日から2か月を経過する日まで | 年2.8% (令和8年の延滞税特例基準割合1.8%+1%) |
| 2か月を超える期間 | 年9.1% (令和8年の延滞税特例基準割合1.8%+7.3%) |
なお、過少申告加算税の税率は次のとおりです(国税通則法65条)。
| 修正申告の時期等 | 税率 |
|---|---|
| 税務署からの調査の事前通知の前に自主的に修正申告を行った | 対象外(0%) |
| 調査の事前通知の後に修正申告を行った | 5%
新たに納める税金が、当初の申告納税額と50万円とのいずれか多い額を超える部分については、10% |
| 税務署の調査を受けた後に修正申告を行った 又は 税務署から申告納税額の更正を受けた |
10%
新たに納める税金が、当初の申告納税額と50万円とのいずれか多い額を超える部分については、15% |
悪質な隠ぺいとみなされた場合は「重加算税」も
悪質な隠ぺいがあったとみなされると、無申告加算税に代えて重加算税が課され、さらに重い税率が適用されます。
無申告だった場合、重加算税は40%となります(国税通則法68条)。
申告額が過少だった場合は、重加算税は35%です(同条)。
最悪の場合には、脱税として刑事罰を科せられることもあります。
あわせて読みたい
脱税に関する罪(不申告逋脱犯、過少申告逋脱犯)について
贈与税が課せられる可能性がある夫婦間の口座移動を行った場合又は行おうとする場合は、安易な自己判断で「大丈夫だ」と考えてしまわず、専門家に相談することがとても大切になります。
【対策】夫婦間の資金移動でトラブルを防ぐために
夫婦間の資金の口座移動でトラブルになることを防ぐためには、次のような対策が有効です。
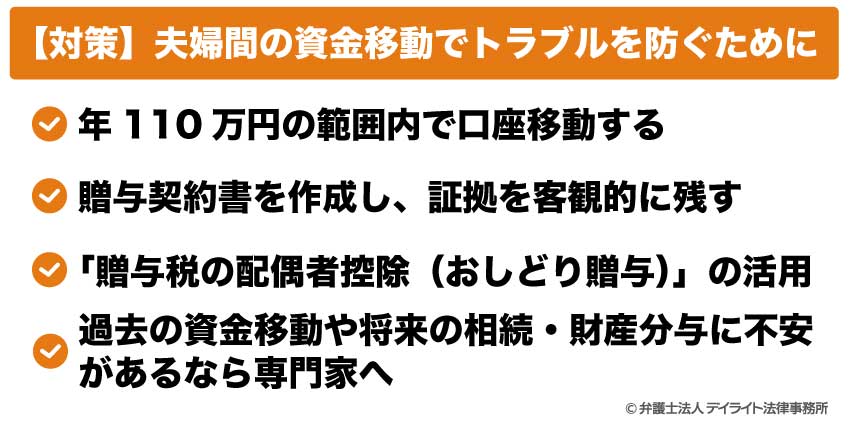
年110万円の範囲内で口座移動する
夫婦間でお金の口座移動をするときは、贈与税の基礎控除である年110万円の範囲内に留めると安心です。
この範囲内であれば、税務署に夫婦間の口座移動がバレても、贈与税を課されることはありません。
定期贈与と見られないように注意!
基礎控除の範囲内の贈与でも、毎年贈与をしていると、定期的に贈与することをあらかじめ取り決めておく贈与契約(定期贈与)があったと見られてしまうおそれがあります。
例:毎年100万円を10年間贈与し、合計1000万円を贈与する。
定期贈与とされてしまうと、最初に贈与契約をした際に全額の贈与が行われたと取り扱われ、贈与税を課されてしまいます。
そのようなことにならないよう、基礎控除を活用して毎年贈与を行う場合には、次のような対策をとっておきましょう。
- お金を贈る際に毎回贈与契約書を作成する
- 毎年違う時期に、違う金額を贈与する
- 記録を残すため銀行振込みで贈与する
- できれば、毎年基礎控除を少し上回る贈与をし、贈与税の申告・納付をしておく
定期贈与については、以下のページをご覧ください。
贈与契約書を作成し、証拠を客観的に残す
夫婦間の資金移動については、贈与税を課されないようにすることだけでなく、「実際には贈与契約が行われていない」として、お金を渡した人の「名義預金」と認定されてしまうことのないようにする対策も大切です。
そのためには、資金移動のたびに贈与契約書を作成し、贈与があった証拠を客観的に残しておきましょう。
贈与契約書を作成する際には、法律事務所のサイトに掲載されているひな型などを参考にするとよいです。
当事務所でも、各種贈与契約書のひな型を無料でご提供しております。
個人情報等を入力しなくとも無料でご利用いただけますので、以下のページから、どうぞご自由にご利用ください。
名義預金とみられないようにするためのその他の対策
ほかにも、名義預金とみられないようにするためには、次のような対策が有効です。
- お金の出所をはっきりさせるため、銀行振り込みを利用して資金を移す
- 入金先の口座の通帳・印鑑等は、口座の名義人が管理する
- できれば、贈与税の基礎控除を少し超える額の贈与をし、贈与税の申告をしておく
なお、贈与契約書の作成を含め、名義預金とみられないようにするための対策は、贈与税の基礎控除の範囲内で資金移動を行う場合にも必要になります。
「贈与税の配偶者控除(おしどり贈与)」の活用
住宅の購入資金を夫婦間の口座移動で渡すのであれば、上でご説明した贈与税の配偶者控除(おしどり贈与)を活用しましょう。
配偶者控除(おしどり贈与)は、次の要件を全て満たす場合に使うことができます。
- 夫婦の婚姻期間が20年を過ぎた後に贈与が行われていること
- 配偶者から贈与された財産が、居住用不動産又は居住用不動産を取得するための金銭であること(別荘、セカンドハウス、賃貸住宅などの収益物件は対象外)
- 贈与があった年の翌年の3月15日までに、贈与により取得した居住用不動産又は贈与を受けた金銭で取得した居住用不動産に、贈与を受けた者が現実に住んでおり、その後も引き続き住む見込みであること
さらに、配偶者控除(おしどり贈与)の適用を受けるためには、必要書類を添付して贈与税の申告をすることが必要です。
この申告は、配偶者控除(おしどり贈与)によって贈与税が発生しなくなる場合にも必要とされますので、気を付けて下さい。
また、配偶者控除は、同じ配偶者からの贈与については一生に一度しか適用を受けることができませんので、活用する際は十分にご検討ください。
参考:No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除|国税庁
過去の資金移動や将来の相続・財産分与に不安があるなら専門家へ
これまでにした夫婦間でのお金の口座移動や、これから行う相続・財産分与・生前贈与などに不安がある方は、弁護士や税理士などの専門家に相談することをおすすめします。
弁護士・税理士に相談すれば、過去の資金移動について申告が必要かについてアドバイスしてもらうことができますし、今後の相続・贈与・財産分与のための税金対策の方法も提案してもらうことができます。
申告が必要な場合には、依頼すれば、代行してもらうことも可能です。
税金に関する不安がある方は、早いうちに、弁護士・税理士などの専門家にご相談ください。
夫婦間の口座移動についてのQ&A
離婚時の財産分与で口座移動した場合、贈与税はかかりますか?
 原則としては、財産分与のために夫婦間でお金を口座移動させても贈与税はかかりません。
しかし、次のいずれかに当てはまる場合には、贈与税を課せられることがあります。
- 分与された財産の額が過大である
- 相続税・贈与税の課税を免れるために離婚したと認められる
参考:No.4414 離婚して財産をもらったとき|国税庁
財産分与にかかる税金については、以下のページをご覧ください。
毎月の生活費を妻の口座に定額で振り込んでいるだけでもバレますか?
毎月の生活費を妻の口座に定額で振り込んでいる場合も、税務調査によって夫婦間でのお金の口座移動がバレてしまうことはあります。しかし、毎月の生活費を妻に渡しても贈与税の対象とはなりません。
そのため、たとえ毎月生活費を振り込んでいることがバレたとしても、生活費を、通常必要と認められる額の限度で振り込んでいたのであれば、贈与税を課されることはありません。
夫婦間の口座で1000万円を移動したら贈与税はかかりますか?
夫婦間の口座で1000万円を移動すると、原則的には贈与税がかかります。ただ、配偶者控除の特例を使う、1年間で移動させる額は贈与税の基礎控除の額(110万円)以内に留め、数年間かけて分割で移動させる、といった対策を適切にとっておけば、贈与税を課税されずに済みます。
ただし、数年間かけて分割で移動させる場合には、定期贈与とみなされないための対策が重要になります(毎回贈与契約書を作成する、毎年違う時期に違う金額を贈与するなど)。
夫婦間の口座でお金を移動させる際には、弁護士などの専門家に相談して対策しましょう。
まとめ
今回の記事では、夫婦間でお金を口座移動する場合の贈与税・相続税に関する問題について解説しました。
税務署に税務調査を行われると、夫婦間でのお金の口座移動もバレてしまいます。
そうなると、場合によっては、想定していなかった贈与税・相続税を課されたり、申告しなかったペナルティとして無申告加算税・延滞税・重加算税などを課されたりしてしまいます。
そのようなことにならないようにするためには、夫婦間でお金を口座移動させることについては弁護士・税理士などの専門家に相談し、対策を練っておくことが大切です。
当事務所では、相続に注力する弁護士及び税理士による専門チームを設け、相続税・贈与税対策にお悩みの皆様からのご相談に対応しております。
LINE、Zoomなどによるオンライン相談や電話相談も行い、全国からのご相談をお受けしております。
贈与税や相続税のことでお悩みの方は、当事務所まで、どうぞお気軽にご相談ください。