弁護士法人デイライト法律事務所 パートナー弁護士
債務整理をしたら車がどうなるかについては、
- 債務整理のうち、どの手続きを選択するか
- 車のローンが残っているか
- 車検証の名義がローン会社に残っているか
- 車の価値がどの程度あるか
によって変わります。
債務整理を検討するときに、「債務整理をしたら車はどうなるんだろう?」という不安を感じる人は多いと思います。
特に、車がないと仕事や生活に支障が出てしまうという人にとっては、大きな関心事といえるでしょう。
この記事では、「債務整理をした後も車を使い続けることはできるの?」という疑問を解消するため、弁護士がくわしく解説していきます。
債務整理したら所有している車はどうなる?
自動車ローンが残っている場合
任意整理の場合
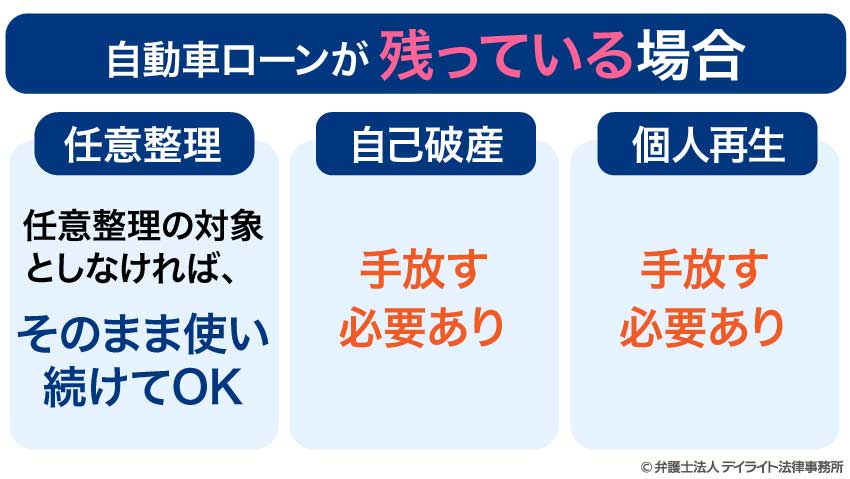
任意整理の場合、車のローンを任意整理の対象としなければ、そのまま車を使い続けることができます。
つまり、車のローンについて、これまでどおりに支払いを続けることができるという場合には、車を手元に残しておくことが可能となります。
ただし、任意整理の対象となる借金が他にもたくさんあって、車のローンをそのまま支払い続けることが難しいという場合には、結局、車のローンが払えなくなり、車を引き上げられてしまう可能性があります。
また、任意整理には、車のローンに関連して注意が必要な場合があります。
それは、車のローンを扱う信販会社と同じ会社に対して、カードローンやクレジットの借金がある場合です。
このような場合、カードローンやクレジットの借金については任意整理をして、車のローンだけは任意整理をしないということは、原則としてできません。
同じ会社である以上、その会社に対して負っている借金等の一部だけを任意整理するということはできないのです。
なお、車に所有権留保が設定されていない場合には、車のローンを任意整理の対象としても車を引き上げられることはありません。
所有権留保とは、ローンを完済するまでは、車の所有権がローン会社に残っていることを言います。所有権留保がついているかどうかは、車検証の「所有者」の項目がローン会社になっているかどうかでわかります。
所有権留保が設定されていない場合には、途中でローンの支払いが滞ったとしても車自体は直ちに引き上げにはならないので手元に残しておくことが可能です(もちろんローン会社から支払いの請求はきます)。
いわゆる「ディーラーローン」と呼ばれる、自動車販売ディーラーが提携する信販会社などが提供するローンでは、所有権留保が設定されることがほとんどです。
一方、銀行のマイカーローンの場合は所有権留保が設定されないことが多いようです。
ディーラーローンは銀行のマイカーローンに比べて、金利は高いものの審査には通りやすい傾向があるようです。
また、審査にかかる時間もディーラーローンのほうが短く、別途銀行に行く必要もないことから手軽に利用しやすいというメリットがあります。
ただし、ディーラーローンの場合は所有権留保が設定されますので、支払いが滞った場合には、自動車が引き上げられてしまうというデメリットがあります。
メリット、デメリットを比較して、どの自動車ローンを利用するかを検討するとよいでしょう。
自己破産の場合
自己破産の場合、ローンの残っている車は、原則として手放さなければなりません。
自己破産は、すべての借金を清算するための手続きですので、車のローンだけ除外して手続きを進めるということはできないのです。
車のローンを組むときに所有権留保が設定された場合は、ローンが完済されるまでの間は、信販会社やディーラーが車の所有権を持っています。
したがって、自己破産となった場合には、車は回収されてしまうということになります。
ちなみに、車が引き上げられるのを回避するために、車のローンだけ先に完済してしまおうと考える方がいます。
しかし、これは自己破産の手続きにおいて、絶対にやってはいけない行為になります。
破産手続きの根底には「債権者平等の原則」という重要な考え方があります。
車のローンだけを先に完済する行為は、この債権者平等の原則に反する行為といえます。
一部の債権者のみに対する返済(法律用語では「偏頗弁済(へんぱべんさい)」といいます。)にあたるからです。
このような行為は、債権者平等の原則に反するとして破産法で禁止されており、免責不許可事由にあたります。
免責不許可事由があると、最終的に借金などの債務を支払う責任を免除してもらうことができず、破産手続きを行う意味がなくなってしまうのです。
自己破産を検討している場合は、あわてて上記のような行動に出ることは控えましょう。
ここでは、お金の貸し借りを例に、事案を簡略化して説明します。
Aさんは、Bさんから100万円、C会社から200万円をそれぞれ借りています。
法律の世界では、お金を借りているAさんのことを「債務者」、お金を貸しているBさんとC会社のことを「債権者」と呼びます。
Aさんが借金の返済をすることが難しくなり、自己破産をすることになりました。
この破産手続きにおいて、BさんとC会社はそれぞれAさんに貸し付けた金額に応じて、平等に返済を受けることになります。
Bさんは100万円、C会社は200万円を貸しているので、その債権額の割合は1:2ということになります。
例えば、Aさんの破産手続きで返済に充てることができる金額が30万円だった場合、Bさんは10万円、C会社は20万円の返済を受けることができるということになります。
C会社の方が、Bさんより100万円も多くAさんにお金を貸しているのだから、30万円全部をC会社の返済に充てるべきだという考え方は採用されません。
なぜなら、このような処理は債権者であるBさんとC会社を不平等に扱うことになるからです。
これが「債権者平等の原則」の考え方になります。
自己破産をする一番の目的は、最終的に借金などの債務の支払いを免除してもらい、その後の生活の立て直しを図るというものです。
この借金などの債務の支払いを免除してもらうことを「免責(めんせき)」といいます。
しかし、ある一定の事情がある場合には、裁判所から免責を許可してもらうことができなくなってしまいます。
その「一定の事情」というのが免責不許可事由と呼ばれるものです。
例えば、上記の例に挙げた「偏頗弁済(へんぱべんさい)」がこれに当たります。
そのほかには、意図的に財産を隠す行為や浪費やギャンブルによって多額の借金を負った場合などが免責不許可事由にあたります。
個人再生の場合
個人再生の場合も、自己破産と同様、車のローンだけを除外して手続きをすることは認められていません。
したがって、車に所有権留保が設定されている場合には、車は回収されてしまうことになります。
車が回収されると、その車の評価額分あるいは売却価格分がローン残額から減額されます。
そして、残りのローンは他の借金と同じように再生計画にしたがって減額されることになります。
なお、車が引き上げられては困ると思い、車のローンだけを優先的に完済しようと考える人がいるかもしれません。
しかし、自己破産の場合と同様、これは一部の債権者に対する「偏頗弁済(へんぱべんさい)」であり、個人再生の手続きでも問題となる行為ですので、注意してください。偏頗弁済と評価されると、その金額を返済額の算出にあたって考慮することになってしまいます。
他方で、所有権留保が設定されていない場合には、ローンが残っていたとしても車が引き上げられることはなく、車の価値を返済額の算出にあたって考慮することになります。
例えば、借金の総額が車のローンも含めて500万円、車の価値が150万円の場合、借金の5分の1は100万円となりますが、個人再生のルールでは、最低限自分の持っている財産額を返済しなければならないため、150万円は返済しなければなりません。
また、車(所有権留保付き)のローンが残っていても、個人再生の場合には、例外的に車を手元に残すことのできる方法があります。
その方法は、車のローンの債権者である信販会社等と「別除権協定」を結ぶという方法です。
別除権協定とは、車のローン会社と交渉し、車の時価評価額(債権者が所有権留保を行使して車を換価した場合に得られるであろう金額)を返済することを条件に、車を引き上げられないようにする協定のことをいいます。
この協定を結ぶためには、まずは車のローン会社に納得してもらい、合意してもらう必要があります。
さらに、裁判所に対して、車を保有しなければならない理由(必要性)について説明を行い、それを認めてもらわなければなりません。
実務の運用としては、別除権協定を裁判所が認めるケースは限られているようです。
別除権協定が認められるのは、例えば、個人タクシーや運送業など、事業の遂行や収入を得るために車が必要不可欠である場合です。
単に通勤等に車を利用しているという程度では、認められない可能性が高いでしょう。
上記で解説したとおり、別除権協定を結ぶにはいくつかのハードルがあり、認められるケースは限定されています。
自動車ローンが残っていない場合
任意整理の場合
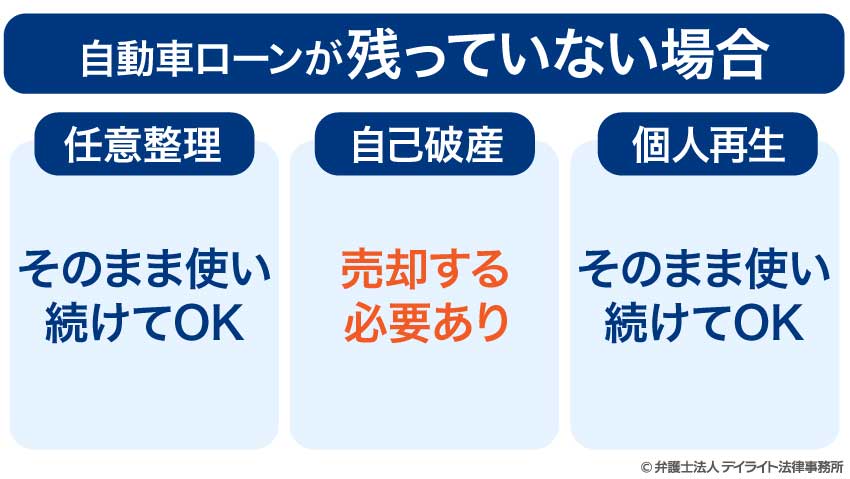
任意整理の場合、車のローンが残っていないのであれば、そのまま車を使い続けることができます。
車のローンが残っていなければ、車を所有していても任意整理の手続きに影響を与えることはありません。
ただし、車を維持するにはガソリン代や自動車税、車検代、駐車場代、保険料など多くの費用がかかります。
任意整理の返済計画において、車の維持費が負担となり、他の借金の返済が苦しいという場合には、引き続き車を維持するのがよいのかどうかを検討する必要があるかもしれません。
自己破産の場合
自己破産の場合、車や家などの財産を持っている人は、原則として、それらの財産をお金に換えて、借金の返済に充てなければなりません。
したがって、車のローンをすでに完済している場合であっても、その車に経済的価値がある場合には、車を売却しなければならないということになります。
なお、東京地方裁判所の場合、車の価値(査定額)が20万円以下の場合には、例外的に、処分せずに手元に残しておけるという運用がされています。
例えば、初年度登録から10年以上が経過しているような車の場合、査定額は20万円以下となることが多いようです。
個人再生の場合
個人再生の場合、車のローンが残っていないのであれば、そのまま使い続けることができます。
車のローンが残っていなければ、原則として、車の所有が個人再生の手続きに影響を与えることはありません。
ただし、価値の高い車を所有する場合には、再生計画における総返済額が通常よりも上がる可能性があります。
その理由は、個人再生の手続きには「債務者は、債権者に対して、自分が持っている財産の総額以上の額を返済しなければならない」という原則(これを、清算価値保障原則といいます。)があるからです。
例えば、めぼしい財産がない場合には総返済額は100万円に圧縮されるところ、評価額200万円の車を所有している(車以外の財産はない)場合には、総返済額は最低でも200万円になるということです。
また、任意整理の場合と同様、車の維持費の負担が大きく、他の借金の返済が苦しいという場合には、そのまま車を維持するのがよいのかどうかを検討する必要があるかもしれません。
日常生活や仕事において車の所有が必須ではないという方は、債務整理を機に、本当に車が必要かどうかを検討してみるとよいでしょう。
債務整理中にローンを組んで車を購入できる?
債務整理を行った場合、信用情報機関に「事故情報」(いわゆるブラックリスト)として記録されてしまいます。
これは任意整理であっても、自己破産であっても、個人再生であっても同じです。
一度ブラックリストに載ってしまうと、一定期間は情報が残ってしまいます。
したがって、その期間は、新たに借金をしたりローンを組んだりすることはできなくなります。
もちろん、車のローンを組むこともできませんので、債務整理中にローンを組んで車を購入することはできません。
どうしても、車を手に入れる必要があるのであれば、家族が購入するなどの方法をとることが考えられます。
ちなみに、ブラックリストに記録される期間は手続きによって異なりますが、5年〜7年です。
ブラックリストに記録された場合、一般的には新たな借入れをすることはできなくなるため、ヤミ金などの合法的ではない高利貸しに手を出してしまう人がいます。
しかし、債務整理をしようとしている人が、その手続中に新たな借金をするという行為は、真剣に債務整理をする意欲がないと判断されることにつながります。
そうなると、自己破産では免責が許可されなかったり、個人再生では再生計画が認められないということにもなりかねません。
また、任意整理においても、債権者との交渉にマイナスの影響を与え、合意をすることが難しくなってしまうこともあります。
車のローンに限らず、債務整理中の新たな借入れについては、様々な問題が生じる可能性があります。
債務整理後にローンを組んで車を購入できる?
すでに解説したように、債務整理後も一定期間はブラックリストの記録が残ってしまうため、新たなローンを組むことは難しいといえるでしょう。
一定期間(5〜7年)が経過し、ブラックリストの記録が消えれば、新たにローンを組んで車を購入することができるようになります。
このことは、任意整理でも、自己破産でも、個人再生でも、結論は同じです。
ブラックリストに記録されている期間中に、どうしても車を購入する必要があるという場合には、債務整理をした本人以外の家族など、別の人がローンを組むことが考えられます。
あるいは、現金での一括払いが可能な範囲で、安価な中古車を探すということも考えられるでしょう。
また、毎日のように車を利用するのでなければ、リースで車を借りる、レンタカーを借りる、カーシェアリングサービスを利用することなども考えられます。
車はその本体価格も高額であることに加えて、ガソリン代や駐車場代、自動車税、車検代、保険料など、相当な維持費がかかるものです。
そして、債務整理をしたということは、経済的に余裕がある状況ではないということです。
債務整理後、生活の立て直しができるまでの間は、多少不便になったとしても車を持つことは諦めるというのも選択肢の一つです。
債務整理と車のよくあるQ&A

債務整理をした場合、車は必ず引き上げられるのか?
 債務整理をした場合でも、車が必ず引き上げられるというわけではありません。
車のローンが残っていない場合や、車のローンが残っていても所有権留保が設定されていない場合には、車を引き上げられることはありません。
ただし、自己破産の手続きでは、車のローンが残っていない場合やローンは残っているものの所有権留保が設定されていないという場合でも、車の価値が高いと判断されれば車は破産管財人によって売却されることとなり、手元に残しておくことはできなくなります。
車の価値がどのくらいだと処分の対象になるのかという基準は、細かくは各地方裁判所ごとに運用が分かれていますが、おおむね20万円が基準になります。
債務整理後、車のローンの審査に通るためのポイントは何か?
債務整理後、ブラックリストに記録される一定期間は、車のローンの審査に通過することは難しいといえます。ブラックリストの記録が消えた後、車のローンを組む場合、チェックされるのは次のような項目となります。
- 年収
- 勤続年数
- 勤務先
- 雇用形態(正社員、派遣社員、アルバイトなど)
- 年齢
- 健康状態
- 他社からの借入れの状況
- 資産の状況
勤続年数が短い場合には、審査に通りづらくなりますので、ローンを組む直前の転職は控えたほうがよいでしょう。
また、ローンの金額が大きければ大きいほど審査は厳しくなる傾向がありますので、ある程度の頭金を用意することができれば、審査を通過しやすいといえます。
いわゆる「ディーラーローン」と呼ばれる、自動車販売ディーラーが提携する信販会社などが提供するローンでは、銀行のマイカーローンに比べて、金利は高いものの審査には通りやすい傾向があるようです。
ただし、ディーラーローンでは、多くの場合、所有権留保が設定されますので、支払いが滞ったときには、自動車が引き上げられてしまうというデメリットがあります。
まとめ
この記事では、債務整理をした場合、車はどうなってしまうのかという疑問について、くわしく解説をしてきました。
債務整理をした場合でも、車を使い続けることができるかどうかは、ケースバイケースです。
主に、次の4つのポイントによって、その結論は異なります。
- ① 債務整理のうちどの手続き(任意整理、自己破産、個人再生)を選択するのか
- ② 車のローンが残っているかどうか
- ③ 車に所有権留保が設定されているかどうか
- ④ 車の価値
債務整理を検討していて、車がどうなってしまうのか不安に思っている方は、まずは債務整理に強い弁護士に相談されることをおすすめします。
債務整理のノウハウや経験が豊富な弁護士に相談することによって、ベストな選択をすることができるでしょう。
デイライト法律事務所の破産再生チームは、債務整理の専門チームとして、借金問題に苦しむ方々を強力にサポートしています。
ぜひ一度、ご相談ください。
この記事が、債務整理を検討している方の参考になれば幸いです。