弁護士法人デイライト法律事務所 パートナー弁護士
国や自治体には、生活費や急な出費に困った個人が使える「公的貸付制度」が複数あります。
生活福祉資金貸付制度(緊急小口資金など)を中心に目的別に分かれ、無利子・低金利で、無職・低所得やいわゆるブラックリストの状態でも条件次第で利用できます。
ただし即日は借りられず、早くても申込みから5営業日ほどかかります。
この記事では、各制度の対象・金額・窓口・申込みの流れに加え、審査に落ちたときの対処法、借りる前に検討したい給付金・債務整理まで、借金問題を扱う弁護士が整理します。
なお、公的融資制度の内容や条件は変更されることがあります。実際に申し込む際は、お住まいの地域の窓口(社会福祉協議会や自治体など)に確認してください。
国や市役所等からお金を借りる方法|主な制度一覧
『国からお金を借りる』とは、国や自治体・公的機関が生活を支えるために設けた『公的貸付制度』を利用することを指します。
民間のカードローンと違い、無利子または年1〜1.5%程度の低金利で、保証人がいなくても、無職・低所得でも条件を満たせば借りられます。
制度は、生活費全般なら『生活福祉資金貸付制度』、失業・求職中なら『求職者支援資金融資』、ひとり親家庭なら『母子父子寡婦福祉資金貸付制度』、進学・教育費なら『奨学金・国の教育ローン』というように、目的と世帯の状況で使えるものが決まります。
まずは下の早見表で自分に近いものを探してください。
▼横にスクロールできます
| 公的融資制度 | 目的 | 対象者 | 貸付限度額 | ブラックリストでの利用 | 無収入での利用 | 保証人の有無 |
|---|---|---|---|---|---|---|
| 生活福祉資金貸付制度 | 生活費、住居費、介護費、就学費など | 低所得世帯・高齢者世帯・障がい者世帯 | 50万円〜460万円 (利用する資金の種類によって異なる) |
◯ | ◯ | 不要 |
| 求職者支援資金融資制度 | (転職、再就職、スキルアップのための)職業訓練受講中の生活費 | 失業者・求職者 | 月5万円〜10万円 | ✕ | ◯ | 不要 |
| 母子父子寡婦福祉資金貸付制度 | 事業にかかる費用、修学資金、技能習得資金、就職支度資金、医療介護資金、住宅資金、結婚資金など | 20歳未満の子どもを扶養しており、かつ配偶者のいない人 | 利用する資金の種類による | ◯ | ◯ | 修学資金等、利用する資金によっては連帯保証人が必要 |
| 日本学生支援機構の奨学金 | 進学に必要な費用(学費以外にも利用可) | 経済的事情により修学が困難である優秀な学生等 | 学校の区分や通学条件により異なる | △(親がブラックリストに載っている場合、保証人になれない) | ◯ | 貸与型では必要(機関保証を利用することも可) |
| 看護師等修学資金貸与制度 | 看護師等養成学校への進学に必要な費用 | 看護師等養成学校の学生 | 各自治体により異なる | ◯ | ◯ | 不要 |
| 日本政策金融公庫の個人向け融資 | 教育資金、事業用資金など | 個人事業主、子どもの教育資金を必要としている保護者など | 最大4800万円(一般貸付) | ✕ | ✕ | 不要なものもある |
以下では、それぞれの制度について詳しく解説していきます。
生活費に困ったときの中心|生活福祉資金貸付制度
この制度は、低所得世帯、高齢者世帯、障がい者世帯を対象として貸付けを行うものです。
具体的には、住民税が非課税の世帯、65歳以上の人がいる世帯、身体障がい者手帳、療育手帳、精神障がい者保健福祉手帳の交付を受けている人がいる世帯が対象となります。
これらの世帯に対する経済的支援を行うために、生活福祉資金貸付制度には次のようなメニューが用意されています。
なお、手続きの窓口は、お住まいの地域の社会福祉協議会となります。
※以下で紹介する内容は東京都の場合です。
- ① 福祉資金
- ② 教育支援資金
- ③ 緊急小口資金
- ④ 総合支援資金
- ⑤ 不動産担保型生活資金
福祉資金貸付制度|生活費・住宅費など幅広い支援が可能な制度
福祉資金貸付制度は、低所得世帯や高齢者世帯、障がい者世帯を対象とした支援制度です。
資金の内容としては、例えば以下のようなものがあります。
| 資金の種類 | 利用目的 | 貸付対象 | 貸付上限額 | 返済期間 |
|---|---|---|---|---|
| 出産・葬祭に必要な経費 | 分娩入院経費等、葬祭費用 | 低所得世帯 | 50万円 | 3年以内 |
| 住居の移転等に必要な経費 | 転居や賃貸契約の更新に際し必要な経費 | 低所得世帯、障がい者世帯、高齢者世帯 | 50万円 | 3年以内 |
| 障がい者用自動車の購入に必要な経費 | 障がい者が自ら運転する自動車等の購入に必要な経費 | 障がい者世帯 | 250万円 | 8年以内 |
| 住宅の増改築、補修等に必要な経費 | 住宅の増築、改修、補修、保全にかかる費用 | 低所得世帯、障がい者世帯、高齢者世帯 | 250万円 | 7年以内 |
| 福祉用具等の購入に必要な経費 | 機能回復訓練器具等を購入等するために必要な経費 | 障がい者世帯、高齢者世帯 | 170万円 | 8年以内 |
| 負傷または疾病の療養に必要な経費 | 病気、負傷による治療のため支払が必要となる経費等 | 低所得世帯、高齢者世帯 | 170万円 | 5年以内 |
| 介護サービス、障がい者サービス等を受けるのに必要な経費 | 介護保険法による介護給付の対象となる介護サービス等を受けるために必要な経費等 | 低所得世帯、障がい者世帯、高齢者世帯 | 170万円 | 5年以内 |
| 災害を受けたことにより臨時に必要となる経費 | 災害を受けたことによる困窮から自立更生するために必要な経費 | 低所得世帯 | 150万円 | 7年以内 |
| 就職の支度に必要な経費 | 就職に際し必要な経費(洋服、靴、通勤定期代等) | 低所得世帯、障がい者世帯 | 50万円 | 3年以内 |
| 生業を営むために必要な経費 | 自営業に必要な経費等 | 低所得世帯、障がい者世帯 | 低所得世帯は280万円、障がい者世帯は460万円 | 低所得世帯は7年以内、障がい者世帯は9年以内 |
なお、いずれも連帯保証人は原則必要とされていますが、無くとも融資が可能とされています。
また、利率は保証人が有る場合は無利子、保証人が無い場合は年1.5%となります。
教育支援資金|進学や就学にかかる費用を支援する制度
教育支援資金は、低所得世帯の子どもが安心して進学できるように支援する貸付制度です。
授業料などに使える「教育支援費」と、入学金などに使える「就学支度費」の2種類があります。
| 区分 | 主な使いみち | 貸付上限額 | 利率 | 連帯保証人 |
|---|---|---|---|---|
| 教育支援費 | 高校・高専・大学・専修学校などの授業料や教材費 | 高校:月3万5,000円
大学:月6万5,000円 |
無利子 | 原則不要 |
| 就学支度費 | 入学時に必要な入学金など | 上限50万円(入学時のみ) | 無利子 | 原則不要 |
- 貸付の対象は未払い分のみで、すでに支払った学費や入学金の補てん目的では利用できません。
- 貸付条件は都道府県によって異なる場合があります。お住まいの都道府県で申請前に条件を確認しておきましょう。
緊急小口資金|急な支出や一時的な生活費に対応する制度
緊急小口資金は、所得の少ない家庭に対して、資金の貸付けを行うことにより、その家庭の生活の安定を図ることを目的とする制度です。
緊急かつ一時的に困窮している世帯が、資金の貸付けによってその後の生活及び返済の見通しが立つ場合で、かつ、生活が苦しくなった理由が次に該当するような場合に貸付けを受けることができます。
- 医療費または介護費を支払ったことなどにより臨時の生活費が必要なとき
- 火災等の被災によって生活費が必要なとき
- 年金、保険、公的給付等の支給開始までに必要な生活費
- 会社からの解雇、休業等による収入減
- 滞納していた税金、国民健康保険料、公共料金等を支払ったことによる支出増
(※上記は東京都の場合の貸付対象理由の一部です。)
緊急小口資金の貸付限度額は10万円となっています。
利率は無利子、連帯保証人は不要、返済期間は12ヶ月以内となっています。
なお、緊急小口資金の場合、申込みから資金交付までの期間は最短で5日(営業日)と、公的融資制度の中では比較的早いということができます。
総合支援資金|失業や収入減により生活が困難な世帯を支援する制度
総合支援資金は、失業などで一時的に生活が困窮している世帯のための支援制度です。
主に、経済的支援と就労支援の意味合いで貸付けを行うものであり、貸付内容は次の3つに分類されています。
| 貸付内容 | 利用目的 | 貸付上限額 | 貸付方法 |
|---|---|---|---|
| 生活支援費 | 生活再建に向けて就職活動を行う間の生活費用 | (複数世帯の場合)月額20万円以内の必要額
(単身世帯の場合)月額15万円以内の必要額 |
1ヶ月ごとの分割交付、貸付期間は原則3月・最長12月 |
| 住宅入居費 | 敷金、礼金など住宅の賃貸契約を結ぶために必要な費用 | 40万円以内の必要額 | 不動産業者等に直接一括交付 |
| 一時生活再建費 | 生活を再建するために一時的に必要かつ日常生活費で賄うことが困難である費用(例:新たに就業するために必要な支度費、公共料金等滞納の場合の支払費用) | 60万円以内の必要額 | 一括交付 |
なお、いずれの資金についても、利率は連帯保証人が有る場合には無利子、連帯保証人が無い場合には年1.5%とされています。
また、返済期間は10年以内とされています。
不動産担保型生活資金|高齢者世帯が不動産を担保に資金を支援する制度
不動産担保型生活資金は、主として高齢者世帯が不動産を担保にして資金援助を受けることのできる制度です。
この制度の特徴は、自宅を手放す必要がなく、毎月の返済もないという点にあります。
なお、本人が死亡したときは、基本的には、担保である不動産が売却されて返済資金として回収されることになります。
対象となる不動産(土地・建物)は、賃借権などの利用権や抵当権などの担保権が設定されていないことが必要です。
また、土地の評価額が概ね1500万円以上の一戸建て住宅が対象とされ、マンション等の集合住宅は対象外とされています。
貸付限度額は、担保となる土地評価額の概ね70%(例えば、土地の評価額が1500万円の場合、貸付限度額は1050万円)で、月額30万円以内とされています。
利率は、年3%または当該年度における4月1日時点の長期プライムレート(※)のいずれか低い方を基準として定められます。
※長期プライムレートとは
金融機関が企業等に対して1年以上貸付けを行う際の最優遇貸出金利のことをいいます。
以上の生活福祉資金貸付制度を利用したいという場合には、お住まいの市町村の社会福祉協議会に相談してください。
融資が必要な状況であると判断された場合には、申込みをすることができます。
申込みの際には、あわせて提出しなければならない書類があります。
事前に必要な書類を電話で確認して準備しておくと、その後の手続きをスムーズに行うことができるでしょう。
なお、融資までにかかる期間は、緊急小口資金の場合には申込みから1週間程度とされていますが、それ以外の資金の場合には、1ヶ月程度はかかるようです。
また、不動産担保型生活資金については、土地の評価や担保権の登記などの手続きが必要となるため、申込みから貸付金の交付までは、最短でも6ヶ月程度はかかるとされています。
目的・世帯別に使えるそのほかの公的貸付制度
失業・求職中|求職者支援資金融資
求職者支援資金融資とは、求職者支援制度(※)で職業訓練受講手当を受給する予定の人を対象とした貸付制度です。
※求職者支援制度とは
求職者支援制度は、転職、再就職、スキルアップを目指す人が、毎月10万円の生活支援給付金を受給しながら、無料で職業訓練を受講することのできる制度です。
離職した後、雇用保険を受給できない人や収入が一定額以下の在職者が、給付金を受給しながら訓練を受講することができます。
上記の職業訓練受講手当を受給しても、その手当だけでは訓練受講中の生活費が不足する場合に、融資を受けることができます。
貸付額は「月額5万円(上限)または月額10万円(上限)✕ 訓練の受講予定月数」とされており、配偶者等の有無によって上限額が異なります。
この制度を利用できるのは、職業訓練受講手当の支給決定を受けており、かつ、ハローワークで「求職者支援資金融資要件確認書」の交付を受けた人となります。
詳細については、お住まいの地域のハローワークに問い合わせてみてください。
ひとり親家庭|母子父子寡婦福祉資金貸付制度
母子父子寡婦福祉資金貸付は、20歳未満の子どもを扶養している配偶者のいない人、寡婦等(※)が利用できる制度です。
※「寡婦(寡夫)」とは
婚姻関係にあったパートナーと死別したり離婚した後に、再婚せずにいる人や、夫や妻の生死が不明で一定の要件を満たす人のことをいいます。
女性の場合は「寡婦」、男性の場合は「寡夫」と表記します。
この母子父子寡婦福祉資金貸付は、資金の使途によって、以下の表のとおり、種類が細かく分類されています。
| 目的 | 対象 | 限度額 | 利率 | 返済期間 |
|---|---|---|---|---|
| 事業開始資金 |
|
326万円 (団体は489万円) |
(保証人有り) 無利子 (保証人無し) 年1% |
据置期間:1年 償還期間:7年以内 |
| 事業継続資金 |
|
163万円 | (保証人有り) 無利子 (保証人無し) 年1% |
据置期間:6ヶ月 償還期間:7年以内 |
| 修学資金 |
|
※学校の種別により細かく分類 (例:私立高校月額5万2500円) |
無利子 | 据置期間:当該学校卒業後6ヶ月 償還期間:20年以内 |
| 技能習得資金 |
|
【一般】 月額6万8000円 【特別】 一括81万6000円 【運転免許】 46万円 |
(保証人有り) 無利子 (保証人無し) 年1% |
据置期間:知識技能習得後1年 償還期間:20年以内 |
| 修業資金 |
|
【月額】 6万8000円 【特別】 46万円 |
無利子 | 据置期間:知識技能習得後1年 償還期間:20年以内 |
| 就職支度資金 |
|
【一般】 10万5000円 【特別】 34万円(通勤のための自動車購入の場合) |
(保証人有り) 無利子 (保証人無し) 年1% |
据置期間:1年 償還期間:6年以内 |
| 医療介護資金 |
|
【医療】 34万円 【介護】 50万円 |
(保証人有り) 無利子 (保証人無し) 年1% |
据置期間:医療または介護終了後6ヶ月 償還期間:5年以内 |
| 生活資金① |
|
【一般】 月額10万8000円 【技能】 月額14万1000円 |
(保証人有り) 無利子 (保証人無し) 年1% |
据置期間:知識技能習得後、医療もしくは介護終了後 償還期間:(技能習得)20年以内、(医療または介護)5年以内、(生活安定貸付)8年以内、(失業)5年以内 |
| 生活資金② |
|
児童扶養手当の 支給額 ※令和8年度(2026年4月分〜)は全部支給で月額4万8050円、2人目以降の加算1万1350円(こども家庭庁) |
(保証人有り) 無利子 (保証人無し) 年1% |
据置期間:貸付期間満了後6ヶ月 償還期間:10年以内 |
| 住宅資金 |
|
150万円 | (保証人有り) 無利子 (保証人無し) 年1% |
据置期間:6ヶ月 償還期間:6年以内 |
| 転宅資金 |
|
26万円 | (保証人有り) 無利子 (保証人無し) 年1% |
据置期間:6ヶ月 償還期間:3年以内 |
| 就学支度資金 |
|
※学校の種類により分類 (例:小学校6万4300円) |
無利子 | 据置期間:当該学校卒業後6ヶ月 償還期間:(就学)20年以内、(修業)5年以内 |
| 結婚資金 |
|
31万円 | (保証人有り) 無利子 (保証人無し) 年1% |
据置期間:6ヶ月 償還期間:5年以内 |
以上の母子父子寡婦福祉資金貸付を利用したいという場合には、お住まいの市町村の福祉担当窓口に問い合わせてみてください。
参考:福祉事務所|厚生労働省
進学・教育費|日本学生支援機構の奨学金/国の教育ローン
日本学生支援機構は、文部科学省が管轄する独立行政法人で、経済的事情により修学が困難である優秀な学生等に学資の貸与及び給付を行っています。
この奨学金制度の大きなメリットは、在学中に利息が発生しないうえに、卒業後まで返済を待ってもらえるという点です。
また、一定の条件を満たす場合には、入学金や授業料の免除、減額もあります。
日本学生支援機構の奨学金には、貸与型(返済義務があるもの)と給付型(返済義務のないもの)があり、それぞれに必要な条件があります。
給付型奨学金の対象となるのは、主として次の条件を満たす人です。
- 住民税非課税世帯またはそれに準ずる世帯であること
- 進学先で学ぶ意欲のある学生等であること
支給額は、学校の区分や通学条件により異なります。
例)国公立大学に自宅から通う場合 月額2万9200円
国公立大学に自宅外から通う場合 月額6万6700円
私立大学に自宅から通う場合 月額3万8300円
私立大学に自宅外から通う場合 月額7万5800円
貸与型には、無利子のもの(第一種奨学金)と有利子のもの(第二種奨学金)があります。
貸与型の奨学金を受ける主な条件(進学後に申し込む場合)は次のとおりです。
- 経済的理由により修学が困難であり、優秀な学生等であること
- 留年中ではないこと
貸与額は対象者の状況に応じて細かく分類されています。
参考:奨学金|日本学生支援機構
看護学生|看護師等修学資金貸与制度
看護師等修学資金貸与制度は、一部を除き、ほとんどの都道府県で実施されている奨学金制度で、対象者は看護師等養成学校の学生になります。
看護師等を養成している学校に在籍し、将来、看護師や准看護師として働く意思のある人であれば融資を受けることができます。
この奨学金制度は、奨学金の返済が免除されるもの(第一種貸与)と奨学金の返済が必要なもの(第二種貸与)の2つに分類されます。
この奨学金制度の目的は、都道府県内の看護学校等に通学し、看護師資格(助産師、保健師、准看護師も含む)を取得した後に、各都道府県内の医療機関において勤務してもらうことを目的とするものです。
第一種貸与の場合、看護師資格を取得した後、都道府県内の指定された医療機関で5年間勤務すると、奨学金の返済が全額免除となります。
借りられる奨学金の金額は各自治体により異なりますが、地方自治体が設立した看護学校の場合は月額3万2000円程度、民間設立の看護学校の場合は月額3万6000円程度が相場とされています。
個人事業主・事業資金|日本政策金融公庫
日本政策金融公庫(※)では、国民生活事業として個人事業主への貸付けや教育ローンを行っています。
※日本政策金融公庫とは
国が株式の100%を保有する特別な株式会社であり、財務省が管轄している政府系金融機関です。
日本政策金融公庫は、消費者金融や銀行などの民間金融機関と異なり、営利目的で運営されるものではないことから、低金利でお金を借りることができます。
個人事業主の方は次のような事業資金を借りることができます。
- 一般貸付
- 新規開業資金
一般貸付は、運転資金として利用する場合、最大4800万円まで借り入れることができます(ただし、業種や経営内容によっては利用できない場合あり)。
利率は返済期間や担保の有無により異なりますが、民間の金融機関と比べて低い金利で借りることができるため、返済の負担が軽くなります。
新規開業資金は、創業期の資金不足を補うための融資を行い、個人事業主の開業、スタートアップを支援するものです。
貸付けの対象は、新しく事業を始める人または事業開始後おおむね7年以内の人になります。
融資限度額は7200万円(うち運転資金の上限は4800万円)で、利率は返済期間や担保の有無により異なります。
ちなみに、新たに事業を始める人または事業開始後税務申告を2期終えていない人は、原則として無担保・無保証人で融資を受けることができ、利率は基準金利から一律0.65%引き下げとなる優遇措置があります。
また、返済期間については、運転資金の場合は10年以内、設備資金の場合は20年以内とされています。
日本政策金融公庫では、子どもの教育資金を必要とする人向けに教育ローンも用意されています。
融資限度額は350万円で、一定の条件を満たす場合には450万円(子ども一人につき)まで借りることができます。
金利は固定金利で年4.05%、一定の要件を満たせば年3.65%(令和8年7月時点)と、民間の銀行等の教育ローンに比べて低いといえるでしょう。
国からお金を借りることができる公的貸付制度の特徴
国からお金を借りることができる公的な貸付制度の特徴としては、
- 低金利、無利子で借入れができる
- 保証人が不要なものが多い
- 無職や低収入でも借入れができる
- ブラックリストに載っている人でも借入れができる
国や市役所等の公的な貸付制度は、支援の側面が強いため、生活のために支援が必要な人が利用しやすいように、一般の消費者金融やカード会社などと異なり、金利が低かったり、消費者金融やカード会社では借りられない人でも利用できるようになっています。
無職・低所得・ブラックリストでも国からお金を借りられる?
無職でも使える制度がある
国が用意している公的貸付制度には、無職(無収入)の方であっても利用できる制度があります。 代表的な制度が「生活福祉資金貸付制度」です。
一般の銀行や消費者金融は、返済能力を確認するために現在の収入や勤務先を重視します。
一方、国の公的貸付制度は、生活に困窮している方を支援することを目的として作られた制度です。
そのため、現在仕事がない無職の方や、低所得の世帯であっても、生活を再建する意思があれば貸し付けの対象となります。
生活費をはじめ、再就職のための費用や子どもの教育資金など、状況に応じた支援を受けることができます。
ブラックリストに載っていても使える
信用情報機関に事故情報が登録されている、いわゆる「ブラックリスト」の状態であっても、国の貸付制度は利用できる可能性があります。
消費者金融などの民間企業は信用情報を厳しくチェックするため、ブラックリストに載っていると審査で落とされてしまいます。
しかし、公的貸付制度の目的は「生活に困窮している方の救済」です。
そのため、過去に借金の返済を滞納した経験がある方や、信用情報に不安がある方であっても、現在の困窮状況や今後の生活再建の可能性を考慮して審査が行われます。
他社で審査に落ちてしまったからといって、あきらめる必要はありません。
注意!借金の返済目的は不可
国からお金を借りる際に、最も注意しなければならないのが「使いみち(資金の目的)」です。
公的貸付制度のお金は、銀行や消費者金融などの借金を返済する目的で借りることは原則としてできません。
「国から借りたお金で、消費者金融の借金を返したい」と考えて申請しても、貸し付けは認められませんので注意してください。
もし抱えている借金の返済が困難な場合には、国の貸付を利用するのではなく、弁護士などの専門家に相談して債務整理(任意整理や自己破産など)を行うことが現実的です。
保証人がいなくても借りられる
国の公的貸付制度の多くは、保証人(連帯保証人)を用意できない場合であってもお金を借りることができます。
「身近に頼れる人がいない」、「家族や知人に保証人をお願いしたくない」という方でも、利用しやすい仕組みになっています。
保証人を立てない場合でも申し込み自体は可能となっており、生活に困っている方が一人で悩まずに手続きを進められるよう配慮されています。
金利が低く、返済期間も長めで負担が小さい
民間の消費者金融などのカードローンでは、年15%〜18%程度の高い金利が設定されることが一般的です。
これに対して、国の公的貸付制度は金利が非常に低く設定されている点も大きな特徴です。
例えば、保証人を立てる場合は「無利子(0%)」、保証人を立てない場合でも「年1.5%程度」という極めて低い金利で借りることができます。
さらに、返済を開始するまでの猶予期間(据置期間)が設けられているほか、返済期間も数年と長く設定できます。
毎月の返済負担を抑えることができるため、借入れをした後も無理なく生活を再建していくことが可能です。
国や地方自治体からお金を即日借りることはできる?
国や地方自治体(市役所)の融資制度を利用した場合、即日お金を借りることはできません。
国や地方自治体の融資制度は、その手続きに時間がかかるのが一般的であり、緊急小口資金のように、どんなに早いものでも申請から1週間程度はかかります。
緊急小口資金以外のものであれば、申請に必要な書類がすべてそろってから1ヶ月程度はかかると見込んでおいたほうがよいでしょう。
生活が苦しい場合であれば、一日でも早くお金を借りたいという人がほとんどだと思います。
申込みからお金を受け取ることができるのは1ヶ月先だと想定し、その間に生活が成り立たなくなってしまう可能性がある場合には、消費者金融や銀行のカードローンの利用を検討したほうがよいでしょう。
審査に落ちる・借りられないときの対処法
国の貸付制度は、生活に困窮している方を救済するための仕組みですが、申し込めば誰もが必ず借りられるわけではありません。
国の貸付といえども審査は行われるため、状況によっては審査に落ちてしまったり、利用できなかったりするケースもあります。
審査に落ちる主なケース
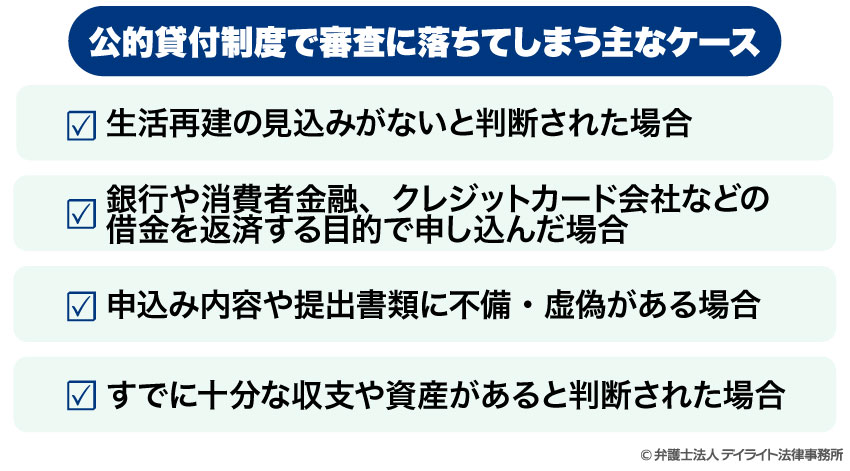
国の公的貸付制度で審査に落ちてしまうケースとしては、主に以下のような場合が挙げられます。
生活再建の見込みがないと判断された場合
公的貸付制度は「貸付」であるため、将来的に返済していくことが前提となります。
そのため、返済の見込みや生活を再建する意思が全くないと判断された場合は、審査に通らない可能性が高くなります。
銀行や消費者金融、クレジットカード会社などの借金を返済する目的で申し込んだ場合
国の貸付金は消費者金融や銀行などの借金を返すために使うことはできません。
使い道の確認で借金返済が目的であると判明した場合は、利用を断られます。
申込み内容や提出書類に不備・虚偽がある場合
申込み書類に不備があったりすれば、審査に通らなくなってしまいます。
また、提出する書類に嘘の収入や状況を記載したり、必要な書類を提出しなかったりした場合にも、信用性を疑われて審査落ちの原因となります。
すでに十分な収支や資産があると判断された場合
国の貸付制度は生活困窮者を支援する制度であるため、一定以上の収入や処分可能な資産がある場合は、対象外とされることがあります。
落ちたとき・使えないときの対処法
国の貸付制度の審査に落ちてしまった場合や、借金返済目的のため国の貸付制度が使えない場合は、別の方法で解決を図る必要があります。
主な対処法としては、以下の点が挙げられます。
住居確保給付金などの「給付金制度」を検討する
借り入れ(貸付)ではなく、返済不要の「給付金」を受け取れる制度がないか確認してみましょう。
例えば、離職などで住居を失うおそれがある方向けの「住居確保給付金」など、条件に合えば利用できる自治体の支援策があります。
市役所や社会福祉協議会の窓口で相談してみると良いでしょう。
生命保険の「契約者貸付制度」などを活用する
解約返戻金のある生命保険に加入している場合、その範囲内でお金を借りられる「契約者貸付」を利用する方法があります。
自分の積立金を担保にするため厳しい審査がなく、信用情報に不安がある方でも利用しやすいのが特徴です。
弁護士に相談して「債務整理」で借金問題を根本解決する
借金の返済に追われていて生活が苦しい場合や、どこからもお金を借りられない状況に陥っている場合は、新たに借り入れをするのではなく、弁護士に相談して「債務整理」を行うことが最も有効な解決策です。
任意整理や自己破産などの法的な手続きをとることで、借金の減額や免除を受け、生活をやり直すことができます。
国や地方自治体からお金を借りるデメリット
国や地方自治体が実施している公的貸付制度は、利息が低いなどの多くのメリットがある反面、利用するにあたってはいくつか注意すべきデメリットも存在します。
借りたら返す必要がある
公的貸付制度は「給付金(もらえるお金)」ではなく、あくまで「貸付金(借りるお金)」です。
そのため、借りたお金は将来的に必ず返済しなければなりません。
無利子や低金利で借りられる制度が多いものの、返済義務自体がなくなるわけではない点に注意が必要です。
もし返済を滞納してしまうと、遅延損害金が発生したり、自治体や社会福祉協議会から督促を受けたりすることになります。
今後の生活設計を立てたうえで、計画的に返済していけるかどうかを慎重に判断することが不可欠です。
利用目的や限度額が決まっている
国の貸付制度は、資金の使いみち(利用目的)が厳しく制限されています。
生活費、医療費、子どもの入学金や授業料など、申請する制度ごとに認められる目的が明確に決まっており、自由にお金を使えるわけではありません。
また、借りられる限度額についても制度ごとに細かく定められているため、必要以上の金額を借り入れることはできません。
申請時には使いみちを証明する書類の提出を求められることも多く、目的外の利用は認められないため注意しましょう。
手続きに時間がかかる
申し込みから実際に口座へお金が振り込まれるまでに、かなりの時間がかかる点もデメリットの一つです。
消費者金融のカードローンであれば即日や数日で融資を受けられるケースもありますが、公的貸付制度の場合は、必要書類の確認や審査に早くても1週間はかかり、数週間程度かかるケースも多いです。
「今すぐ今日中に現金が必要」といった急ぎの資金調達には向いていません。
利用したい場合は、期日に余裕をもって早めに手続きを進める必要があります。
生活保護・年金を受けていると使えない制度が多い
現在、生活保護を受給している方や、年金を受給している方は、利用できる公的貸付制度が大きく制限されるケースがあります。
例えば、生活保護を受けている場合、基本的に国の貸付制度を重複して利用することは原則として認められていません。
貸付金が収入とみなされ、保護費が減額されるなどの影響が出るためです。
また、年金受給者の場合も、かつて実施されていた「年金担保融資制度」が廃止されたことなどにより、新たに利用できる公的融資の選択肢が限られています。
生活保護や年金を受給中の方は、公的貸付を申し込む前に、担当のケースワーカーや自治体の福祉窓口へ事前に相談することが極めて重要です。
生活が苦しい場合の他の対処法
生活が苦しい場合の他の対処法としては、次のような方法が考えられます。
- 生活保護の受給を検討する
- 債務整理を検討する
- 債務整理に強い弁護士に相談する
生活保護の受給を検討する
仕事をすることのできない状況であったり、低収入で生活費が足りない場合には、生活保護の受給を検討するというのも一つの手段です。
生活保護は、病気等の様々な事情で働くことができない人や、働いてはいるものの収入が少なく、最低限の生活を送ることが難しい人々を支援、サポートする制度です。
生活保護を受給することのできる条件については、お住まいの市町村のホームページなどで確認することができます。
ちなみに、不動産(土地・建物)や自動車を所有している場合には、財産があると判断されますので、原則として生活保護を受給することは難しいとされています。
生活保護の申請は国民の権利です。
誰しも生活保護を必要とする可能性はあるといえますので、困っている場合にはためらわずに受給を検討しましょう。
相談窓口はお住まいの市町村の保護課になります。
債務整理を検討する
借金を抱えており、その返済のために生活が苦しいという場合には、債務整理を検討するというのも一つの方法です。
債務整理には、任意整理、自己破産、個人再生など、いくつかのメニューがあり、個々人の状況に適したメニューを選択することになります。
債務整理をすることによって、借金の支払いが一定程度免除されたり、月々の返済額が固定されることになりますので、安定した生活を送ることができるようになるでしょう。
なお、債務整理の手続きには、それぞれメリット、デメリットがあります。
ご自身の状況に、もっとも適した手続きを選択することが大切です。
また、債務整理をするとしても、現在持っているクレジットカードを使い続けることができるのかどうか、気になりますよね。
そのような方は、ぜひ以下の記事も参考にしてみてください。
債務整理に強い弁護士に相談する
債務整理をするためには、専門的な法的知識や手続きについてのノウハウが必要です。
そのため、債務整理を検討している人は、一度、債務整理に強い弁護士に相談することをおすすめします。
すでに説明したとおり、債務整理にも様々なメニューがあり、どの手続きを選択するかがとても重要といえます。
この選択を適切に行い、その後の手続きをスムーズに進めていくためには、弁護士の中でも特に債務整理について専門性の高い弁護士に相談することがポイントになります。
これから債務整理をすることを検討している方は、ぜひ以下の記事も参考にしていただければと思います。
国からお金を借りる「公的融資制度」のよくあるQ&A

国からお金を借りる限度額はいくらですか?
 国や地方自治体からお金を借りる場合、限度額は利用する制度によって異なります。
10万円という小口の貸付制度もあれば、百万円単位での貸付けが可能な制度もあります。
この記事でも、各制度における限度額を紹介していますので、ご自身が利用したいと考えている制度の解説部分を参考にしてください。
ただし、公的融資制度の内容が変更されることは多々ありますので、より具体的な限度額を知りたいという方は、各制度を担当する機関のホームページを見たり、電話で問い合わせるなどして確認されることをおすすめします。
無職でも市役所でお金を借りることはできますか?
無職でも利用できる公的融資制度はあります。たとえば、この記事で紹介したものでいうと、求職者支援資金融資制度があります。
この制度は、求職者を支援するための制度ですので、将来的に働くことが可能であれば、こうした制度を利用することが可能です。
また、生活福祉資金貸付制度は、一時的に無職となっている場合にも利用することができます。
なお、この記事で紹介した公的融資制度は、いずれも国や地方自治体が行っているものではありますが、借金であることに変わりはなく、一部を除いて免除になることはありません。
つまり、借りたものは返済する必要があるということです。
したがって、将来的にも働くことが難しく、借りたお金を返済するめどが立たない状況なのであれば、借入れをするのではなく生活保護の受給を検討するのが賢明といえるでしょう。
まとめ
この記事では、国や市役所からお金を借りる方法について解説を行いました。
公的融資制度には、様々なものが用意されています。
ご自身の状況や利用目的に合った制度がどれなのかを確認してから、手続きの窓口となっている機関(社会福祉協議会やハローワーク、日本政策金融公庫など)に問い合わせをしてみてください。
なお、繰り返しになりますが、国や地方自治体からの融資といえども、借金に変わりはありません。
すでに借金問題にお悩みの方は、今後、債務整理を検討することが必要かもしれません。
デイライト法律事務所の破産再生チームは、債務整理の専門チームとして、借金問題に苦しむ方々を強力にサポートしています。
また、当事務所では、LINEや電話相談を活用した全国対応も行っています。
ぜひ一度、ご相談ください。