
損害賠償金や違約金が発生した際、原則として労務やサービスの対価ではない(対価性がない)ため、消費税の「不課税(対象外)」取引に分類されます。
しかし、名目は損害賠償金であっても、「特許権などの無体財産権を使用したことによるライセンス料の補填である場合」や、「損害を受けた資産がそのまま相手方に引き渡される場合」など、実態として対価性があると認められる取引については、例外的に消費税の課税対象となる可能性があるため、注意が必要です。
また、社用車などの修理費用を賠償金として処理する場合の仕入税額控除や、インボイス制度への対応など、実務担当者が押さえるべきポイントは多岐にわたります。
この記事では、損害賠償や違約金の消費税区分、例外となる課税基準、そして正しい会計処理や相談窓口などについて、弁護士がわかりやすく解説していきます。
結論からお伝えすると、損害賠償金や違約金は、原則として消費税の課税対象にならない「不課税(課税対象外)取引」に分類されます。
日本の消費税法上、取引に消費税が課税されるためには、次の「課税4要件」をすべて満たす必要があります。
損害賠償金や違約金が不課税となるのは、3つ目の「対価を得て行う取引であること」という要件を満たさないためです。
通常の商取引であれば、商品の引き渡しやサービスの提供という行為に対して、その「反対給付(対価)」として金銭を受け取ることになります。
しかし、損害賠償金や違約金は、発生してしまった「損害の補填」や「逸失利益の穴埋め」を目的として支払われるものであり、何かを提供したことに対する対価ではありません。
そのため、消費税の課税対象から外れることになるのです。
消費税がかからない取引には「不課税」のほかに「非課税」や「免税」がありますが、これらは税務上まったく異なる概念であり、仕入税額控除(納付税額から仕入れにかかった消費税を差し引く計算)への影響も異なります。
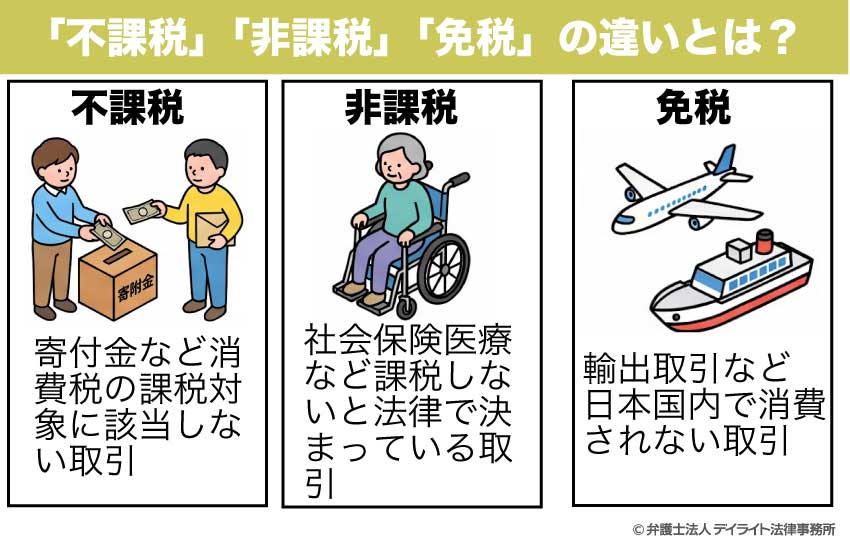
不課税取引のために必要となった仕入れ費用がある場合であっても、そもそも消費税を負担していないため、その費用に係る消費税は原則として仕入税額控除の対象にはできません。
消費税は国内での消費に対して広く公平に負担を求める税金であるため、国内におけるすべての取引が課税の対象となるのが原則です。
しかし、国内取引であっても消費に負担を求める税としての性質上や社会政策的配慮(土地・有価証券・商品券などの譲渡、預貯金や貸付金の利子、社会保険医療など)から課税の対象とならない取引を「非課税取引」といいます。
非課税とされる取引には消費税が課税されませんので、非課税取引のために行った課税仕入れについては、原則としてその仕入れに係る消費税額を控除することができません。
輸出証明書の保管など一定の要件を満たすことで、免税売上に対応する仕入れについては、仕入税額控除を全額受けることができます。
免税取引の対象となるものとして、商品の輸出や国際輸送、外国にある事業者に対するサービスの提供などのいわゆる輸出類似取引などがあります。
このように、損害賠償金や違約金は「対価性がない」という本質的な理由から原則不課税となりますが、形式的には損害賠償金とされていても、実質的には資産の譲渡や役務の提供の対価と評価されるおそれもあります。
次では、消費税が課税される損害賠償金・違約金のケースについて解説していきます。
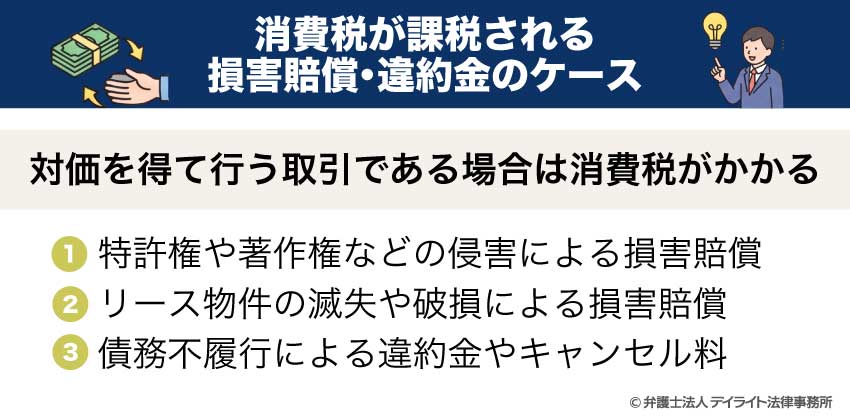
税務上、取引が課税されるかどうかの判定は、契約書に書かれた名目だけで機械的に決まるわけではなく、その取引の実態が「実質的に資産を譲渡した、あるいはサービスを提供したことに対する対価」とみなされる取引は、消費税の課税対象となります。
まず、企業が保有する特許権、商標権、著作権などの「無体財産権(知的財産権)」が他社に侵害され、その賠償金や和解金を受け取る、あるいは支払うケースです。
この場合、支払われる損害賠償金のうち、本来得られるはずだった「ライセンス使用料の相当額」として算出される部分は、消費税の課税対象(課税取引)となります。
この税務上の根拠となるのが、国税庁の「消費税法基本通達5-2-5(損害賠償金)」です。
同通達の第2号では、以下のように明確に規定されています。
知的財産権の無断使用に対する賠償金は、実質的に「相手方に権利の使用を許諾し、その対価(実施料)を後から精算した」のと変わらない経済的実態を持ちます。
そのため、名目が損害賠償金であっても、資産の貸付けや役務の提供の対価として課税されるのです。
ただし、同じ権利侵害であっても「著作者人格権の侵害」に対する慰謝料など、精神的苦痛を補填する目的のものは対価性がないため、原則通り不課税となります。
このように、侵害された権利の内訳や賠償金の算定根拠によって課税関係が真逆になるため、慎重な精査が必要です。
複合機、社用車、製造設備といったリース物件を期間中に自社の過失で全損・破損させてしまい、リース会社に対して高額な損害賠償金や違約金を支払うケースも、消費税の課税対象となる可能性があります。
このような取引が課税対象となるか否かは、「壊れた物件(資産)がその後どう処理されるか」によって実質的に判断されます。
例えば、交通事故や災害によってリース物件に傷がついてしまったものの、軽微な修理を加えるだけでそのまま継続して使用できる状態(または加害者が買い取る状態)を考えてみましょう。
この場合、所有者(リース会社など)が受け取る損害賠償金は、実質的に「その資産を売却した対価」または「継続して使用させるための割増リース料の補填」としての性質を帯びるため、消費税の課税対象となります。
一方で、物件の破損状況が極めて深刻であり、修理が不可能でそのまま廃棄(スクラップ)せざるを得ないようなケースでは、支払う金銭は純粋な「資産の滅失に対する損害の補填」そのものとなります。
この場合は、資産の移動も対価性も発生しないため、原則通り「不課税」として処理することになります。
このように、損害を被った目的物の損傷レベルやその後の帰属によって、消費税が含まれるかどうかが変わるため、事故報告書やリース会社との合意書面の確認が不可欠です。
取引先との契約解除や、出張・イベントの直前キャンセルに伴って発生する「違約金」や「キャンセル料」も、その内訳によって消費税の取り扱いが異なります。
ここで重要になる判断基準が、「逸失利益(本来得られるはずだった利益)の補填」なのか、それとも「解約事務というサービスの対価」なのかという点です。
国税庁の「消費税法基本通達5-5-2(解約手数料、払戻手数料等)」では、「予約の取消し、変更等に伴って予約を受けていた事業者が収受するキャンセル料、解約損害金等は、逸失利益等に対する損害賠償金であり、資産の譲渡等の対価に該当しない」と規定されています。
すなわち、事業者が受け取るキャンセル料や解約損害金は、原則としてお店側が失った利益を穴埋めするための損害賠償金であり、対価性がないため「不課税」となります。
しかし、同通達では同時に以下のようにも定めています。
この場合は、税務上の利便性を考慮し、金額の全体を「資産の譲渡等の対価に該当しない(=全額不課税)」として処理してよいことになっています。
引用元:消費税法基本通達5-5-2(解約手数料、払戻手数料等)|国税庁
このように、契約書や請求書の記載方法ひとつで、仕入税額控除の対象にできるかどうかの税務リスクが大きく変動するため、法務・経理部門の連携による実態把握が強く求められます。
交通事故による社用車の破損や、店舗・オフィスなどの器物損壊トラブルが発生した際、やり取りされるのが「修理費用」に相当する損害賠償金です。
壊された資産の修理代を賠償金として被害者が受け取る、あるいは加害者が支払う場合、「賠償金の授受」という側面と「実際の修理というサービスの授受」という側面が混在するため取扱いが複雑になります。
被害に遭った企業が自ら修理業者を手配して資産を修理し、そのかかった費用(消費税込み)を加害者へ請求するケースを考えてみましょう。
この場合、被害者が支払った修理代は仕入税額控除の対象(課税仕入れ)にすることができます。
国税庁の「消費税法基本通達11-2-8」において、課税仕入れに該当するかどうかは「支出した金銭の源泉(出どころ)を問わない」と規定されているためです。
つまり、加害者から受け取った損害賠償金や保険会社からの保険金を修理代の支払いに充てたとしても、自社の事業用資産を修理したという「役務の提供」を受けた事実には変わりがないため、問題なく仕入税額控除を適用できます。
なお、裁判例(東京地裁平成29年3月27日判決など)では、実際の修理が未了(修理していない状態)であっても、「被害者が修理する場合に要する費用が損害となる」として、加害者側から「現に修理していないから消費税分を控除せよ」という主張を退け、消費税相当額を含めた損害賠償請求を認めた事例が存在します。
示談や契約上の取り決めに基づき、加害者(または加害者側が加入する保険会社)が、被害者の指定する修理業者へ直接修理代金を振り込むケースです。
この場合も、加害者が直接修理業者に支払った総額(消費税込みの金額)について、被害者側で仕入税額控除の対象(課税仕入れ)として処理することができます。
支払いの原資(お金の出どころ)が加害者からの直接的な振込みであっても、自社の事業用資産が修理されたという事実に変わりはないため、税務上問題なく仕入税額控除を適用できます。
修理業者から「資産の修理」という役務の提供を直接受けたのは、あくまで資産の所有者である被害者だからです。
この際、インボイス制度(適格請求書等保存方式)への対応にも注意が必要です。
加害者や保険会社から被害者宛てに届く「支払案内通知書」や「免責金額のご案内」といった書類は、適格請求書(インボイス)には該当しません。
仕入税額控除の適用を受けるためには、修理業者から被害者企業を宛名とした「修理代金の適格請求書(インボイス)」を必ず直接受領し、帳簿とともに保存しておく必要があります。
なお、加害者が直接修理業者に代金を支払ったとしても、加害者側でその消費税を仕入税額控除することは認められません。
取引において、修理業者から「資産の修理」というサービス(役務の提供)を直接受けたのは、あくまでその資産の所有者である「被害者」です。
加害者は他人のために費用を立て替えて支払った(損害賠償金を支払った)に過ぎず、加害者自身がサービスを享受したわけではないからです。
損害賠償金や違約金が発生した場合、経理・財務担当者は税務リスクを回避するために、正確な勘定科目の選定と消費税区分の設定を行う必要があります。
原則として損害賠償金は「不課税」ですが、これまで解説した通り例外的に課税されるケースもあるため、取引の実態に合わせた正しい仕訳が求められます。
まず、自社が被害者となり、取引先の契約不履行や事故などによって損害賠償金や違約金を受け取った場合、これらは法人の収益として処理する必要があります。
この場合、使用する主な勘定科目は「雑収入」です。
ただし、受け取った金額が非常に高額であるなど、会社の経営成績を判断する上で重要性が高い臨時の収益と判断される場合には、営業外損益の「雑収入」ではなく、損益計算書(P/L)上の「特別利益」に計上するのが一般的です。
金額の大小や繰り返し起こる性質か否かを考慮して区分を決定してください。
消費税の税区分については、原則として「不課税(対象外)」に設定します。
損害賠償金は資産の譲渡や役務の提供に対する反対給付ではないため、売上高(課税売上)には含めません。
ただし、特許権侵害の賠償金で「ライセンス料相当額」と認められる場合などは、勘定科目が「雑収入」であっても消費税区分は「課税売上」として処理しなければならない点に注意してください。
自社が加害者となり、他社に対して損害賠償金や違約金を支払った場合には、会計上は費用または損失として処理します。
使用する一般的な勘定科目は「雑損失」、あるいは「損害賠償金」という独立した科目を用いて処理します。
こちらも、営業活動とは無関係な一過性の巨額な損失である場合は、営業外費用の「雑損失」ではなく「特別損失」に計上します。
消費税の税区分については、こちらも原則として「不課税」となります。
他人に与えた損害の補填として支払う金銭であり、何らかのサービスや資産を自社が購入したわけではないため、仕入税額控除の対象外(対価性なし)となります。
また、支払った損害賠償金を「税務上の経費(損金・必要経費)」に算入できるかどうかは、法人の場合と個人事業主の場合でルールが大きく異なるため、経理担当者は特に注意が必要です。
法人の場合、その損害賠償金の対象となった行為が、「会社の業務遂行に関連していること」および「役員や従業員の故意または重大な過失に基づくものではないこと」の2つの要件を満たしていれば、原則として損金(経費)に算入できます。
例えば、役員の個人的な私行によるトラブルの賠償金や、飲酒運転・過速度運転といった明らかな重過失による事故の賠償金は損金に算入できません。
これを会社が肩代わりして支払った場合、税務上は役員や従業員への「給与(役員報酬)」とみなされ、源泉所得税の徴収漏れ(追徴課税)を指摘されるリスクがあります。
他方、個人事業主の場合、事業主自身の立場とプライベートの立場が混在しているため、より厳格です。
事業の遂行に直接関連しない、私生活での交通事故などの賠償金は一切必要経費になりません。
この場合は経費ではなく「事業主貸」の科目で処理します。
業務中の事故であっても、個人事業主本人に酒気帯び運転や信号無視などの「故意または重大な過失」があれば必要経費への算入は認められません。
消費税の処理において、自社での判断に少しでも迷いが生じた場合、まずは税務の専門家である税理士への相談を検討すべきです。
損害賠償金は原則として不課税ですが、実態が「売上(対価性のある取引)」や「ライセンス料の補填」とみなされる場合は課税対象となるため、会計ソフトの自動計算に頼るだけでは区分ミスを招くリスクがあります。
特に近年は、インボイス制度の導入や売上規模の変動にともない、課税事業者と免税事業者の判定ラインが複雑化しています。
過去の消費税申告に誤りがないか不安がある場合や、税務調査を控えているタイミング、あるいは原則課税と簡易課税のどちらを選択すべきかシミュレーションを行いたいときには、税理士への相談が有効です。
税務当局との見解の相違を防ぎ、過不足のない適正な申告を行うためにも、計算方法や適用制度に違和感を覚えた時点で立ち止まり、速やかに税理士へ確認されることをおすすめします。
損害賠償の金額そのものに納得がいかない場合や、相手方との間で法律上の紛争が現存している場合は、法律のプロである弁護士に相談すべきです。
税理士は税金の計算や申告の専門家ですが、相手方と直接交渉を行ったり、法的なトラブルを解決したりする権限は持っていません。
すでに相手方との間で言い分が食い違っている場合や、支払いに応じてもらえないといった具体的な紛争が生じている局面では、弁護士が代理人となることで様々なメリットを得られます。
弁護士は豊富な法律知識と過去の膨大な事例ベースの経験を活かし、個々の事情に応じた臨機応変な示談交渉が可能です。
また、弁護士が介入することで自らが相手と直接やり取りをする必要がなくなるため、感情的な対立による精神的負担を大幅に軽減できます。
交渉のプロである弁護士が道理に適った合理的な根拠を提示することにより、決裂していた話し合いが迅速に進展し、適正な賠償額による着地点を導き出せる可能性が高まります。
損害賠償請求にまつわる消費税の問題をスムーズに解決する選択肢として、税理士が在籍している、あるいは税務業務に精通した弁護士が所属する法律事務所への相談が有効です。
損害賠償の事案では、「法的な紛争解決」と「税務上の正確な処理」が背中合わせになっていることが多いためです。
例えば、示談金の内容次第で消費税の課税・不課税の区分や、法人税・所得税の経費(損金)算入の可否が変わるため、法律面だけ、あるいは税務面だけで判断すると、後から思わぬ税務ペナルティを受ける危険があります。
弁護士と税理士の双方が連携できる環境であれば、法的なアドバイスを受けながら、同時に細かい税法の解釈や会計的な処理についても最適なスキームを構築できます。
税務の視点を取り入れた合理的な示談書を作成し、紛争の終結からその後の確定申告・決算までをワンストップで、かつ安心して任せられる点が最大の強みです。

 損害賠償金は、商品やサービスの提供に対する対価ではないため、原則として消費税はかかりません。
そのため、慰謝料や将来得られるはずだった利益の補填(逸失利益)などを請求する場合は、消費税分を上乗せして請求することはできません。
ただし、例外的に実費の補填という意味合いを持つ項目については、消費税相当額を含めて請求することが認められます。
例えば、事故で破損した社用車の修理代や治療費などを損害賠償金として相手方に請求する場合、自社が業者へ支払う金額そのものに消費税が含まれているため、その税込金額をベースとして請求額を算出します。
事業用の機械や車両などが破損し、その修理代を支払った場合、原則として消費税の仕入税額控除の対象となります。
加害者側から受け取った損害賠償金そのものは、対価性のない取引として「不課税」として処理しますが、それとは別に自社が修理業者に発注して支払う修理代金は、役務の提供に対する対価であるため課税仕入れに該当します。
実務上の注意点として、インボイス制度に対応するため、修理を依頼した業者から適格請求書(インボイス)を受け取って保存する必要があります。
なお、修理代を支払うにあたって、相手方からの賠償金だけでなく、自社が加入している保険会社から保険金を受け取っていた場合でも、修理代そのものは仕入税額控除の対象として処理できます。
国税庁の「消費税法基本通達5-2-5」において、損害賠償金の消費税の取扱いが規定されています。この通達では、心身に受けた損害や資産の不法な侵害に対して支払われる損害賠償金は、課税の対象とならない(不課税である)という原則が明記されています。
なぜなら、これらの金銭が「資産の譲渡等の対価」に該当しないためです。
一方で、通達の中では例外的な基準も示されています。
名目は損害賠償金であっても、実質的に特許権などの無体財産権を使用したことによるライセンス料の補填である場合や、損害を受けた資産がそのまま相手方に引き渡される場合など、実態として対価性があると認められる取引については、課税対象になると規定されています。
トラブルや不手際があった際、相手方に支払う「お詫び金」や「謝金」に消費税がかかるかどうかは、その支払いが労務やサービスの対価に該当するかどうか(対価性)によって判断されます。具体的な作業や役務の提供に対する報酬としての性格、あるいは契約上のペナルティとしての性質を持つものは課税対象となります。
一方で、具体的な見返りを求めない単なる精神的な迷惑に対するお礼や、陳謝の意を表すためだけのお見舞金であれば、対価性がないため不課税となります。
実務では、お詫び金を支払うに至った経緯や名目を総合的に考慮し、何らかのサービス提供の対価になっていないかを見極めたうえで、交際費や支払手数料などの勘定科目とともに税区分を正しく設定する必要があります。
損害賠償金や違約金は原則として消費税の課税対象外(不課税)ですが、特許権等のライセンス料相当額やリース物件の処理、解約手数料など、実態に対価性があると認められる場合は例外的に課税取引となります。
また、修理費用の仕入税額控除の適用やインボイスの保存など、適切な税務処理が求められます。
このように、損害賠償を巡る問題は「法的な紛争解決」と「税務上のリスク管理」が常に背中合わせになっており、自社だけの判断で進めると予期せぬペナルティを受ける危険があります。
当事務所では、法律のプロである弁護士と税務のプロである税理士からなる専門チームを構築しています。
遠方にお住まいの方でもお気軽に当事務所の専門サービスをご利用いただけるように、LINE、Zoomなどを活用したオンライン相談をご提供しております。
少しでも不安な点や解決したいトラブルがございましたら、ぜひお気軽に当法律事務所へご相談ください。


