弁護士法人デイライト法律事務所 パートナー弁護士
労災保険の特別加入制度とは、本来は労災保険に入れない会社経営者や一人親方、フリーランスなどが、特例として労災保険に加入できる仕組みのことです。
労災保険(労働者災害補償保険)は、本来企業等に雇われて働く「労働者」の事故や病気を補償するための公的制度です。
そのため、「会社経営者」や「一人親方」、「個人事業主」、「フリーランス」といった立場の方は原則として対象外となります。
しかし、現場作業や危険業務に従事するなど、労働者と変わらない実態で働く事業者も少なくありません。
そうした方々を対象に用意されているのが「労災保険の特別加入制度」です。
特別加入を活用することで、業務中のケガに対する治療費や休業補償、障害・遺族給付などの保護を受けられるようになります。
この記事では、労災保険特別加入制度の概要や対象となる働き方、加入時のメリット・デメリット、具体的な保険料の仕組みなどについて、弁護士がわかりやすく解説していきます。
労災保険の特別加入制度とは?対象となる働き方
労災保険の特別加入制度の意味
労災保険(正式名称は、「労働者災害補償保険」といいます。)は、本来、企業や個人事業主に雇われて賃金を得ている「労働者」の業務災害や通勤災害を保護するための公的保険制度です。
そのため、自らの判断で事業を営む経営者や役員、個人事業主、フリーランスといった「労働者以外の立場にある方」は原則として労災保険の対象外となり、仕事中や通勤途中にケガや病気をしても公的な補償を受けられません。
しかし、労働者以外の立場であっても、現場で作業を行うなど業務の実態や災害リスクの発生状況が一般的な労働者とほとんど変わらないケースも数多く存在します。
こうした方々に対し、労働者に準じた保護を提供する目的で設けられた特例措置が「労災保険の特別加入制度」です。
この制度へ加入することで、本来は対象外とされる立場の方であっても、業務上の事故やケガに対して治療費(療養補償給付)や休業中の給付(休業補償給付)などの補償を受けられるようになります。
また、日本の労災保険法は、国内の事業場に適用される「属地主義」という法律上の一般原則を採用しています。
そのため、国内企業に所属していても海外支店や海外現地法人へ派遣されて働く場合は、原則として国内の労災保険の対象から外れてしまいます。
諸外国では労災補償制度が未整備であったり補償水準が著しく低かったりする実情があるため、海外派遣者の安全と生活を守る補償対策としても、この特別加入制度が重要な役割を果たしています。
このように特別加入制度は、働き方の多様化が進む現代社会において、雇用形態や働く場所の枠組みを超え、実態に応じたセーフティーネットとして機能しています。
労災保険の特別加入制度の対象となる方
労災保険の特別加入の対象となる方は、以下のいずれかに該当する方です。

近年、個人の能力や専門スキルを生かしたフリーランスやギグワーカーといった多様な働き方が急速な広がりを見せています。
かつて特別加入の対象範囲は、建設業や運送業など特定の危険作業を伴う職種に限定されていましたが、社会情勢の変化に対応する形で法改正が行われ、段階的に拡大されています。
令和6年(2024年)11月1日の法改正によって、いわゆる「フリーランス新法(特定受託事業者に係る取引の適正化等に関する法律)」で定義される特定受託事業者、すなわち企業等から業務委託を受けて働くすべてのフリーランス(特定フリーランス事業)が、原則として業種や職種を問わず特別加入の対象に指定されました。
これにより、従来は補償の対象から漏れていたITエンジニア、Webデザイナー、ライター、各種コンサルタント、営業職、インストラクターなど、オフィスワークやリモートワークを中心とする幅広い個人事業者においても、業務上の疾病やケガに対する公的補償の道が開かれました。
制度の対象が大幅に広がったことで、個人で働くすべての事業者にとって、自身の安全対策と生活保障を検討するうえでの重要な選択肢となっています。
中小事業主等(社長・役員)
中小事業主等の特別加入は、会社経営者や団体の代表者、法人役員、そして事業主と同居して働く家族従事者などを対象とする制度です。
中小企業においては、代表取締役や役員であってもデスクワークにとどまらず、自ら工場で機械を操作したり、現場で荷物の搬入作業を行ったりと、一般の労働者と全く同じ業務に従事することが少なくありません。
しかし、法律上の立場は「使用者」であるため、業務中にケガを負っても原則として通常の労災保険給付は受けられませんでした。
本制度を利用することで、こうした中小企業の経営陣であっても労働者と同様の労災補償を受けられるようになります。
ただし、無制限に認められるわけではなく、企業の規模(常時使用する労働者数)に関して以下の業種別要件を満たしていることが必須条件となります。
| 業種 | 常時使用する労働者数 |
|---|---|
| 金融業・保険業・不動産業・小売業 | 50人以下 |
| 卸売業・サービス業 | 100人以下 |
| 上記以外の業種(製造業・建設業・運輸業など) | 300人以下 |
※常時雇用していない場合であっても、1年間に延べ100日以上労働者を使用する場合は常時雇用とみなされます。
中小事業主等が特別加入を行うためには、自社で雇用している労働者全員について労災保険の保険関係が成立していることが必要です。
また、労働保険の申告や納付といった事務処理を、厚生労働大臣の認可を受けた「労働保険事務組合」に委託していることも必要です。
手続きの際は、所轄の労働基準監督署長を経由して都道府県労働局長へ「特別加入申請書」を提出し、承認を得なければなりません。
一人親方等(建設業など)
「一人親方等」とは、労働者を雇わずに自分自身や家族のみで事業を行う個人事業主・自営業者を指します。
具体的には、建設現場で働く大工・左官・とび職人、個人タクシーの運転手、個人でのトラック・軽貨物運送業者、個人で行う林業事業者などが代表的な対象職種です。
なお、年間を通して完全に一人で作業を行っている場合に加え、年間で労働者を使用する日数の合計が100日未満であれば、一人親方等として特別加入が認められます。
一人親方等の職種は重機や車両の操作、高所作業などを伴うことが多く、一般の労働者と同等、あるいはそれ以上に重大な業務災害に遭遇するリスクを抱えています。
一人親方がケガをして休業を余儀なくされると、即座に収入の途絶や事業継続の危機に直結するため、特別加入制度による保護が受けられます。
ただし、一人親方等として特別加入するためには、個人の企業として単独で申請するのではなく、職種ごとに構成される「一人親方等の特別加入団体」の構成員(会員)となる必要があります。
制度上、この特別加入団体を「事業主」、一人親方自身を「労働者」とみなすことで、労災保険の適用を成立させているためです。
加入手続きは、各業界の特別加入団体(建設業組合や個人タクシー協会など)を通じて所轄の労働局長へ申請を行います。
団体の選定にあたっては、各団体の規約や会費、対応地域をしっかり確認したうえで申し込むことが求められます。
特定作業従事者(個人事業主・フリーランス)
「特定作業従事者」とは、一人親方等とは異なる特定の危険作業や専門業務に従事する個人事業者やフリーランスに対し、労働者に準じた補償を行うための特別加入枠です。
法改正や社会構造の変化に伴い、対象とされる作業範囲は順次拡充されてきました。
主要な対象作業・職種としては、以下の分野が指定されています。
| 対象となる職種 | 具体的な内容 |
|---|---|
| 特定農作業・指定農業機械作業従事者 | 一定規模以上の農業経営を行う者や、トラクター・コンバイン等の危険機械を使用する作業者 |
| 家庭内労働者およびその補助者 | 家内労働法に基づき、金属加工やプレス機作業、特定の化学物質を扱う危険な作業を行う者 |
| 国・地方公共団体が実施する訓練従事者 | 国または地方公共団体が実施する訓練として行われる「職場適応訓練」や「事業主団体等委託訓練」に従事する人 |
| 介護作業従事者および家事支援従事者 | 訪問介護や家事代行業務などに従事する個人事業者 |
| 芸能関係作業従事者・アニメーション制作作業従事者 | 俳優、舞踊家、演奏家、スタントマン、映像監督、アニメーター、原画担当者など |
| 特定フリーランス(特定受託事業者) | 企業等から委託を受けて業務を行うフリーランス全般。 フードデリバリー配達員、ITエンジニア、Webデザイナー、各種コンサルタント、ライターなどが幅広く該当します。 |
特にフードデリバリー配達員のように自転車や原動機付自転車で頻繁に公道を走行する職種や、ITフリーランスのように長時間作業に伴う業務負荷が想定される職種において、特別加入のニーズは非常に高まっています。
特定作業従事者の場合も一人親方等と同様に、各業種・作業ごとに設置された「特別加入団体」に所属したうえで、団体を経由して労働局長へ申請手続きを行う必要があります。
海外派遣者
海外派遣者の特別加入は、日本国内の事業場から海外の事業場や現地法人へ派遣されて働く方を保護するための制度です。
前述のとおり、日本の労災保険法には属地主義の原則があるため、海外の現地事業場に赴任して現地の指揮命令下で業務を行う場合、原則として日本の労災保険は自動適用されなくなります。
しかし、海外赴任先によっては公的な労災補償制度自体が整っていなかったり、制度が存在しても日本に比べて給付水準や補償範囲が著しく不十分であったりする実情があります。
こうした国際的な環境差による不利益を解消し、安心して海外業務に従事できるよう整備されたのが本制度です。
海外派遣者として特別加入ができるのは、以下のいずれかに該当するケースです。
- 日本国内の事業主(労災保険の保険関係が成立している事業)から、海外にある事業に「労働者」として派遣される方
- 日本国内の事業主から、海外にある「中小規模の事業」に事業主や役員等の「労働者以外の立場」として派遣される方
- 独立行政法人国際協力機構(JICA)などの団体から派遣され、開発途上地域で技術協力等の事業に従事する方
注意点として、海外現地で直接雇用された方(現地採用者)や、業務を伴わない単なる海外留学目的での渡航者は、日本国内の事業場からの派遣という要件を満たさないため特別加入の対象とはなりません。
手続きは、派遣元の国内事業主が所轄の労働基準監督署長を経由して労働局長へ申請を行う流れとなります。
労災保険特別加入制度の金額・保険料はいくら?
保険料の決まり方|給付基礎日額とは
労災保険の特別加入制度において、納付する保険料や将来受け取る保険給付の額を算出するベースとなる指標が「給付基礎日額」です。
一般的な会社員や労働者の場合、事故直前3か月間に支払われた賃金総額をもとに日額が自動計算されます。
しかし、事業主や個人事業主、フリーランスには「給与」という概念が存在しないため、あらかじめ自身の所得水準に応じた金額を3,500円から25,000円までの16段階の中から任意で選択して申請し、都道府県労働局長の承認を得る仕組みが採用されています。
年間の保険料は、この給付基礎日額に基づいて以下の論理的な計算式を用いて算出されます。
年間保険料 = 保険料算定基礎額 × 適用される保険料率
まず、選択した給付基礎日額に365日を乗じることで、1年間の補償対象となる総額(保険料算定基礎額)を算出します。
そこに各事業や職種ごとに定められた保険料率を掛け合わせることで、最終的な年間保険料が確定します。
なお、年度の途中で加入または脱退した場合は、月割りで保険料が計算されます。
給付基礎日額の設定金額は支給額に影響を与えるため注意が必要です。
保険料を安く抑えようとして極端に低い給付基礎日額を選択すると、万が一の事故で業務停止を余儀なくされた際、受け取れる休業補償(休業補償給付および休業特別支給金として給付基礎日額の計8割)の支給額も大幅に低くなってしまいます。
治療費自体は原則として全額補償(療養補償給付)されますが、生活費や事業維持費を支える休業中の所得補償は給付基礎日額に直接連動します。
そのため、目先の保険料負担だけにとらわれず、実生活の生活費や事業の売上水準に見合った適切な金額を設定することが不可欠です。
職種別の保険料率と実際のシミュレーション
労災保険の保険料率は、すべての職種で一律ではありません。
業種や業務内容ごとに過去の労働災害の発生頻度やリスクの程度を分析し、危険度が高い職種ほど高めに、危険度が低い職種ほど低めに設定されています。
以下は、代表的な事業・職種における労災保険料率の例です。
| 事業の種類・職種 | 適用される保険料率 |
|---|---|
| 卸売業・小売業・飲食店・情報サービス業 | 3.0 / 1,000 |
| 海外派遣者 | 3.0 / 1,000 |
| 貨物取扱事業(港湾荷役等を除く) | 8.5 / 1,000 |
| 建設事業(既設建築物設備工事業を除く) | 9.5 / 1,000 |
例として、「給付基礎日額:10,000円」に設定した場合の年間保険料を、職種別に比較・試算してみましょう。
3,650,000円×3.0/1000= 10,950円(年額)
年間で約11,000円(月額約910円)の負担で、万が一のケガや休業に備えることができます。
3,650,000円×9.5/1000= 34,675円(年額)
危険度の高い現場作業を行う職種では、年間で約35,000円(月額約2,890円)の保険料となります。
このように、同じ給付基礎日額(10,000円)を選択した場合であっても、職種の危険度(保険料率)によって年間保険料には大きな差が生じます。
実際の加入手続きにあたっては、純粋な保険料に加えて、委託先となる労働保険事務組合や特別加入団体へ支払う「組合費」や「入会金」が別途必要となる点にも注意し、トータルコストと補償内容のバランスを考慮して選択することが大切です。
労災保険特別加入制度のメリットとデメリット
労災保険特別加入制度のメリット
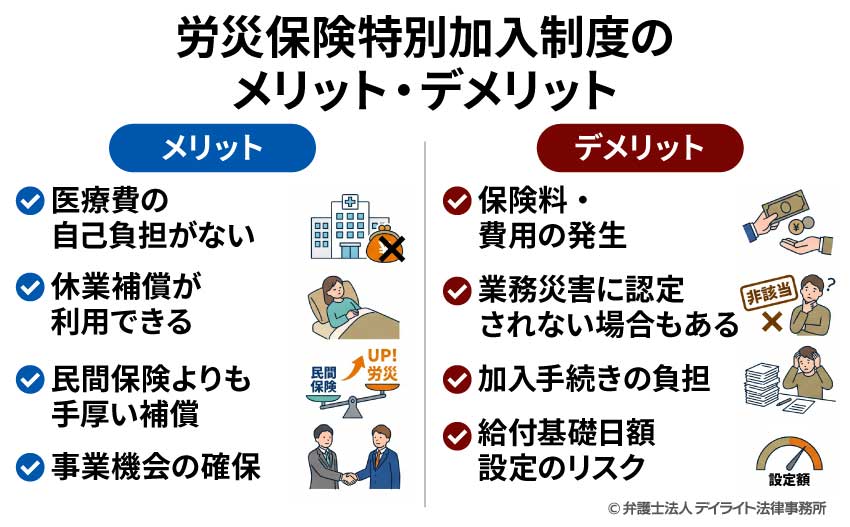
医療費の自己負担がない
業務中や通勤途中に生じた疾病やケガに対し、「療養補償給付」が適用されます。
通常の健康保険では原則3割の窓口負担が発生しますが、労災保険が適用されれば自己負担なしで必要な治療を受けることができます。
また、長期の療養が必要となった場合や、身体に後遺障害が残った場合、さらには死亡事故に至った場合においても、障害補償や遺族補償、葬祭料などが支給され、本人だけでなく家族の生活基盤を守ることができます。
休業補償が利用できる
業務災害や通勤災害によって就労不能となった場合、休業4日目から「休業補償給付」と「休業特別支給金」が支給されます。
給付額は自身で設定した給付基礎日額の計8割(休業補償給付6割+特別支給金2割)にのぼり、働けない期間中の急激な収入減少を防げます。
自身が現場に立てなくなることが直ちに売上の喪失へ繋がる自営業者にとって休業補償は、万が一の際の安心につながります。
民間保険よりも手厚い補償を受けられる
民間の医療保険や所得補償保険の中には「業務上の事故や危険作業は補償対象外」と定めている契約も少なくありません。
仮に同等の業務災害補償を民間保険で確保しようとした場合、月額の保険料が高額になりがちです。
その点、公的制度である特別加入は、比較的抑えられた保険料水準で手厚い補償を確保できます。
事業機会の確保
建設業界等では、安全管理基準の厳格化に伴い「労災保険への特別加入」が施工現場への入場必須条件となっているケースが増加しています。
特別加入を済ませておくことは、万が一のリスク回避にとどまらず、受注機会の損失を防ぎ、発注者や元請企業からの社会的信用を獲得するうえでも実効的な意味を持ちます。
労災保険特別加入制度のデメリット
保険料・費用の発生
制度へ加入するためには、国に納める公的保険料に加えて、手続きを代行する「労働保険事務組合」や「特別加入団体」へ支払う費用(入会金、組合費、年会費、事務手数料など)が別途発生します。
これらの費用は団体ごとに独自に設定されているため、複数の団体を比較・検討して選択する手間やコスト負担が生じます。
業務災害に認定されない場合もある
特別加入をしたからといって、発生したすべてのケガや事故が無条件で補償されるわけではありません。
給付を受けるためには「業務起因性(事故が業務に起因して発生したこと)」と「業務遂行性(業務の支配下・管理下にあったこと)」が厳格に審査されます。
経営者や個人事業主の場合、労働者と異なりプライベートの時間と業務時間の境界線があいまいになりがちです。
たとえば「役員が自社の経営会議中に転倒した」、「個人事業主が自宅で雑務中に負傷した」といったケースでは、経営者固有の業務とみなされ、労働者と同等の現場作業とは認められず労災認定が下りない可能性があります。
特別加入で補償対象となるのは、あくまで「労働者の行う業務に準じた作業時間・範囲」に限られる点に注意が必要です。
加入手続きの負担
個人の判断で労働基準監督署へ直接申し込むことはできず、必ず指定の団体を経由して手続きを行う必要があります。
そのため、加入申請から承認・発効までに一定の時間を要します。
さらに、粉じん作業、振動工具の使用、有機溶剤の取り扱い、特定化学物質の散布など、特定の危険・有害業務に従事している方の場合は、特別加入の申請に際して指定の「加入時健康診断」を受診することが義務付けられています。
診断結果によっては、特定の疾病に関して不支給条件が付けられたり、最悪の場合は特別加入自体が認められなかったりするケースもあります。
適切な給付基礎日額を設定しない場合のリスク
保険料負担を抑える目的で給付基礎日額を最安水準(3,500円など)に設定した場合、それに連動して事故発生時の休業補償額も低く抑えられてしまいます。
実際の事業収入や生活費と乖離した日額で加入してしまうと、万が一の事故時に十分な生活補償を得られず、制度のメリットを活かしきれない事態に陥る危険性があります。
労災保険特別加入制度についてのQ&A

従業員を雇っていない社長でも加入できますか?
 従業員を雇っていない会社代表者や個人事業主の方であっても、「一人親方等」や「中小事業主等」といった該当する区分で特別加入制度を利用することが可能です。
公的な労災保険は本来、事業主に雇われて働く「労働者」の負傷や病気を保護対象としているため、会社経営者や個人事業主といった立場の方は、原則として労災補償を受けられません。
しかし、従業員を一切雇用していない社長や一人親方であっても、実際の業務において労働者と同等あるいはそれ以上に危険を伴う作業や現場業務に従事するケースは少なくありません。
このような実態を踏まえ、労働者に準じて保護すべき対象者として特別加入が認められています。
具体的には、労働者を常時雇用しない一人社長や個人事業主は「一人親方等の特別加入」という枠組みを利用します(※年間のべ100日未満の臨時雇用であれば一人親方として扱われます)。
一方で、少数の労働者を常時雇い入れて事業を営む経営者の場合は「中小事業主等の特別加入」の制度が適用されます。
注意点として、一人社長として加入する場合であっても個人の判断で労働基準監督署へ直接申請することはできず、業種に応じた「特別加入団体」や「労働保険事務組合」を経由して手続きを行わなければなりません。
副業でフリーランスをしていますが加入できますか?
本業で会社員として雇用され労災保険が適用されている方であっても、副業として行うフリーランス業務について別途「特別加入」手続きを行うことが可能です。本業の企業で加入している労災保険は、あくまで「その勤務先の業務中または通勤途中」に生じた事故や負傷のみを補償対象としています。
そのため、休日や終業後に行う副業(フリーランス・個人事業)の作業中や移動中にケガをした場合、本業側の労災保険から給付を受けることはできません。
副業における事故リスクへ備えるためには、副業の事業に対して個別に特別加入をしておく必要があります。
近年の制度改正により、企業等から業務委託を受けて働く幅広い職種のフリーランスが特別加入の対象となりました。
さらに、複数の仕事を持つ働き手を保護する仕組み(複数事業労働者制度)が整備されたことで、本業の給与と副業で設定した給付基礎日額を合算した金額をベースにして、万が一の際の休業補償や障害補償などの給付額が算出されるようになっています。
これにより、副業中の事故で働けなくなった場合でも、本業と副業を合わせた収入減少リスクに対して手厚い所得補償を受けられる仕組みが整っています。
副業での労災保険適用を希望する場合は、ご自身の副業業務の具体的内容(IT、デザイン、各種委託業務など)に対応したフリーランス向けの特別加入団体を通じて手続きを進めてください。
まとめ
この記事では、労災保険特別加入制度の概要や対象者、メリット・デメリット、保険料の計算方法について解説しました。
特別加入制度を利用すれば、経営者や個人事業主、フリーランスの方であっても、業務中や通勤途中の事故に対して自己負担なしの治療や手厚い休業補償を受けることが可能です。
一方で、加入には別途事務費用が発生するほか、プライベートとの境界があいまいな業務については労災認定が下りないケースもあるため、制度の仕組みや補償範囲を正しく理解しておくことが欠かせません。
以上、労災保険の特別加入制度について解説しました。
この記事がみなさまのお役に立つと幸いです。